1. 极限和连续

1. 函数

1. 定义

通俗来说,函数的本质是一种确定的对应关系,你给它一个输入,它按规则给你唯一输出。


函数是描述两个集合之间关系的一种规则或映射。具体来说,函数将一个集合中的每个元素唯一地映射到另一个集合中的某个元素:

f:X→Yf: \mathbf{X} \rightarrow \mathbf{Y}

其中:

  • X\mathbf{X} 是定义域,表示所有可以输入的值的集合
  • Y\mathbf{Y} 是陪域(目标集),表示输出所在的集合;它不必被输出取遍
  • 被实际取到的那些输出组成值域(像集) f(X)={f(x)∣x∈X}f(\mathbf{X}) = \{f(x) \mid x \in \mathbf{X}\},显然 f(X)⊆Yf(\mathbf{X}) \subseteq \mathbf{Y}
  • ff 是函数本身,它描述了输入与输出之间的关系

对于每个 x∈Xx \in \mathbf{X},通过函数 ff 能找到唯一的 y∈Yy \in \mathbf{Y},我们称 y=f(x)y = f(x),即 yy 是 xx 经过 ff 的映射后得到的结果。


函数是一种映射。设 ff 是从集合 X\mathbf{X} 到集合 Y\mathbf{Y} 的映射:

  • 若对 X\mathbf{X} 中任意两个不同元素 x1≠x2 x_1 \neq x_2 都有 f(x1)≠f(x2)f(x_1) \neq f(x_2),则称 ff 为 X\mathbf{X} 到 Y\mathbf{Y} 的单射

  • 若 Y\mathbf{Y} 中任一元素 yy 都能找到 X\mathbf{X} 中的某元素与之对应,则称 ff 为 X\mathbf{X} 到 Y\mathbf{Y} 的满射

  • 若同时满足单射和满射,则称 ff 为 X\mathbf{X} 到 Y\mathbf{Y} 的双射。此时 X\mathbf{X} 和 Y\mathbf{Y} 中的元素一一对应


2. 特性

1. 有界性

如果存在 K1K_1 使得函数 f(x)f(x) 对于定义域中的所有 xx 都满足 f(x)≤K1f(x) \leq K_1,那么称 f(x)f(x) 有上界,上界为 K1K_1。

如果存在 K2K_2 使得函数 f(x)f(x) 对于定义域中的所有 xx 都满足 f(x)≥K2f(x) \geq K_2,那么称 f(x)f(x) 有下界,下界为 K2K_2。

如果存在 KK 使得函数 f(x)f(x) 对于定义域中所有的 xx 都满足 ∣f(x)∣≤K|f(x)| \leq K,那么称 f(x)f(x) 有界;如果不存在,则称 f(x)f(x) 无界。


2. 单调性

设函数 f(x)f(x) 的定义域为 D\mathbf{D},区间 I⊆D\mathbf{I} \subseteq \mathbf{D}:

  • 如果对于区间 I\mathbf{I} 上任意两点 x1,x2x_1, x_2,当 x1<x2x_1 < x_2 时,恒有 f(x1)<f(x2)f(x_1) < f(x_2) ,那么称 f(x)f(x) 在 I\mathbf{I} 上单调递增。
  • 如果对于区间 I\mathbf{I} 上任意两点 x1,x2x_1, x_2,当 x1<x2x_1 < x_2 时,恒有 f(x1)>f(x2)f(x_1) > f(x_2) ,那么称 f(x)f(x) 在 I\mathbf{I} 上单调递减。


3. 奇偶性

一个函数 f(x)f(x) 如果对于定义域中的所有 xx 满足 f(−x)=f(x)f(-x) = f(x),则称 f(x)f(x) 是一个偶函数,其图像关于 yy 轴对称。

一个函数 f(x)f(x) 如果对于定义域中的所有 xx 满足 f(−x)=−f(x)f(-x) = -f(x),则称 f(x)f(x) 是一个奇函数,其图像关于原点轴对称。


4. 周期性

设函数 f(x)f(x) 的定义域为 D\mathbf{D},如果存在一个正数 ll,使得对任一 x∈Dx \in \mathbf{D} 有 x±l∈Dx \pm l \in \mathbf{D},且 f(x+l)=f(x)f(x + l) = f(x) 恒成立,那么称 f(x)f(x) 为周期函数,ll 为f(x)f(x) 的周期。

对于周期函数,如果它的所有正周期中存在最小的一个,就称这个最小的正周期为它的最小正周期,通常所说的"周期"指的就是最小正周期(例如 sin⁡x\sin x 的周期是 2π2\pi)。

并非每个周期函数都有最小正周期:常数函数以任何正数为周期,没有最小的正周期;狄利克雷函数 D(x)D(x)(有理点取 11、无理点取 00)也以任何正有理数为周期,同样没有最小正周期。


3. 反函数

如果一个函数 ff 将集合 X\mathbf{X} 中的每个元素 xx 映射到集合 Y\mathbf{Y} 中的唯一元素 yy,即 f:X→Yf : \mathbf{X} \rightarrow \mathbf{Y},并且存在另一个函数 g:Y→Xg:\mathbf{Y} \rightarrow \mathbf{X},使得:

g(f(x))=x且f(g(y))=yg(f(x)) = x \quad \text{且} \quad f(g(y)) = y

那么函数 gg 称为 ff 的反函数,记作 f−1f^{-1}

反函数的存在条件:

  1. 函数必须是单射(Injective)

    即对于定义域中的任意不同的两个元素 x1x_1 和 x2x_2 有:f(x1)≠f(x2)f(x_1) \neq f(x_2),单射保证了不同的输入映射到不同的输出,从而反函数的映射是唯一的

  2. 函数必须是满射(Surjective)

    即对于值域中的每个元素 y∈Yy \in \mathbf{Y},都存在定义域中的某个 x∈Xx \in \mathbf{X} 使得 f(x)=yf(x) = y,满射保证了反函数 f−1f^{-1} 的定义域和值域是完整的,使得每个输出都有相应的输入

反函数的性质:

  1. 对称性

    函数 ff 和它的反函数 f−1f^{-1} 的图像关于直线 y=xy = x 对称。这是因为反函数将 xx 和 yy 的角色互换了

  2. 复合性

    如果 f(x)f(x) 有反函数 f−1(x)f^{-1}(x),那么对于任意 xx 满足:

    f(f−1(x))=x且f−1(f(x))=xf(f^{-1}(x)) = x \quad \text{且} \quad f^{-1}(f(x)) = x


【例】求函数 y=ln⁡(x+x2+1)y = \ln(x + \sqrt{x^2 + 1}) 的反函数


【解】

因为 x2+1>∣x∣≥−x\sqrt{x^2 + 1} > |x| \geq -x,所以 x+x2+1>0x + \sqrt{x^2 + 1} > 0 恒成立,函数的定义域为 (−∞,+∞)(-\infty, +\infty);又 x+x2+1x + \sqrt{x^2 + 1} 严格递增,故反函数存在,且值域也是 (−∞,+∞)(-\infty, +\infty)。

两边取指数:

ey=x+x2+1(1)e^{y} = x + \sqrt{x^2 + 1} \tag{1}

对 (1) 取倒数,用平方差公式 (a+b)(a−b)=a2−b2(a + b)(a - b) = a^2 - b^2 消去分母中的根式:

e−y=1x+x2+1=x2+1−x(x2+1+x)(x2+1−x)=x2+1−x(x2+1)−x2=x2+1−x(2)e^{-y} = \frac{1}{x + \sqrt{x^2 + 1}} = \frac{\sqrt{x^2 + 1} - x}{(\sqrt{x^2 + 1} + x)(\sqrt{x^2 + 1} - x)} = \frac{\sqrt{x^2 + 1} - x}{(x^2 + 1) - x^2} = \sqrt{x^2 + 1} - x \tag{2}

(1)−(2)(1) - (2) 消去根式,得 ey−e−y=2xe^{y} - e^{-y} = 2x,即 x=ey−e−y2x = \dfrac{e^{y} - e^{-y}}{2}。

交换 xx 与 yy,所求反函数为:

y=ex−e−x2,x∈(−∞,+∞)y = \frac{e^{x} - e^{-x}}{2}, \quad x \in (-\infty, +\infty)

(即双曲正弦函数 sinh⁡x\sinh x,与 arsinh⁡x=ln⁡(x+x2+1)\operatorname{arsinh} x = \ln(x + \sqrt{x^2 + 1}) 互为反函数。)


4. 复合函数

设函数 y=f(u)y=f(u) 的定义域为 Df\mathbf{D_f},函数 u=g(x)u=g(x) 的定义域为 Dg\mathbf{D_g},且其值域 Rg⊂Df\mathbf{R_g }\subset \mathbf{D_f},则由下式确定的函数

y=f[g(x)],x∈Dgy=f[g(x)], \quad x \in \mathbf{D_g}

称为由函数 u=g(x)u=g(x) 与函数 y=f(u)y=f(u) 构成的复合函数,它的定义域为 Dg\mathbf{D_g},变量 uu 称为中间变量。

函数 gg 与函数 ff 构成的复合函数,即按“先 gg 后 ff”的次序复合的函数,通常记为 f∘gf \circ g,即

(f∘g)(x)=f[g(x)](f \circ g)(x) = f[g(x)]


5. 初等函数

基本初等函数:幂函数、指数函数、对数函数、三角函数、反三角函数,统称为基本初等函数。

初等函数:由基本初等函数经过有限次四则运算与复合运算所构成、并能用一个解析式表示的函数,称为初等函数。例如 y=ln⁡(x+x2+1)y = \ln(x + \sqrt{x^2 + 1}) 就是初等函数。


1. 幂函数

设 aa 为常数,幂函数的标准形式为 f(x)=xaf(x) = x^a。


2. 指数函数

设 aa 是不等于 1 的正实数,函数 f(x)=axf(x) = a^x 是底为 aa 的指数函数。


3. 对数函数

若 aa 是任何不为 1 的正实数,以 aa 为底的指数函数 f(x)=axf(x) = a^x 存在反函数。它的反函数称为底为 aa 的对数函数,记为 f(x)=log⁡axf(x) = \log_{a}x。

以 ee 为底的对数函数记为 f(x)=ln⁡xf(x) = \ln{x},以 10 为底的对数记为 f(x)=log⁡xf(x) = \log{x}。

运算性质:

性质名称 数学表达式 (a > 0, a ≠ 1, M > 0, N > 0)
积的对数 log⁡a(M⋅N)=log⁡aM+log⁡aN\log_a (M \cdot N) = \log_a M + \log_a N
商的对数 log⁡a(MN)=log⁡aM−log⁡aN\log_a (\frac{M}{N}) = \log_a M - \log_a N
幂的对数 log⁡aMn=nlog⁡aM\log_a M^n = n \log_a M
方根的对数 log⁡aMn=1nlog⁡aM\log_a \sqrt[n]{M} = \frac{1}{n} \log_a M
换底公式 log⁡ab=log⁡cblog⁡ca(c>0,c≠1)\log_a b = \frac{\log_c b}{\log_c a} \quad (c > 0, c \neq 1)
倒数性质 log⁡ab=1log⁡ba(b>0,b≠1)\log_a b = \frac{1}{\log_b a} \quad (b > 0, b \neq 1)
复合链式 log⁡ab⋅log⁡bc⋅log⁡cd=log⁡ad\log_a b \cdot \log_b c \cdot \log_c d = \log_a d
同幂性质 log⁡anbm=mnlog⁡ab\log_{a^n} b^m = \frac{m}{n} \log_a b
对数恒等式 alog⁡aN=Na^{\log_a N} = N


4. 三角函数

基本三角函数

记从原点出发引射线 ll 与圆心在原点 OO 单位半径为 rr 的圆交于点 P(x,y)P(x, y),与 xx 轴的正方向的夹角为 θ\theta。则 θ\theta 的基本三角函数为:

sin⁡θ=yrcos⁡θ=xr\sin{\theta} = \frac{y}{r} \quad \cos{\theta} = \frac{x}{r}

tan⁡θ=yxcot⁡θ=xy\tan{\theta} = \frac{y}{x} \quad \cot{\theta} = \frac{x}{y}

sec⁡θ=rxcsc⁡θ=ry\sec{\theta} = \frac{r}{x} \quad \csc{\theta} = \frac{r}{y}

三角函数公式

  • 毕达哥拉斯恒等式:

    sin⁡2θ+cos⁡2θ=1\sin^2 \theta + \cos^2 \theta = 1

    根据这个公式,可以得到:

    1+tan⁡2θ=sec⁡2θ1 + \tan^2 \theta = \sec^2 \theta

  • 倒数关系

    csc⁡θ=1sin⁡θ\csc \theta = \frac{1}{\sin \theta}

    sec⁡θ=1cos⁡θ\sec \theta = \frac{1}{\cos \theta}

    cot⁡θ=1tan⁡θ\cot \theta = \frac{1}{\tan \theta}

  • 和角公式

    sin⁡(A+B)=sin⁡Acos⁡B+cos⁡Asin⁡B\sin (A + B) = \sin A \cos B + \cos A \sin B

    cos⁡(A+B)=cos⁡Acos⁡B−sin⁡Asin⁡B\cos (A + B) = \cos A \cos B - \sin A \sin B

    tan⁡(A+B)=tan⁡A+tan⁡B1−tan⁡Atan⁡B(tan⁡Atan⁡B≠1)\tan (A + B) = \frac{\tan A + \tan B}{1 - \tan A \tan B} \quad (\tan A \tan B \neq 1)

  • 余弦定理

    如果 a,b,ca, b, c 是三角形的三边,θ\theta 是 cc 边的对角,那么:

    c2=a2+b2−2abcos⁡θc^2 = a^2 + b^2 -2ab\cos{\theta}

反三角函数

反三角函数是求出角度的函数,用于得到给定三角函数值所对应的角度

三角函数在定义域内并不是单射,即并不满足每个值对应唯一角度。因此,为了定义反函数,反三角函数需要限定在一个特定的范围内,以确保唯一性。

反三角函数 定义域 值域
arcsin⁡x\arcsin{x} [−1,1][-1, 1] [−π2,π2][-\frac{\pi}{2}, \frac{\pi}{2}]
arccos⁡x\arccos{x} [−1,1][-1, 1] [0,π][0, \pi]
arctan⁡x\arctan{x} (−∞,∞)(-\infty, \infty) (−π2,π2)(-\frac{\pi}{2}, \frac{\pi}{2})
arccot⁡x\operatorname{arccot}{x} (−∞,∞)(-\infty, \infty) (0,π)(0, \pi)
arcsec⁡x\operatorname{arcsec}{x} (−∞,−1]∪[1,∞)(-\infty, -1] \cup [1, \infty) [0,π2)∪(π2,π][0, \frac{\pi}{2}) \cup (\frac{\pi}{2}, \pi]
arccsc⁡x\operatorname{arccsc}{x} (−∞,−1]∪[1,∞)(-\infty, -1] \cup [1, \infty) [−π2,0)∪(0,π2][-\frac{\pi}{2}, 0) \cup (0, \frac{\pi}{2}]


2. 极限

1. 极限定义

通俗来说,极限是当输入靠近某处时,输出稳定趋向的那个值


邻域

  • 设 cc 是一个实数,O\mathbf{O} 是一个实数的集合
  • 如果存在正实数 ss,使得区间 (c−s,c+s)⊂O(c - s, c + s) \subset \mathbf{O},则称 O\mathbf{O} 是 cc 的一个邻域
  • 如果存在正实数 ss,使得区间 (c−s,c)∪(c,c+s)⊂O(c - s, c) \cup (c, c + s) \subset \mathbf{O},则称 O\mathbf{O} 是 cc 的一个去心邻域

函数极限

  • 设 f:D⊂R→Rf : D \subset \mathbb{R} \rightarrow \mathbb{R} 是定义在实数域的一个子集 DD 上,值域为 R\mathbb{R}

  • LL 是一个给定的实数,cc 是一个实数,并且函数 ff 在 cc 的某个去心邻域内有定义

  • 如果对任意正实数 ϵ\epsilon,都存在一个正实数 δ\delta, 使得对于任意满足 0<∣x−c∣<δ0 < |x - c| < \delta 的 xx 值,都有 ∣f(x)−L∣<ϵ|f(x) - L| < \epsilon,那么称 f(x)f(x) 在 xx 趋于 cc 时的极限为 LL,记作:

    lim⁡x→cf(x)=L\lim_{x \to c} f(x) = L

    可以简单地表述为:

    lim⁡x→cf(x)=L⇔∀ϵ>0,∃δ>0,当 0<∣x−c∣<δ 时,有 ∣f(x)−L∣<ϵ\lim_{x \to c} f(x) = L \Leftrightarrow \forall \epsilon > 0, \exists \delta > 0, \text{当} \ 0 < |x - c| < \delta \ \text{时}, \text{有} \ |f(x) - L| < \epsilon

  • 上述定义描述了自变量趋于某一点的极限,类似地,可定义趋于无穷的极限:

    lim⁡x→∞f(x)=L  ⟺  ∀ϵ>0,∃M>0,当x>M 时,有 ∣f(x)−L∣<ϵ\lim_{x \to \infty} f(x) = L \iff \forall \epsilon > 0, \exists M > 0, \text{当} x > M \text{ 时,有 } |f(x) - L| < \epsilon

    lim⁡x→−∞f(x)=L  ⟺  ∀ϵ>0,∃M>0,当 x<−M 时,有 ∣f(x)−L∣<ϵ\lim_{x \to -\infty} f(x) = L \iff \forall \epsilon > 0, \exists M > 0, \text{当 } x < -M \text{ 时,有 } |f(x) - L| < \epsilon

单侧极限

单侧极限是指函数在某一点附近从单侧(左侧或右侧)逼近时的极限值。

左极限:

lim⁡x→x0−f(x)=L  ⟺  ∀ϵ>0,∃δ>0,当 x0−δ<x<x0 时,有 ∣f(x)−L∣<ϵ\lim_{x \to x_0^-} f(x) = L \iff \forall \epsilon > 0, \exists \delta > 0, \text{当 } x_0 - \delta < x < x_0 \text{ 时,有 } |f(x) - L| < \epsilon

右极限:

lim⁡x→x0+f(x)=L  ⟺  ∀ϵ>0,∃δ>0,当 x0<x<x0+δ 时,有 ∣f(x)−L∣<ϵ\lim_{x \to x_0^+} f(x) = L \iff \forall \epsilon > 0, \exists \delta > 0, \text{当 } x_0 < x < x_0 + \delta \text{ 时,有 } |f(x) - L| < \epsilon

2. 极限性质

唯一性

极限存在:当一个函数趋于某点或无穷时,它的极限值是一个确定的,唯一的数。而不是无界(发散、趋于无穷),振荡,或者左右极限不一致。

如果函数某处的极限存在,则该极限唯一。


证明:

假设 f(x) f(x) 在 x→a x \to a 时有两个极限 L1 L_1 和 L2 L_2 ,且 L1≠L2 L_1 \neq L_2 。

lim⁡x→af(x)=L1且lim⁡x→af(x)=L2\lim_{x \to a} f(x) = L_1 \quad \text{且} \quad \lim_{x \to a} f(x) = L_2

根据极限的定义:

对于任意 ϵ>0 \epsilon > 0 ,存在一个 δ1>0 \delta_1 > 0 ,当 0<∣x−a∣<δ1 0 < |x - a| < \delta_1 时,满足:

∣f(x)−L1∣<∣L1−L2∣2|f(x) - L_1| < \frac{|L_1 - L_2|}{2}

同样,存在一个 δ2>0 \delta_2 > 0 ,当 0<∣x−a∣<δ2 0 < |x - a| < \delta_2 时,满足:

∣f(x)−L2∣<∣L1−L2∣2|f(x) - L_2| < \frac{|L_1 - L_2|}{2}

取 δ=min⁡(δ1,δ2) \delta = \min(\delta_1, \delta_2) ,则当 0<∣x−a∣<δ 0 < |x - a| < \delta 时,同时满足:

∣f(x)−L1∣<∣L1−L2∣2和∣f(x)−L2∣<∣L1−L2∣2|f(x) - L_1| < \frac{|L_1 - L_2|}{2} \quad \text{和} \quad |f(x) - L_2| < \frac{|L_1 - L_2|}{2}

利用三角不等式:

∣L1−L2∣=∣L1−f(x)+f(x)−L2∣≤∣L1−f(x)∣+∣f(x)−L2∣|L_1 - L_2| = |L_1 - f(x) + f(x) - L_2| \leq |L_1 - f(x)| + |f(x) - L_2|

代入上述条件:

∣L1−L2∣≤∣L1−L2∣2+∣L1−L2∣2=∣L1−L2∣|L_1 - L_2| \leq \frac{|L_1 - L_2|}{2} + \frac{|L_1 - L_2|}{2} = |L_1 - L_2|

这里由 ∣L1−L2∣>0|L_1 - L_2| > 0 可知 ∣L1−L2∣2<∣L1−L2∣\frac{|L_1 - L_2|}{2} < |L_1 - L_2|,于是三角不等式实际给出的是

∣L1−L2∣≤∣L1−L2∣2<∣L1−L2∣|L_1 - L_2| \leq \frac{|L_1 - L_2|}{2} < |L_1 - L_2|

即 ∣L1−L2∣<∣L1−L2∣|L_1 - L_2| < |L_1 - L_2|,这是不可能的,矛盾

因此,假设 L1≠L2L_1 \neq L_2 是错误的,即极限值 LL 是唯一的


局部有界性

如果函数 f(x)f(x) 在 x→ax \to a 时的极限存在为 LL,则函数 f(x)f(x) 在点 x=ax = a 的邻域内是局部有界的。

具体地,局部有界性是指:存在 x=ax=a 的一个去心邻域 U(a,δ)={x∈R∣0<∣x−a∣<δ}U(a, \delta) = \{x \in \mathbb{R} \mid 0 < |x - a| < \delta\},以及某个正数 M>0M > 0,使得对于所有 x∈U(a,δ)x \in U(a, \delta),都有

∣f(x)∣≤M|f(x)| \leq M

通俗地说,只要 xx 离 aa 足够近时,f(x)f(x) 的值和 LL 就会足够接近,所以不可能发散。f(x)f(x) 在 aa 附近的点必然小于一个大于 LL 的常数 MM。


保号性

如果函数 f(x)f(x) 在 x→ax \to a 时的极限存在为 LL(其中 L≠0L \neq 0),则称 f(x)f(x) 在 x→ax \to a 的过程中具有保号性。

具体是指:存在 x=ax=a 的一个去心邻域 U(a,δ)={x∈R∣0<∣x−a∣<δ}U(a, \delta) = \{x \in \mathbb{R} \mid 0 < |x - a| < \delta\},使得在这个邻域内,f(x)f(x) 的符号与 LL 相同。

当 L=0L = 0 时,函数的符号可能发生变化,保号性不再适用


证明:

根据极限的定义,若

lim⁡x→af(x)=L≠0\lim_{x \to a} f(x) = L \neq 0

则对于任意的 ε>0\varepsilon > 0,存在 δ>0\delta > 0,使得当 0<∣x−a∣<δ0 < |x - a| < \delta 时,

∣f(x)−L∣<ε|f(x) - L| < \varepsilon

令 ε=∣L∣2\varepsilon = \frac{|L|}{2},则有

∣f(x)−L∣<∣L∣2|f(x) - L| < \frac{|L|}{2}

由三角不等式可得:

∣f(x)∣≥∣L∣−∣f(x)−L∣>∣L∣−∣L∣2=∣L∣2|f(x)| \geq |L| - |f(x) - L| > |L| - \frac{|L|}{2} = \frac{|L|}{2}

因此,当 0<∣x−a∣<δ0 < |x - a| < \delta 时,f(x)f(x) 与 LL 的符号一致,即函数 f(x)f(x) 保号性成立


夹逼定理

设函数 f(x)f(x)、g(x)g(x)、h(x)h(x) 在某点 x0x_0 的邻域内定义,且满足以下条件:

  • 在 x0x_0 的某邻域内(去掉 x0x_0 本身),有 g(x)≤f(x)≤h(x)g(x) \leq f(x) \leq h(x)
  • lim⁡x→x0g(x)=lim⁡x→x0h(x)=L\lim_{x \to x_0} g(x) = \lim_{x \to x_0} h(x) = L

则 lim⁡x→x0f(x)=L\lim_{x \to x_0} f(x) = L


证明:

已知 lim⁡x→x0g(x)=L\lim_{x \to x_0} g(x) = L 和 lim⁡x→x0h(x)=L\lim_{x \to x_0} h(x) = L。对于任意 ε>0\varepsilon > 0,存在 δ1>0\delta_1 > 0 和 δ2>0\delta_2 > 0,使得当 0<∣x−x0∣<δ10 < |x - x_0| < \delta_1 时, ∣g(x)−L∣<ε|g(x) - L| < \varepsilon;当 0<∣x−x0∣<δ20 < |x - x_0| < \delta_2 时,∣h(x)−L∣<ε|h(x) - L| < \varepsilon。

令 δ=min⁡(δ1,δ2)\delta = \min(\delta_1, \delta_2),则当 0<∣x−x0∣<δ0 < |x - x_0| < \delta 时,L−ε<g(x)<L+εL - \varepsilon < g(x) < L + \varepsilon 和 L−ε<h(x)<L+εL - \varepsilon < h(x) < L + \varepsilon。

因为 g(x)≤f(x)≤h(x)g(x) \leq f(x) \leq h(x),故对任意 xx 满足 0<∣x−x0∣<δ0 < |x - x_0| < \delta,有:

L−ε<g(x)≤f(x)≤h(x)<L+εL - \varepsilon < g(x) \leq f(x) \leq h(x) < L + \varepsilon

所以,∣f(x)−L∣<ε|f(x) - L| < \varepsilon,根据极限的定义:lim⁡x→x0f(x)=L\lim_{x \to x_0} f(x) = L,得证。


3. 无穷大与无穷小

无穷小

如果函数 f(x)f(x) 当 x→x0x \to x_0 (或 x→∞x \to \infty) 时极限为零,那么称函数 f(x)f(x) 为当 x→x0x \to x_0 (或 x→∞x \to \infty) 时的无穷小

在自变量的同一变化过程中 x→x0x \to x_0 (或 x→∞x \to \infty) 中,函数 f(x)f(x) 具有极限 AA 的充分必要条件是 f(x)=A+αf(x) = A + \alpha,其中 α\alpha 是无穷小。

无穷大

设函数 f(x)f(x) 在 x0x_0 的某一去心邻域内有定义(或 ∣x∣|x| 大于某一正数时有定义)。如果对于任意给定的正数 MM(不论它多么大),总存在正数 δ\delta(或正数 XX),只要 0<∣x−x0∣<δ0 < |x - x_0| < \delta (或 ∣x∣>X|x| > X),总有:

∣f(x)∣≥M|f(x)| \geq M

那么称函数 f(x)f(x) 是当 x→x0x \to x_0 (或 x→∞x \to \infty) 时的无穷大。

在自变量的同一变化过程中,如果 f(x)f(x) 是无穷大,那么 1f(x)\frac{1}{f(x)} 为无穷小;

如果 f(x)f(x) 是无穷小,且 f(x)≠0f(x) \neq 0,那么 1f(x)\frac{1}{f(x)} 为无穷大

无穷小的比较

如果 lim⁡βα=0\lim \frac{\beta}{\alpha}=0,那么就说 β\beta 是比 α\alpha 高阶的无穷小,记作 β=o(α)\beta=o(\alpha);

如果 lim⁡βα=∞\lim \frac{\beta}{\alpha}=\infty,那么就说 β\beta 是比 α\alpha 低阶的无穷小;

如果 lim⁡βα=c≠0\lim \frac{\beta}{\alpha}=c \neq 0,那么就说 β\beta 与 α\alpha 是同阶无穷小;

如果 lim⁡βαk=c≠0,k>0\lim \frac{\beta}{\alpha^k}=c \neq 0, k>0,那么就说 β\beta 是关于 α\alpha 的 kk 阶无穷小;

如果 lim⁡βα=1\lim \frac{\beta}{\alpha}=1,那么就说 β\beta 与 α\alpha 是等价无穷小,记作 α∼β\alpha \sim \beta.


4. 运算法则

  1. 两个无穷小的和是无穷小

    用数学归纳法可证:有限个无穷小之和也是无穷小

  2. 有界函数与无穷小的乘积是无穷小

    常数与无穷小的乘积是无穷小

    有限个无穷小的乘积是无穷小

  3. 如果 lim⁡f(x)=A\lim{f(x)} = A ,lim⁡g(x)=B\lim{g(x)} = B,那么:

    • lim⁡[f(x)±g(x)]=lim⁡f(x)±lim⁡g(x)=A±B\lim[{f(x) \pm g(x)}] = \lim{f(x)} \pm \lim{g(x)} = A \pm B

    • lim⁡[f(x)⋅g(x)]=lim⁡f(x)⋅lim⁡g(x)=A⋅B\lim[f(x) \cdot g(x)] = \lim{f(x)} \cdot \lim{g(x)} = A \cdot B

    • 若 B≠0B \neq 0,则 lim⁡f(x)g(x)=lim⁡f(x)lim⁡g(x)=AB\lim{\frac{f(x)}{g(x)}} = \frac{\lim{f(x)}}{\lim{g(x)}} = \frac{A}{B}

    • 如果 lim⁡f(x)\lim{f(x)} 存在,cc 为常数,那么 lim⁡[cf(x)]=clim⁡f(x)\lim[{cf(x)}] = c\lim{f(x)}

      如果 lim⁡f(x)\lim{f(x)} 存在,nn 为正整数,那么 lim⁡[f(x)]n=[lim⁡f(x)]n\lim[{f(x)}]^n = [\lim{f(x)}]^n

  4. 如果 φ(x)≥ψ(x)\varphi(x) \geq \psi(x),而 lim⁡φ(x)=A\lim \varphi(x) = A,lim⁡ψ(x)=B\lim \psi(x) = B,那么 A≥BA \geq B

  5. 设函数 y=f[g(x)]y=f[g(x)] 是由函数 u=g(x)u=g(x) 与函数 y=f(u)y=f(u) 复合而成,f[g(x)]f[g(x)] 在点 x0x_0 的某去心邻域内有定义,若 lim⁡x→x0g(x)=u0\lim_{x \to x_0} g(x) = u_0,lim⁡u→u0f(u)=A\lim_{u \to u_0} f(u) = A,且存在 δ0>0\delta_0 > 0,当 x∈U˚(x0,δ0)x \in \mathring{U}(x_0, \delta_0) 时,有 g(x)≠u0g(x) \neq u_0,则

    lim⁡x→x0f[g(x)]=lim⁡u→u0f(u)=A\lim_{x \to x_0} f[g(x)] = \lim_{u \to u_0} f(u) = A


5. 重要极限

lim⁡x→0sin⁡xx=1\lim_{x \to 0} \frac{\sin x}{x} = 1


lim⁡x→∞(1+1x)x=e\lim_{x \to \infty}{(1 + \frac{1}{x})}^x = e


6. 连续性

通俗来说,连续就是极限值正好等于该点的函数值


设函数 y=f(x)y=f(x) 在点 x0x_0 的某一邻域内有定义,如果

lim⁡Δx→0Δy=lim⁡Δx→0[f(x0+Δx)−f(x0)]=0\lim_{\Delta x \to 0} \Delta y = \lim_{\Delta x \to 0} [f(x_0 + \Delta x) - f(x_0)] = 0

那么就称函数 y=f(x)y=f(x) 在点 x0x_0 连续。

设 x=x0+Δxx = x_0 + \Delta x,此定义也可以表述为:

设函数 y=f(x)y=f(x) 在点 x0x_0 的某一邻域内有定义,如果

lim⁡x→x0f(x)=f(x0)\lim_{x \to x_0}f(x) = f(x_0)

那么就称函数 y=f(x)y=f(x) 在点 x0x_0 连续。


左连续与右连续

如果 lim⁡x→x0−f(x)\lim_{x \to x_{0}^-}f(x) 存在且等于 f(x0)f(x_0),即 f(x0−)=f(x0)f(x_{0}^-) = f(x_0),那么称 f(x)f(x) 在点 x0x_0 左连续

如果 lim⁡x→x0+f(x)\lim_{x \to x_{0}^+}f(x) 存在且等于 f(x0)f(x_0),即 f(x0+)=f(x0)f(x_{0}^+) = f(x_0),那么称 f(x)f(x) 在点 x0x_0 右连续

f(x)f(x) 在 x0x_0 处连续的充要条件也可描述为左右极限相等且等于 f(x0)f(x_0):

lim⁡x→x0−f(x)=lim⁡x→x0+f(x)=f(x0)\lim_{x \to x_0^-} f(x) = \lim_{x \to x_0^+} f(x) = f(x_0)


7. 间断点

设函数 f(x)f(x) 在 x0x_0 的某去心邻域内有定义。如果 f(x)f(x) 有下列三种情形之一:

  1. 在 x=x0x = x_0 没有定义;
  2. lim⁡f(x)\lim f(x) 不存在;
  3. lim⁡x→x0f(x)≠f(x0)\lim_{x \to x_0}f(x) \neq f(x_0);

那么函数 f(x)f(x) 在 x0x_0 处不连续,称 x0x_0 为 f(x)f(x) 的间断点。


第一类间断点(左右极限均存在)

  1. 可去间断点:左右极限相等,但不等于该点的函数值或者函数在该点无定义
  2. 跳跃间断点:左右极限不等

第二类间断点(左右极限至少有一个不存在)

  1. 无穷间断点:lim⁡x→x0f(x)=∞\lim_{x \to x_0} f(x) = \infty
  2. 震荡间断点:当 x→x0x \to x_0 时,函数值在某个区间内无限次地往复震荡,没有确定的趋向

在实际的工程或几何建模中(如处理 B-Spline 或几何拓扑),第一类间断点通常是良性的,可以通过重新定义或分段处理来平滑化;第二类间断点往往代表系统性的崩溃或边界条件失效,需要从底层公式上避开。


8. 函数形式与连续性

  • 设函数 f(x)f(x) 和 g(x)g(x) 在点 x0x_0 连续,则它们的和(差)f±gf \pm g、积 f⋅gf \cdot g 及商 fg\frac{f}{g}(当 g(x0)≠0g(x_0) \neq 0 时)都在点 x0x_0 连续

    连续性在代数运算下具有封闭性

  • 如果函数 y=f(x)y=f(x) 在区间 Ix\mathbf{I_x} 上单调递增(或单调递减)且连续,那么它的反函数 x=f−1(y)x=f^{-1}(y) 也在对应的区间 Iy={y∣y=f(x),x∈Ix}\mathbf{I_y} = \{y | y=f(x), x \in \mathbf{I_x}\} 上单调递增(或单调递减)且连续

  • 设函数 y=f[g(x)]y=f[g(x)] 由函数 u=g(x)u=g(x) 与函数 y=f(u)y=f(u) 复合而成,U˚(x0)⊂Df∘g\mathring{U}(x_0) \subset D_{f \circ g}。若 lim⁡x→x0g(x)=u0\lim_{x \to x_0} g(x) = u_0,而函数 y=f(u)y=f(u) 在 u=u0u=u_0 连续,则:

    lim⁡x→x0f[g(x)]=lim⁡u→u0f(u)=f(u0)\lim_{x \to x_0} f[g(x)] = \lim_{u \to u_0} f(u) = f(u_0)

基本初等函数在它们的定义域内都是连续的


9. 闭区间上连续函数的性质

有界性与最值定理

在闭区间上连续的函数在该区间上有界且一定能取得它的最大值和最小值


零点定理

设函数 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,且 f(a)f(a) 与 f(b)f(b) 异号(即 f(a)⋅f(b)<0f(a) \cdot f(b) < 0),则在开区间 (a,b)(a, b) 内至少有一点 ξ\xi,使 f(ξ)=0f(\xi) = 0。


介值定理

设函数 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,且在这区间的端点取不同的函数值f(a)=Af(a) = A 及 f(b)=Bf(b) = B,则对于 AA 与 BB 之间的任意一个数 CC,在开区间 (a,b)(a, b) 内至少有一点 ξ\xi,使得

f(ξ)=C(a<ξ<b)f(\xi) = C \quad (a < \xi < b)

推论:

在闭区间 [a,b][a, b] 上连续的函数 f(x)f(x) 的值域为闭区间 [m,M][m, M],其中 mm 与 MM 依次为 f(x)f(x) 在 [a,b][a, b] 上的最小值与最大值。


一致连续性

设函数 f(x)f(x) 在区间 I\mathbf{I} 上有定义。如果对于任意给定的正数 ε\varepsilon,总存在正数 δ\delta,使得对于区间 I\mathbf{I} 上的任意两点 x1,x2x_1, x_2,当 ∣x1−x2∣<δ|x_1 - x_2| < \delta 时,有:

∣f(x1)−f(x2)∣<ε|f(x_1) - f(x_2)| < \varepsilon

那么称函数 f(x)f(x) 在区间 I\mathbf{I} 上一致连续。

通俗来说,一致连续就是:整个区间上的陡峭程度有统一的上限。一致连续性表示,不论在区间 I\mathbf{I} 的任何部分,只要自变量的两个数值接近到一定程度,就可使对应的函数值达到所指定的接近程度。

普通连续只要求每一点各自达标,那里的 δ\delta 可以随位置而变,在函数平缓的地方变得很大,在陡峭的地方缩得很小;一致连续要求的是一个万能的 δ\delta:无论在区间的哪个位置,只要自变量跨度小于 δ\delta,函数值跳动就不超过 ε\varepsilon。

例如 f(x)=1xf(x) = \frac{1}{x} 在 (0,1](0, 1] 上处处连续,但越靠近 00 越陡,压住同样的 ε\varepsilon 需要越来越小的 δ\delta,找不到通用的 δ\delta,所以它不一致连续。


一致连续性定理

如果函数 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,那么它在该区间上一致连续。

这个定理能成立的根源在于闭区间的紧致性:闭区间上的连续函数在每一点附近都是"温和"的,而紧致性保证这些局部性质能转化成整体一致的性质。

对比开区间 (0,1](0, 1] 上的 f(x)=1xf(x) = \frac{1}{x}:越靠近 00 越陡,在 xx 处需要用的 δx\delta_x 会随着 x→0+x \to 0^+ 而趋于 00。

用有限覆盖定理证明:由连续性,在每一点 x∈[a,b]x \in [a, b] 处都存在 δx>0\delta_x > 0,使得当 t∈[a,b]t \in [a, b] 且 ∣t−x∣<δx|t - x| < \delta_x 时,有

∣f(t)−f(x)∣<ε2|f(t) - f(x)| < \frac{\varepsilon}{2}

(在端点 aa、bb 处取单侧邻域即可。)这些邻域合起来覆盖了 [a,b][a, b],由紧致性可以从中挑出有限个,记相应的点为 x1,x2,…,xnx_1, x_2, \dots, x_n,取

δk=δxk,k=1,2,…,n\delta_k = \delta_{x_k}, \quad k = 1, 2, \dots, n

它们仍然覆盖 [a,b][a, b]。

需要注意的是,不能简单地"取这些 δk\delta_k 的最小值的一半"当作 δ\delta:若 x′x' 落在 xkx_k 的邻域内,而 x′′x'' 落在另一个邻域内,则由 ∣x′−x′′∣<δ|x' - x''| < \delta 只能得到 ∣x′′−xk∣<δ+δk|x'' - x_k| < \delta + \delta_k,无法保证 x′′x'' 也落在 xkx_k 的邻域内。要让两点一定落在同一个邻域里,需要引入下面的数。

引理(Lebesgue 数) 对上述有限覆盖,存在 η>0\eta > 0,使得 [a,b][a, b] 中任何长度小于 η\eta 的区间都含于某个邻域 (xk−δk,xk+δk)(x_k - \delta_k, x_k + \delta_k) 之中。

证明 反设不然,则对每个正整数 mm,都存在区间 Im⊂[a,b]I_m \subset [a, b],其长度 ∣Im∣<1m|I_m| < \frac{1}{m},但不含于任何 (xk−δk,xk+δk)(x_k - \delta_k, x_k + \delta_k) 之中。取 cmc_m 为 ImI_m 的中点,则 {cm}\{c_m\} 是 [a,b][a, b] 中的有界数列,由致密性定理存在收敛子列 cmj→c∈[a,b]c_{m_j} \to c \in [a, b]。因为有限个邻域覆盖 [a,b][a, b],cc 必属于某个邻域,即存在 kk 使 ∣c−xk∣<δk|c - x_k| < \delta_k。

记 ρ=δk−∣c−xk∣>0\rho = \delta_k - |c - x_k| > 0。当 jj 充分大时 1mj<ρ2\frac{1}{m_j} < \frac{\rho}{2} 且 ∣cmj−c∣<ρ2|c_{m_j} - c| < \frac{\rho}{2},于是 ImjI_{m_j} 中任一点 tt 都满足

∣t−xk∣≤∣t−cmj∣+∣cmj−c∣+∣c−xk∣<12mj+ρ2+∣c−xk∣<ρ+∣c−xk∣=δk|t - x_k| \leq |t - c_{m_j}| + |c_{m_j} - c| + |c - x_k| < \frac{1}{2m_j} + \frac{\rho}{2} + |c - x_k| < \rho + |c - x_k| = \delta_k

也就是说 ImjI_{m_j} 含于第 kk 个邻域之内,与 ImI_m 的取法矛盾。故这样的 η\eta 存在。

有了这个 η\eta,定理的证明就很简单了:任取 x′,x′′∈[a,b]x', x'' \in [a, b] 且 ∣x′−x′′∣<η|x' - x''| < \eta。不妨设 x′≤x′′x' \leq x'',则区间 [x′,x′′][x', x''] 的长度小于 η\eta,故它含于某个邻域 (xk−δk,xk+δk)(x_k - \delta_k, x_k + \delta_k) 内,从而 x′x'、x′′x'' 都满足 ∣t−xk∣<δk|t - x_k| < \delta_k。于是

∣f(x′)−f(x′′)∣≤∣f(x′)−f(xk)∣+∣f(xk)−f(x′′)∣<ε2+ε2=ε|f(x') - f(x'')| \leq |f(x') - f(x_k)| + |f(x_k) - f(x'')| < \frac{\varepsilon}{2} + \frac{\varepsilon}{2} = \varepsilon

这正是所要的结论。


2. 导数与微分

1. 导数

1. 定义

通俗来说,导数是瞬时变化率:xx 每变化一个单位,yy 大约变化多少。它是平均变化率 ΔyΔx\frac{\Delta y}{\Delta x} 在 Δx→0\Delta x \to 0 时的极限,几何上就是曲线在这一点处切线的斜率。


设函数 y=f(x)y=f(x) 在点 x0x_0 的某个邻域内有定义。当自变量 xx 在 x0x_0 处取得增量 Δx\Delta x(点 x0+Δxx_0 + \Delta x 仍在该邻域内)时,相应地,因变量取得增量:

Δy=f(x0+Δx)−f(x0)\Delta y = f(x_0 + \Delta x) - f(x_0)

如果 Δy\Delta y 与 Δx\Delta x 之比当 Δx→0\Delta x \to 0 时的极限存在,那么称函数 y=f(x)y=f(x) 在点 x0x_0 处可导,并称这个极限为函数 y=f(x)y=f(x) 在点 x0x_0 处的导数,记为 f′(x0)f'(x_0),即:

f′(x0)=lim⁡Δx→0ΔyΔx=lim⁡Δx→0f(x0+Δx)−f(x0)Δxf'(x_0) = \lim_{\Delta x \to 0} \frac{\Delta y}{\Delta x} = \lim_{\Delta x \to 0} \frac{f(x_0 + \Delta x) - f(x_0)}{\Delta x}

其他等价写法:y′∣x=x0y'|_{x=x_0},dydx∣x=x0\left.\frac{dy}{dx}\right|_{x=x_0},df(x)dx∣x=x0\left.\frac{df(x)}{dx}\right|_{x=x_0}

导数定义的其他常用形式:

f′(x0)=lim⁡h→0f(x0+h)−f(x0)hf'(x_0) = \lim_{h \to 0} \frac{f(x_0 + h) - f(x_0)}{h}

f′(x0)=lim⁡x→x0f(x)−f(x0)x−x0f'(x_0) = \lim_{x \to x_0} \frac{f(x) - f(x_0)}{x - x_0}

如果极限 lim⁡Δx→0ΔyΔx\lim_{\Delta x \to 0} \frac{\Delta y}{\Delta x} 不存在(比如左右极限不相等,或者趋向无穷大),那么我们就说该点不可导。

可导必定连续,连续不一定可导(证明见第 3 小节)。


单侧导数

左导数:f−′(x0)=lim⁡Δx→0−f(x0+Δx)−f(x0)Δxf'_-(x_0) = \lim_{\Delta x \to 0^-} \frac{f(x_0 + \Delta x) - f(x_0)}{\Delta x} 或 f−′(x0)=lim⁡x→x0−f(x)−f(x0)x−x0f'_-(x_0) = \lim_{x \to x_0^-} \frac{f(x) - f(x_0)}{x - x_0}

右导数:f+′(x0)=lim⁡Δx→0+f(x0+Δx)−f(x0)Δxf'_+(x_0) = \lim_{\Delta x \to 0^+} \frac{f(x_0 + \Delta x) - f(x_0)}{\Delta x} 或 f+′(x0)=lim⁡x→x0+f(x)−f(x0)x−x0f'_+(x_0) = \lim_{x \to x_0^+} \frac{f(x) - f(x_0)}{x - x_0}

f(x)f(x) 在 x0x_0 处可导的充要条件是左导数 f−′(x0)f'_-(x_0) 和右导数 f+′(x0)f'_+(x_0) 存在且相等。如 f(x)=∣x∣f(x) = |x| 在 x=0x = 0 处左导数 f−′(0)=−1f'_-(0) = -1 而右导数 f+′(0)=1f'_+(0) = 1,所以它在 x=0x = 0 处不可导。


2. 几何意义

f(x)f(x) 在点 x0x_0 处的导数 f′(x0)f'(x_0) 在几何上表示曲线 y=f(x)y = f(x) 在点 M(x0,f(x0))M(x_0, f(x_0)) 处切线的斜率。f′(x0)=tan⁡αf'(x_0) = \tan{\alpha},其中 α\alpha 是切线的倾角。

1

曲线 y=f(x)y = f(x) 在点 M(x0,y0)M(x_0, y_0) 处的切线方程为 y−y0=f′(x0)(x−x0) y - y_0 = f'(x_0)(x - x_0)

过切点 M(x0,y0)M(x_0, y_0) 且与切线垂直的直线称为曲线 y=f(x)y = f(x) 在点 MM 处的法线。如果 f′(x0)≠0f'(x_0) \neq 0,法线的斜率为 −1f′(x0)-\frac{1}{f'(x_0)},从而法线方程为 y−y0=−1f′(x0)(x−x0) y - y_0 = -\frac{1}{f'(x_0)}(x-x_0)


3. 可导性与连续性

函数在某点可导一定连续,但连续不一定可导


证明

设函数 f(x)f(x) 在 x=x0x = x_0 处可导,即 lim⁡x→x0f(x)−f(x0)x−x0=f′(x0)\lim_{x \to x_0} \frac{f(x) - f(x_0)}{x - x_0} = f'(x_0)

欲证 f(x)f(x) 在 x0x_0 处连续: lim⁡x→x0f(x)=f(x0)\lim_{x \to x_0} f(x) = f(x_0),即证 lim⁡x→x0(f(x)−f(x0))=0\lim_{x \to x_0} (f(x) - f(x_0)) = 0

当 x≠x0x \neq x_0 时,f(x)−f(x0)=f(x)−f(x0)x−x0⋅(x−x0)f(x) - f(x_0) = \frac{f(x) - f(x_0)}{x - x_0} \cdot (x - x_0) 显然恒成立,对等式两边同时取 x→x0x \to x_0 的极限:

lim⁡x→x0(f(x)−f(x0))=lim⁡x→x0[f(x)−f(x0)x−x0⋅(x−x0)]=(lim⁡x→x0f(x)−f(x0)x−x0)⋅(lim⁡x→x0(x−x0))=f′(x0)⋅0=0\begin{aligned} \lim_{x \to x_0} (f(x) - f(x_0)) &= \lim_{x \to x_0} \left[ \frac{f(x) - f(x_0)}{x - x_0} \cdot (x - x_0) \right] \\ &= \left( \lim_{x \to x_0} \frac{f(x) - f(x_0)}{x - x_0} \right) \cdot \left( \lim_{x \to x_0} (x - x_0) \right) \\ &= f'(x_0) \cdot 0 \\ &= 0 \end{aligned}

得证;


函数在某点连续是函数在该点可导的必要不充分条件,例如 f(x)=∣x∣f(x) = |x| 在 x=0x = 0 处连续,但左导数为 −1-1、右导数为 11,故在该点不可导


4. 求导法则

基本导数公式

(1) (C)′=0,(2) (xμ)′=μxμ−1,(3) (sin⁡x)′=cos⁡x,(4) (cos⁡x)′=−sin⁡x,(5) (tan⁡x)′=sec⁡2x,(6) (cot⁡x)′=−csc⁡2x,(7) (sec⁡x)′=sec⁡xtan⁡x,(8) (csc⁡x)′=−csc⁡xcot⁡x,(9) (ax)′=axln⁡a(a>0,a≠1),(10) (ex)′=ex,(11) (log⁡ax)′=1xln⁡a(a>0,a≠1),(12) (ln⁡x)′=1x,(13) (arcsin⁡x)′=11−x2,(14) (arccos⁡x)′=−11−x2,(15) (arctan⁡x)′=11+x2,(16) (arccot⁡x)′=−11+x2\begin{aligned} &(1)\ (C)' = 0, &&(2)\ (x^\mu)' = \mu x^{\mu-1}, \\ &(3)\ (\sin x)' = \cos x, &&(4)\ (\cos x)' = -\sin x, \\ &(5)\ (\tan x)' = \sec^2 x, &&(6)\ (\cot x)' = -\csc^2 x, \\ &(7)\ (\sec x)' = \sec x \tan x, &&(8)\ (\csc x)' = -\csc x \cot x, \\ &(9)\ (a^x)' = a^x \ln a \quad (a>0, a \neq 1), &&(10)\ (e^x)' = e^x, \\ &(11)\ (\log_a x)' = \frac{1}{x \ln a} \quad (a>0, a \neq 1), &&(12)\ (\ln x)' = \frac{1}{x}, \\ &(13)\ (\arcsin x)' = \frac{1}{\sqrt{1-x^2}}, &&(14)\ (\arccos x)' = -\frac{1}{\sqrt{1-x^2}}, \\ &(15)\ (\arctan x)' = \frac{1}{1+x^2}, &&(16)\ (\operatorname{arccot} x)' = -\frac{1}{1+x^2} \end{aligned}


和差积商求导法则

设 u=u(x),v=v(x)u=u(x), v=v(x) 都可导,则:

(1) (u±v)′=u′±v′,(2) (Cu)′=Cu′(C 是常数),(3) (uv)′=u′v+uv′,(4) (uv)′=u′v−uv′v2(v≠0).\begin{aligned} &(1)\ (u \pm v)' = u' \pm v', &&(2)\ (Cu)' = Cu' \quad (C \text{ 是常数}), \\ &(3)\ (uv)' = u'v + uv', &&(4)\ \left( \frac{u}{v} \right)' = \frac{u'v - uv'}{v^2} \quad (v \neq 0). \end{aligned}


反函数求导法则

设 x=f(y)x=f(y) 在区间 Iy\mathbf{I_y} 内单调、可导且 f′(y)≠0f'(y) \neq 0,则它的反函数 y=f−1(x)y=f^{-1}(x) 在 Ix=f(Iy)\mathbf{I_x} = f(\mathbf{I_y}) 内也可导,且:

[f−1(x)]′=1f′(y)或dydx=1dxdy[f^{-1}(x)]' = \frac{1}{f'(y)} \quad \text{或} \quad \frac{dy}{dx} = \frac{1}{\frac{dx}{dy}}


复合函数的求导法则

设 y=f(u)y=f(u),而 u=g(x)u=g(x) 且 f(u)f(u) 及 g(x)g(x) 都可导,则复合函数 y=f[g(x)]y=f[g(x)] 的导数为:

dydx=dydu⋅dudx或y′(x)=f′(u)⋅g′(x)\frac{dy}{dx} = \frac{dy}{du} \cdot \frac{du}{dx} \quad \text{或} \quad y'(x) = f'(u) \cdot g'(x)


2. 高阶导数

1. 定义

设函数 y=f(x)y = f(x) 在某个区间内可导,其导数为 f′(x)f'(x)。如果 f′(x)f'(x) 在该区间内仍然可导,我们称它的导数为 f(x)f(x) 的二阶导数。

一般地, f(x)f(x) 的 nn 阶导数是其 n−1n-1 阶导数的导数,数学递推式为:

f(n)(x)=ddx[f(n−1)(x)]f^{(n)}(x) = \frac{d}{dx} \left[ f^{(n-1)}(x) \right]

记号写法:nn 阶导数也可记作 y(n)y^{(n)} 或 dnydxn\frac{d^n y}{dx^n},二阶导数常记作 f′′(x)f''(x) 或 y′′y'',三阶及以上用带括号的上标 f(n)(x)f^{(n)}(x)。
 

2. 几何意义

一阶导数 f′(x)f'(x):描绘曲线的斜率(切线方向)

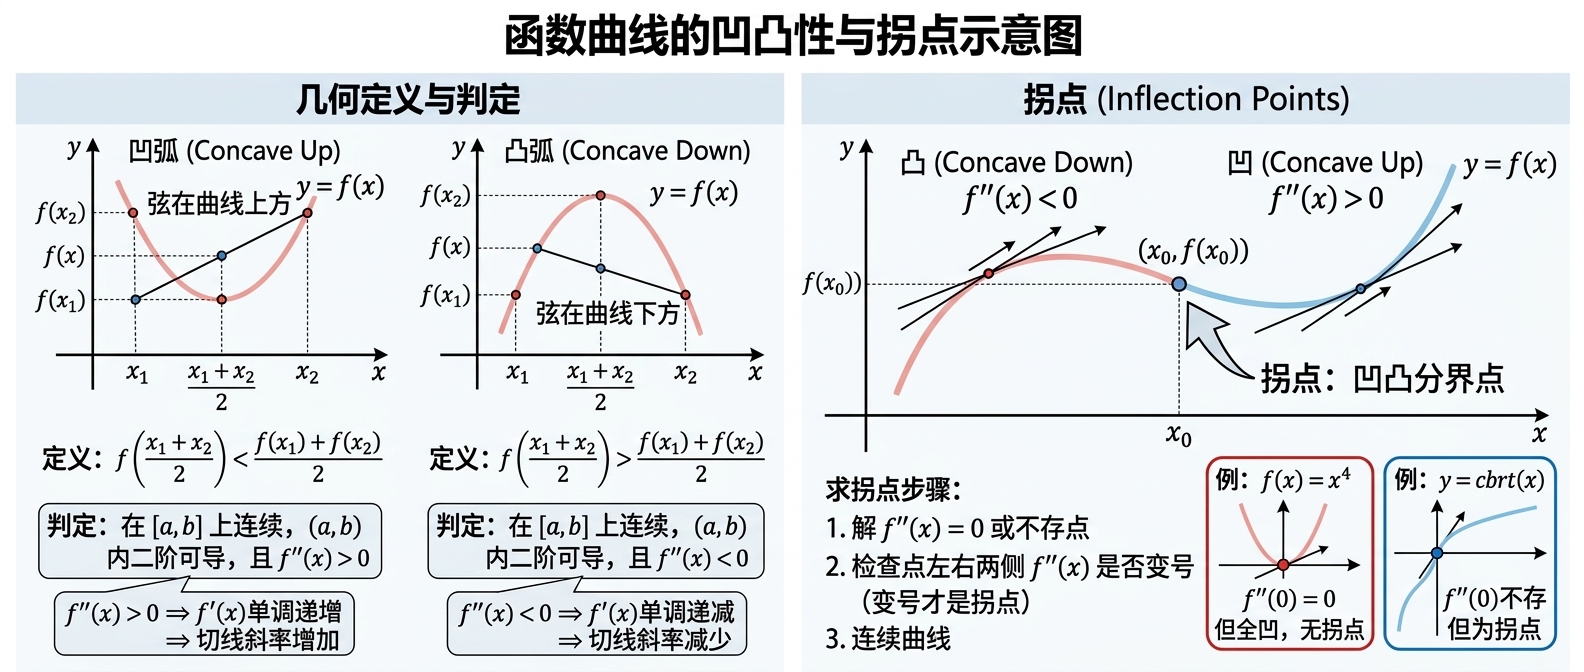
二阶导数 f′′(x)f''(x):描绘斜率的变化率,即曲线的凹凸性:

  • 若 f′′(x)>0f''(x) > 0,曲线呈凹状(向上弯曲,凹面朝上)
  • 若 f′′(x)<0f''(x) < 0,曲线呈凸状(向下弯曲,凹面朝下)
  • 若 f′′(x)=0f''(x) = 0 且两侧异号,该点为拐点(Inflection Point)

在微分几何中,一阶和二阶导数共同决定了曲线的曲率(Curvature)。二阶导数是切线斜率的变化率:f′′f'' 越大,斜率变化得越快,曲线弯曲的趋势越强。不过要注意,这不是说 f′′f'' 大就一定曲率大:按 3.7 的公式 K=∣f′′∣(1+f′2)3/2K = \frac{|f''|}{(1 + f'^2)^{3/2}},曲率还与 f′f' 有关——同一个 f′′f'' 下,∣f′∣|f'| 越大曲率反而越小。


3. 隐函数

1. 定义

显函数:因变量 yy 被明确地单独放在等号的一边,而自变量 xx(和常数)被完全放在等号的另一边,一般形式为 y=f(x) y = f(x)

隐函数:自变量 xx 和因变量 yy 混合在一个方程中,方程中并没有把 yy 明确地表示为 xx 的表达式,一般形式为 F(x,y)=0F(x, y) = 0

隐函数的显化:就是解方程的过程:把 yy 从 F(x,y)=0F(x, y) = 0 中解出来,变成 y=f(x)y = f(x) 的显函数形式


2. 求导

对隐函数的求导,应用复合函数求导法则(链式法则)。对于含 yy 的项,将 yy 看作中间变量,先对 yy 求导,再乘以 dydx\frac{dy}{dx}(y′y')


4. 参数方程

1. 定义

参数曲线(parametric curves)和参数方程(parametric equations)是使用一个或多个参数来描述几何曲线的一种方法。

参数方程通过一个或多个参数来描述曲线上的点。例如,设定一个参数 tt 表示曲线上各个点的变化量,点的 xx 和 yy 坐标分别是 tt 的函数:

{x=f(t)y=g(t)\begin{cases} x = f(t) \\ y = g(t) \end{cases}

点集 (x,y)=(f(t),g(t))(x, y) = (f(t), g(t)) 是一条参数曲线。

这种定义方法适用于二维平面中的曲线,如果在三维空间中则增加一个 zz 坐标函数 z=h(t)z=h(t)


2. 求导

已知 yy 是 xx 的函数,xx 又是 tt 的函数,那么根据链式法则:dydt=dydx⋅dxdt\frac{dy}{dt} = \frac{dy}{dx} \cdot \frac{dx}{dt},则:

dydx=dydtdxdt=y′(t)x′(t)\frac{dy}{dx} = \frac{\frac{dy}{dt}}{\frac{dx}{dt}} = \frac{y'(t)}{x'(t)}


5. 微分

1. 定义

一个通俗的理解:在一点附近,用一条直线去代替曲线,这条直线的变化量,就是微分。

如果拿着放大镜看一条曲线,放大到很小很小的一块,曲线看起来几乎就是一条直线。这条“局部直线”的斜率,就是导数 f′(x)f'(x)。沿着这条直线走一小步 dxdx 高度变化就是 dy=f′(x)dxdy = f'(x)dx,这就是微分。


设函数 y=f(x)y=f(x) 在某区间内有定义,x0x_0 及 x0+Δxx_0 + \Delta x 都在这个区间内。如果函数的增量

Δy=f(x0+Δx)−f(x0)\Delta y = f(x_0 + \Delta x) - f(x_0)

可以表示为

Δy=AΔx+o(Δx)\Delta y = A \Delta x + o(\Delta x)

  • AΔxA\Delta x 表示按某个固定斜率 AA 估算出来的变化量,是线性主部
  • o(Δx)o(\Delta x) 表示剩下的误差,而且这个误差比 Δx\Delta x 更快趋于 0

而微分即为:

dy=AΔxdy = A \Delta x

o(Δx)o(\Delta x) 本质上是曲线弯曲造成的偏差,非常小。Δy\Delta y 表示真实增量;微分 dydy 是真实增量的线性近似,当 Δx\Delta x 越小,这个近似越准。


可微

可微即可导,常数 AA 就是导数 f′(x0)f'(x_0)。因为

ΔyΔx=A+o(Δx)Δx\frac{\Delta y}{\Delta x} = A + \frac{o(\Delta x)}{\Delta x}

令 Δx→0\Delta x \to 0,右边第二项趋于 00,故 lim⁡Δx→0ΔyΔx=A\lim_{\Delta x \to 0} \frac{\Delta y}{\Delta x} = A,即 f′(x0)=Af'(x_0) = A。反之,若 f′(x0)f'(x_0) 存在,记 α=ΔyΔx−f′(x0)\alpha = \frac{\Delta y}{\Delta x} - f'(x_0),则 α\alpha 是 Δx→0\Delta x \to 0 时的无穷小,于是

Δy=f′(x0)Δx+αΔx=f′(x0)Δx+o(Δx)\Delta y = f'(x_0) \Delta x + \alpha \Delta x = f'(x_0) \Delta x + o(\Delta x)

可见可微与可导彼此等价。于是微分总可以写成

dy=f′(x0)Δxdy = f'(x_0) \Delta x

自变量的微分

当 y=xy = x(即 f(x)=xf(x) = x)时,f′(x)=1f'(x) = 1,于是 dx=Δxdx = \Delta x。所以自变量的微分就是自变量的增量,微分可以写成

dy=f′(x)dx或df(x)=f′(x)dxdy = f'(x) dx \quad \text{或} \quad df(x) = f'(x) dx

这也是导数记作 dydx\frac{dy}{dx} 的由来:它确实可以看成两个微分之商,不过它的本质仍是极限。


2. 几何意义

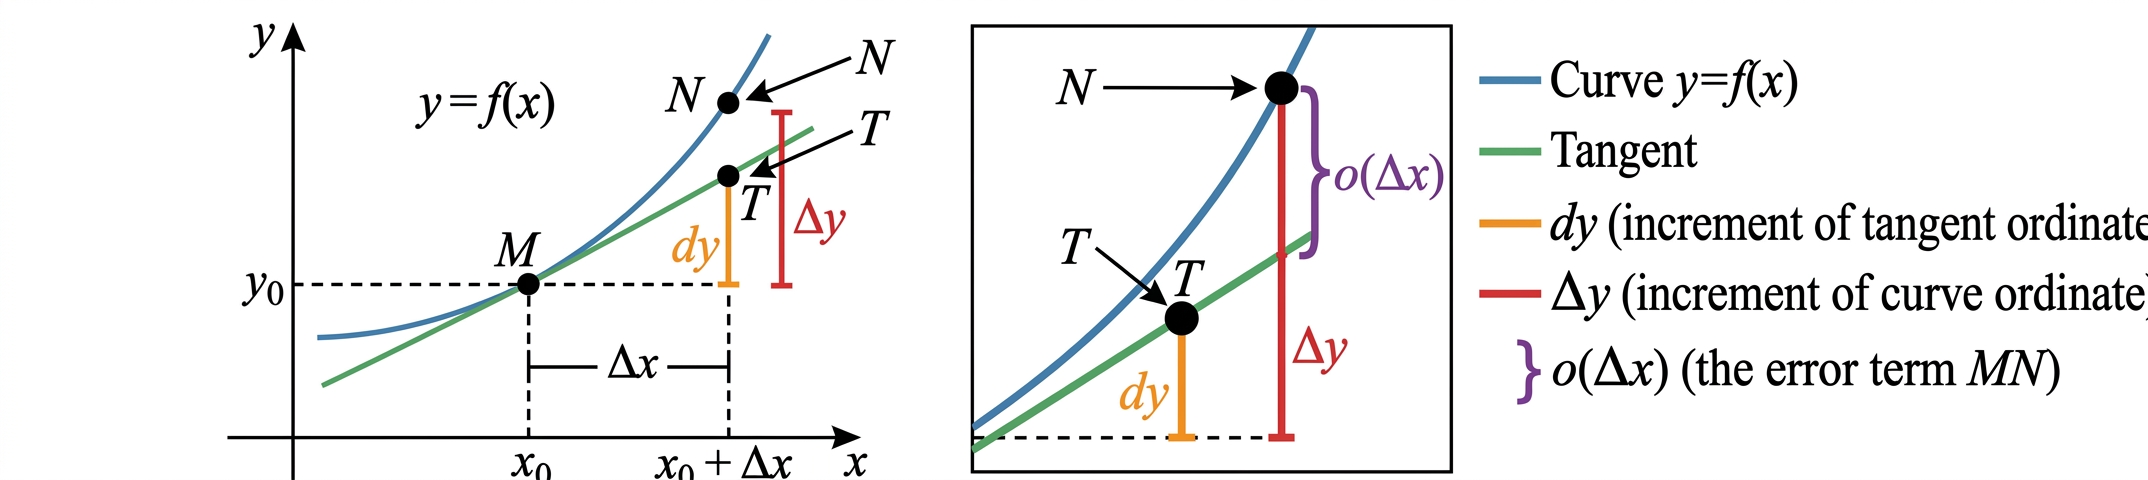
在曲线 y=f(x)y = f(x) 上取点 M(x0,y0)M(x_0, y_0),过 MM 作切线。当自变量从 x0x_0 变到 x0+Δxx_0 + \Delta x 时,曲线上的点从 MM 变到 NN,切线上的点从 MM 变到 TT,则:

  • Δy=f(x0+Δx)−f(x0)\Delta y = f(x_0 + \Delta x) - f(x_0) 是曲线纵坐标的增量,即线段 MN‾\overline{MN}
  • dy=f′(x0)Δxdy = f'(x_0) \Delta x 是切线纵坐标的增量,即线段 MT‾\overline{MT}

也就是说,微分就是切线上的增量。Δx\Delta x 越接近 00,切线与曲线越贴紧,Δy\Delta y 与 dydy 的差就越小,而且这个差是 o(Δx)o(\Delta x),比 Δx\Delta x 本身更快地趋于 00。

2


3. 运算法则

既然 dy=f′(x)dxdy = f'(x) dx,把 2.1 的导数公式每条乘上 dxdx,就得到相应的微分公式。


基本初等函数的微分公式

(1) d(C)=0,(2) d(xμ)=μxμ−1dx,(3) d(sin⁡x)=cos⁡x dx,(4) d(cos⁡x)=−sin⁡x dx,(5) d(tan⁡x)=sec⁡2x dx,(6) d(cot⁡x)=−csc⁡2x dx,(7) d(sec⁡x)=sec⁡xtan⁡x dx,(8) d(csc⁡x)=−csc⁡xcot⁡x dx,(9) d(ax)=axln⁡a dx(a>0,a≠1),(10) d(ex)=exdx,(11) d(log⁡ax)=dxxln⁡a(a>0,a≠1),(12) d(ln⁡x)=dxx,(13) d(arcsin⁡x)=dx1−x2,(14) d(arccos⁡x)=−dx1−x2,(15) d(arctan⁡x)=dx1+x2,(16) d(arccot⁡x)=−dx1+x2\begin{aligned} &(1)\ d(C) = 0, &&(2)\ d(x^\mu) = \mu x^{\mu-1} dx, \\ &(3)\ d(\sin x) = \cos x \, dx, &&(4)\ d(\cos x) = -\sin x \, dx, \\ &(5)\ d(\tan x) = \sec^2 x \, dx, &&(6)\ d(\cot x) = -\csc^2 x \, dx, \\ &(7)\ d(\sec x) = \sec x \tan x \, dx, &&(8)\ d(\csc x) = -\csc x \cot x \, dx, \\ &(9)\ d(a^x) = a^x \ln a \, dx \quad (a>0, a \neq 1), &&(10)\ d(e^x) = e^x dx, \\ &(11)\ d(\log_a x) = \frac{dx}{x \ln a} \quad (a>0, a \neq 1), &&(12)\ d(\ln x) = \frac{dx}{x}, \\ &(13)\ d(\arcsin x) = \frac{dx}{\sqrt{1-x^2}}, &&(14)\ d(\arccos x) = -\frac{dx}{\sqrt{1-x^2}}, \\ &(15)\ d(\arctan x) = \frac{dx}{1+x^2}, &&(16)\ d(\operatorname{arccot} x) = -\frac{dx}{1+x^2} \end{aligned}


微分运算法则

设 u=u(x)u = u(x)、v=v(x)v = v(x) 都可微,则:

  • d(u±v)=du±dvd(u \pm v) = du \pm dv
  • d(uv)=v du+u dvd(uv) = v \, du + u \, dv
  • d(Cu)=C dud(Cu) = C \, du(CC 为常数)
  • d(uv)=v du−u dvv2(v≠0)d\left( \frac{u}{v} \right) = \frac{v \, du - u \, dv}{v^2} \quad (v \neq 0)


复合函数的微分

设 y=f(u)y = f(u)、u=g(x)u = g(x) 都可微,则复合函数 y=f[g(x)]y = f[g(x)] 的微分为

dy=f′(u) g′(x)dx=f′(u) dudy = f'(u) \, g'(x) dx = f'(u) \, du

无论 uu 是自变量还是中间变量,微分都保持 dy=f′(u)dudy = f'(u) du 这一形式,这就是一阶微分形式不变性。


4. 近似计算

由 Δy=dy+o(Δx)\Delta y = dy + o(\Delta x) 可知,当 ∣Δx∣|\Delta x| 很小时

Δy≈dy=f′(x0)Δx\Delta y \approx dy = f'(x_0) \Delta x

把 Δy=f(x0+Δx)−f(x0)\Delta y = f(x_0 + \Delta x) - f(x_0) 代回,得常用的近似公式

f(x0+Δx)≈f(x0)+f′(x0)Δxf(x_0 + \Delta x) \approx f(x_0) + f'(x_0) \Delta x


常用近似公式

取 x0=0x_0 = 0、Δx=x\Delta x = x(∣x∣|x| 很小),由 f(x)≈f(0)+f′(0)xf(x) \approx f(0) + f'(0)x 可得:

  • sin⁡x≈x\sin x \approx x(因为 sin⁡0=0\sin 0 = 0,(sin⁡x)′∣x=0=1(\sin x)'|_{x=0} = 1)。单位圆上,小角度的正弦(对边)与弧长非常接近
  • tan⁡x≈x\tan x \approx x(因为 tan⁡0=0\tan 0 = 0,(tan⁡x)′∣x=0=1(\tan x)'|_{x=0} = 1)。小角度时,切线段与弧长也非常接近
  • ex≈1+xe^x \approx 1 + x
  • ln⁡(1+x)≈x\ln(1 + x) \approx x
  • 1+x≈1+x2\sqrt{1 + x} \approx 1 + \frac{x}{2},更一般地 (1+x)α≈1+αx(1 + x)^\alpha \approx 1 + \alpha x


【例】 求 9983\sqrt[3]{998} 的近似值。

【解】

取 f(x)=x3f(x) = \sqrt[3]{x},x0=1000x_0 = 1000,Δx=−2\Delta x = -2。因为

f′(x)=13x−23=13x23,f′(1000)=13×100=1300f'(x) = \frac{1}{3} x^{-\frac{2}{3}} = \frac{1}{3 \sqrt[3]{x^2}}, \qquad f'(1000) = \frac{1}{3 \times 100} = \frac{1}{300}

所以

9983=f(1000−2)≈f(1000)+f′(1000)⋅(−2)=10−2300≈9.9933\sqrt[3]{998} = f(1000 - 2) \approx f(1000) + f'(1000) \cdot (-2) = 10 - \frac{2}{300} \approx 9.9933


误差估计

设量 xx 由测量得到,测量误差为 Δx\Delta x,y=f(x)y = f(x) 由 xx 计算得到,则 yy 的误差近似为

Δy≈dy=f′(x)Δx\Delta y \approx dy = f'(x) \Delta x

因此 yy 的绝对误差限约为 ∣f′(x)∣⋅∣Δx∣|f'(x)| \cdot |\Delta x|,相对误差限约为

∣dyy∣=∣f′(x)f(x)∣⋅∣Δx∣\left| \frac{dy}{y} \right| = \left| \frac{f'(x)}{f(x)} \right| \cdot |\Delta x|

例如 y=xny = x^n 时 ∣dyy∣=n∣dxx∣\left| \frac{dy}{y} \right| = n \left| \frac{dx}{x} \right|:测量值放大 nn 倍,相对误差也放大 nn 倍。


3. 一元函数微分学的应用

1. 微分中值定理

1. 费马引理

一个通俗的理解:光滑山顶的那一点,切线水平,瞬时坡度为零,导数为零。


设函数 f(x)f(x) 在点 x0x_0 的某邻域 U(x0)U(x_0) 内有定义,并且在 x0x_0 处可导。如果对任意的 x∈U(x0)x \in U(x_0) 都有

f(x)≤f(x0)(或 f(x)≥f(x0))f(x) \leq f(x_0) \quad (\text{或} \ f(x) \geq f(x_0))

那么

f′(x0)=0f'(x_0) = 0


证明

只证 f(x)≤f(x0)f(x) \leq f(x_0) 的情形,另一情形同理。

因为 f(x)≤f(x0)f(x) \leq f(x_0),所以对 x0+Δx∈U(x0)x_0 + \Delta x \in U(x_0) 总有

Δy=f(x0+Δx)−f(x0)≤0\Delta y = f(x_0 + \Delta x) - f(x_0) \leq 0

于是当 Δx>0\Delta x > 0 时

ΔyΔx≤0\frac{\Delta y}{\Delta x} \leq 0

当 Δx<0\Delta x < 0 时

ΔyΔx≥0\frac{\Delta y}{\Delta x} \geq 0

由 f(x)f(x) 在 x0x_0 处可导,左、右导数都存在且等于 f′(x0)f'(x_0),对上两式分别取极限:

f′(x0)=lim⁡Δx→0+ΔyΔx≤0,f′(x0)=lim⁡Δx→0−ΔyΔx≥0f'(x_0) = \lim_{\Delta x \to 0^+} \frac{\Delta y}{\Delta x} \leq 0, \qquad f'(x_0) = \lim_{\Delta x \to 0^-} \frac{\Delta y}{\Delta x} \geq 0

故

f′(x0)=0f'(x_0) = 0


导数为零的点

使 f′(x)=0f'(x) = 0 的点称为函数的驻点(或稳定点、临界点)。费马引理说的是:可导函数在区间内部的极值点必定是驻点。

反过来不成立:f(x)=x3f(x) = x^3 在 x=0x = 0 处有 f′(0)=0f'(0) = 0,但 x=0x = 0 不是极值点。


2. 罗尔定理

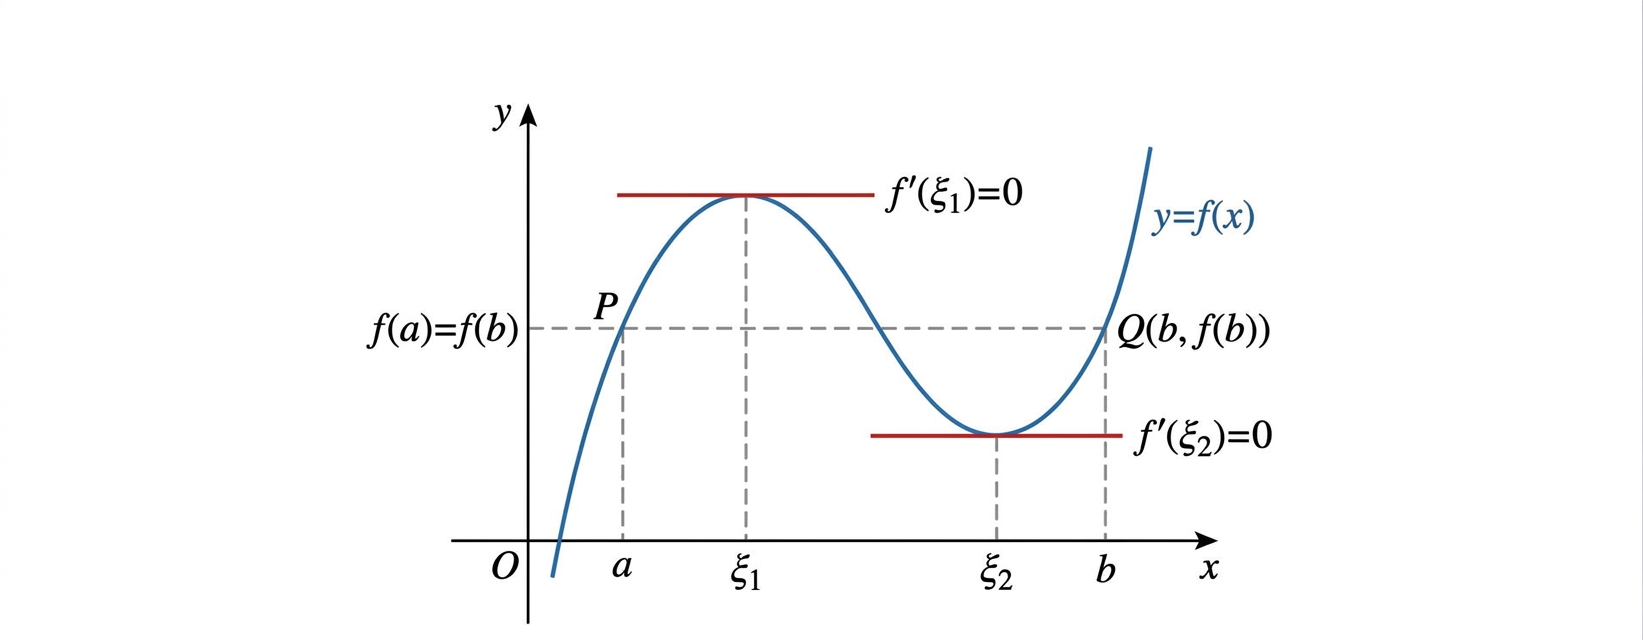
一个通俗的理解:两端一样高,中间必有平地。函数在两个等值端点之间连续且光滑,那么曲线上至少有一点的切线是水平的。


如果函数 f(x)f(x) 满足

  1. 在闭区间 [a,b][a, b] 上连续
  2. 在开区间 (a,b)(a, b) 内可导
  3. f(a)=f(b)f(a) = f(b)

那么在 (a,b)(a, b) 内至少存在一点 ξ\xi,使得

f′(ξ)=0f'(\xi) = 0

3


证明

因为 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,由 1.2 的闭区间上连续函数的性质可知,f(x)f(x) 在 [a,b][a, b] 上必取到最大值 MM 与最小值 mm。

  • 若 M=mM = m,则 f(x)f(x) 在 [a,b][a, b] 上恒为常数,于是对任意 x∈(a,b)x \in (a, b) 都有 f′(x)=0f'(x) = 0,任取一点作 ξ\xi 即可
  • 若 M>mM > m,由 f(a)=f(b)f(a) = f(b) 可知,最大值与最小值中至少有一个不等于 f(a)f(a),不妨设 M≠f(a)M \neq f(a),则取到最大值 MM 的点 ξ\xi 必在 (a,b)(a, b) 内(因为端点处的函数值都是 f(a)f(a))

于是 ξ\xi 是 f(x)f(x) 在 U(ξ)⊂(a,b)U(\xi) \subset (a, b) 内的最大值点,由费马引理得

f′(ξ)=0f'(\xi) = 0


【例】 设 f(x)=(x−1)(x−2)(x−3)f(x) = (x-1)(x-2)(x-3),证明方程 f′(x)=0f'(x) = 0 在 (1,3)(1, 3) 内有两个实根。

【解】

f(x)f(x) 是多项式,在 [1,3][1, 3] 上连续、在 (1,3)(1, 3) 内可导,且

f(1)=f(2)=f(3)=0f(1) = f(2) = f(3) = 0

在 [1,2][1, 2] 上用罗尔定理,存在 ξ1∈(1,2)\xi_1 \in (1, 2) 使 f′(ξ1)=0f'(\xi_1) = 0;在 [2,3][2, 3] 上用罗尔定理,存在 ξ2∈(2,3)\xi_2 \in (2, 3) 使 f′(ξ2)=0f'(\xi_2) = 0。

又 f′(x)f'(x) 是二次多项式,至多有两个实根,故 f′(x)=0f'(x) = 0 在 (1,3)(1, 3) 内恰有两个实根。


3. 拉格朗日中值定理

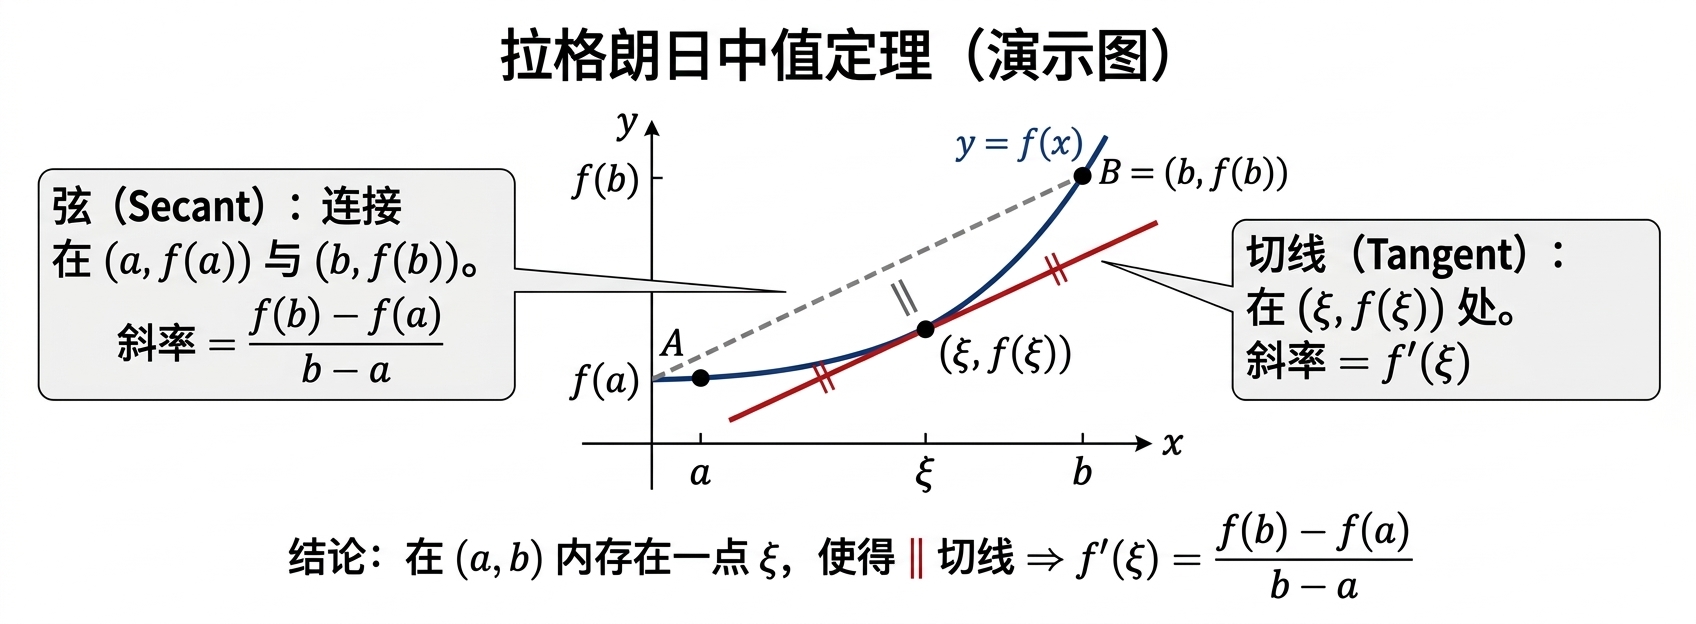
一个通俗的理解:两端不一样高,中间必有某点的切线平行于两端连线。罗尔定理是它的特殊情况(两端一样高时,两端连线水平)。


如果函数 f(x)f(x) 满足

  1. 在闭区间 [a,b][a, b] 上连续
  2. 在开区间 (a,b)(a, b) 内可导

那么在 (a,b)(a, b) 内至少存在一点 ξ\xi,使得

f(b)−f(a)=f′(ξ)(b−a)f(b) - f(a) = f'(\xi)(b - a)

或写成

f′(ξ)=f(b)−f(a)b−af'(\xi) = \frac{f(b) - f(a)}{b - a}

4


证明

构造辅助函数,把问题化成罗尔定理:

φ(x)=f(x)−f(a)−f(b)−f(a)b−a(x−a)\varphi(x) = f(x) - f(a) - \frac{f(b) - f(a)}{b - a}(x - a)

φ(x)\varphi(x) 在 [a,b][a, b] 上连续、在 (a,b)(a, b) 内可导,且

φ(a)=0,φ(b)=f(b)−f(a)−f(b)−f(a)b−a(b−a)=0\varphi(a) = 0, \qquad \varphi(b) = f(b) - f(a) - \frac{f(b) - f(a)}{b - a}(b - a) = 0

由罗尔定理,存在 ξ∈(a,b)\xi \in (a, b) 使 φ′(ξ)=0\varphi'(\xi) = 0,即

f′(ξ)−f(b)−f(a)b−a=0f'(\xi) - \frac{f(b) - f(a)}{b - a} = 0

故

f′(ξ)=f(b)−f(a)b−af'(\xi) = \frac{f(b) - f(a)}{b - a}


几何上,f(b)−f(a)b−a\frac{f(b) - f(a)}{b - a} 是弦 ABAB 的斜率,f′(ξ)f'(\xi) 是点 ξ\xi 处切线的斜率:定理说明曲线上至少有一点的切线平行于这条弦。


有限增量公式

把 aa 换成 xx、bb 换成 x+Δxx + \Delta x,定理可写成

Δy=f(x+Δx)−f(x)=f′(ξ)Δx(ξ 在 x 与 x+Δx 之间)\Delta y = f(x + \Delta x) - f(x) = f'(\xi) \Delta x \qquad (\xi \text{ 在 } x \text{ 与 } x + \Delta x \text{ 之间})

这是用某点的导数精确表示增量,称为有限增量公式。它比 Δy≈dy\Delta y \approx dy 更强:不是近似,而是等式,只是 f′f' 在哪个点取值事先不知道。


推论

  • 如果函数 f(x)f(x) 在区间 I\mathbf{I} 上可导,且 f′(x)≡0f'(x) \equiv 0,那么 f(x)f(x) 在 I\mathbf{I} 上恒为常数。证明:任取 x1<x2∈Ix_1 < x_2 \in \mathbf{I},在 [x1,x2][x_1, x_2] 上用中值定理得 f(x2)−f(x1)=f′(ξ)(x2−x1)=0f(x_2) - f(x_1) = f'(\xi)(x_2 - x_1) = 0
  • 如果 f′(x)=g′(x)f'(x) = g'(x) 在区间 I\mathbf{I} 上处处成立,那么 f(x)=g(x)+Cf(x) = g(x) + C(CC 为常数)


【例 1】 证明:当 x>0x > 0 时,x1+x<ln⁡(1+x)<x\frac{x}{1 + x} < \ln(1 + x) < x。

【解】

取 f(t)=ln⁡(1+t)f(t) = \ln(1 + t),它在 [0,x][0, x] 上连续、在 (0,x)(0, x) 内可导,且

f′(t)=11+tf'(t) = \frac{1}{1 + t}

由拉格朗日中值定理,存在 ξ∈(0,x)\xi \in (0, x) 使

ln⁡(1+x)−ln⁡1=x1+ξ\ln(1 + x) - \ln 1 = \frac{x}{1 + \xi}

因为 0<ξ<x0 < \xi < x,所以

x1+x<x1+ξ<x\frac{x}{1 + x} < \frac{x}{1 + \xi} < x

即

x1+x<ln⁡(1+x)<x\frac{x}{1 + x} < \ln(1 + x) < x


【例 2】 证明:对任意实数 x1,x2x_1, x_2 都有 ∣sin⁡x1−sin⁡x2∣≤∣x1−x2∣|\sin x_1 - \sin x_2| \leq |x_1 - x_2|。

【解】

不妨设 x1<x2x_1 < x_2。取 f(x)=sin⁡xf(x) = \sin x,它在 [x1,x2][x_1, x_2] 上连续、在 (x1,x2)(x_1, x_2) 内可导,由拉格朗日中值定理,存在 ξ∈(x1,x2)\xi \in (x_1, x_2) 使

sin⁡x2−sin⁡x1=cos⁡ξ⋅(x2−x1)\sin x_2 - \sin x_1 = \cos \xi \cdot (x_2 - x_1)

两边取绝对值,并注意 ∣cos⁡ξ∣≤1|\cos \xi| \leq 1:

∣sin⁡x2−sin⁡x1∣=∣cos⁡ξ∣⋅∣x2−x1∣≤∣x2−x1∣|\sin x_2 - \sin x_1| = |\cos \xi| \cdot |x_2 - x_1| \leq |x_2 - x_1|

若 x1=x2x_1 = x_2 显然成立,若 x1>x2x_1 > x_2 交换两者即可。


4. 柯西中值定理

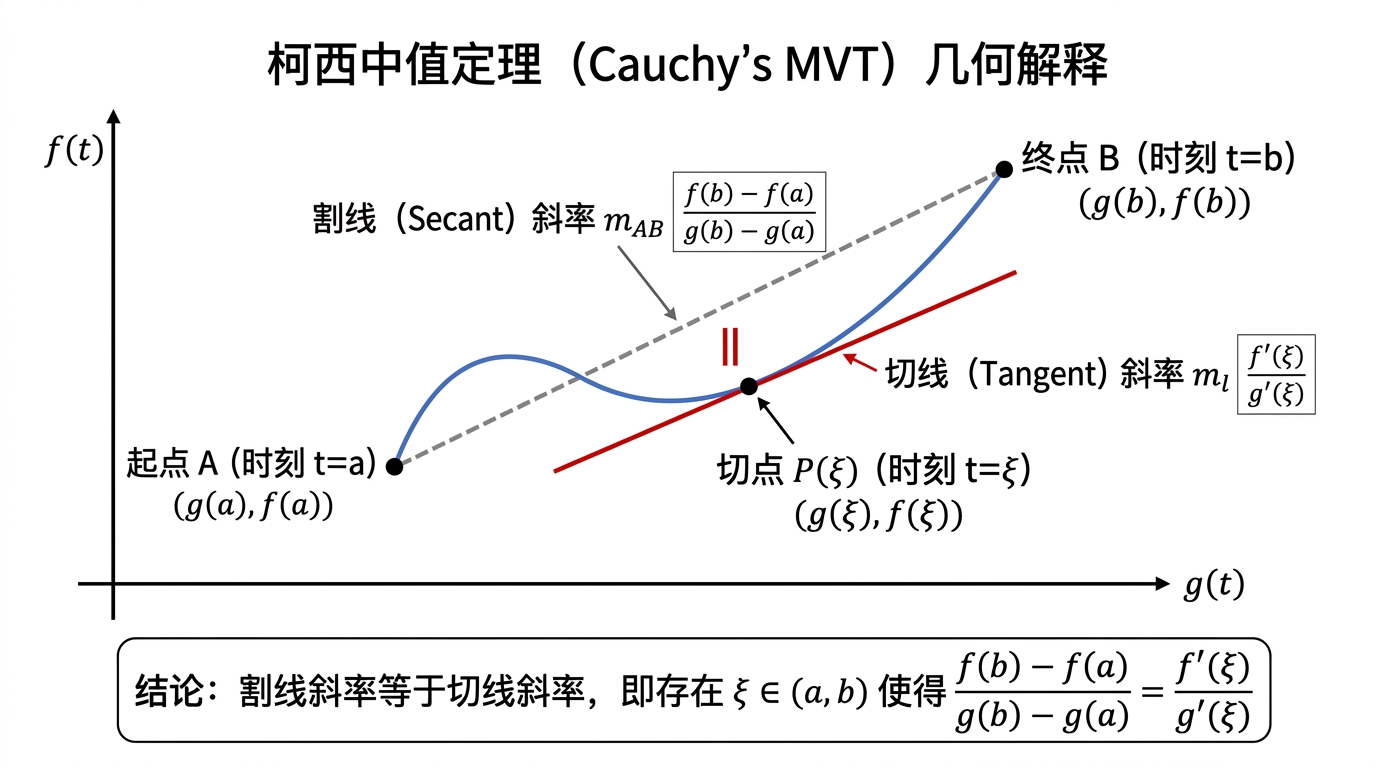
一个通俗的理解:一个点从 AA 走到 BB,走的路线弯弯曲曲。把 AA 和 BB 用直尺连成一条直线,路上至少有一个瞬间,这个点走的方向,和 A→BA→B 这条直线的方向平行。

更具体地,把两个函数看成参数曲线 {x=g(t)y=f(t)\begin{cases} x = g(t) \\ y = f(t) \end{cases},起点 A=(g(a),f(a))A = (g(a), f(a)),终点 B=(g(b),f(b))B = (g(b), f(b))。

连接 A、B 的直线叫割线,其代表从起点到终点的总方向;

曲线上某一时刻的切线代表那一瞬间的运动方向;

而在这条弯曲轨迹上,一定存在某一时刻,它的切线方向和起点终点连线的方向平行。

拉格朗日中值定理是 g(t)=tg(t) = t 的特殊情况


如果函数 f(x)f(x) 与 g(x)g(x) 满足

  1. 在闭区间 [a,b][a, b] 上连续
  2. 在开区间 (a,b)(a, b) 内可导
  3. g′(x)≠0g'(x) \neq 0(x∈(a,b)x \in (a, b))

那么在 (a,b)(a, b) 内至少存在一点 ξ\xi,使得

f(b)−f(a)g(b)−g(a)=f′(ξ)g′(ξ)\frac{f(b) - f(a)}{g(b) - g(a)} = \frac{f'(\xi)}{g'(\xi)}

5


证明

由 g′(x)≠0g'(x) \neq 0 及拉格朗日中值定理可知 g(b)−g(a)≠0g(b) - g(a) \neq 0,否则推出某点 g′(ξ)=0g'(\xi) = 0,矛盾。

构造辅助函数

φ(x)=f(x)−f(a)−f(b)−f(a)g(b)−g(a)[g(x)−g(a)]\varphi(x) = f(x) - f(a) - \frac{f(b) - f(a)}{g(b) - g(a)}[g(x) - g(a)]

φ(x)\varphi(x) 在 [a,b][a, b] 上连续、在 (a,b)(a, b) 内可导,且

φ(a)=0,φ(b)=f(b)−f(a)−f(b)−f(a)g(b)−g(a)[g(b)−g(a)]=0\varphi(a) = 0, \qquad \varphi(b) = f(b) - f(a) - \frac{f(b) - f(a)}{g(b) - g(a)}[g(b) - g(a)] = 0

由罗尔定理,存在 ξ∈(a,b)\xi \in (a, b) 使 φ′(ξ)=0\varphi'(\xi) = 0,即

f′(ξ)−f(b)−f(a)g(b)−g(a)g′(ξ)=0f'(\xi) - \frac{f(b) - f(a)}{g(b) - g(a)} g'(\xi) = 0

两边除以 g′(ξ)g'(\xi)(不为零)得

f(b)−f(a)g(b)−g(a)=f′(ξ)g′(ξ)\frac{f(b) - f(a)}{g(b) - g(a)} = \frac{f'(\xi)}{g'(\xi)}

当 g(x)=xg(x) = x 时,g′(x)=1g'(x) = 1,公式化为拉格朗日中值定理,可见柯西中值定理是更一般的形式。


【例】 设 f(x)f(x) 在 [a,b][a, b] 上连续、在 (a,b)(a, b) 内可导(0<a<b0 < a < b),证明存在 ξ∈(a,b)\xi \in (a, b) 使

f(b)−f(a)=ξf′(ξ)ln⁡baf(b) - f(a) = \xi f'(\xi) \ln \frac{b}{a}

【解】

取 g(x)=ln⁡xg(x) = \ln x,它在 [a,b][a, b] 上连续、在 (a,b)(a, b) 内可导,且 g′(x)=1x≠0g'(x) = \frac{1}{x} \neq 0。

对 f(x)f(x) 与 g(x)g(x) 用柯西中值定理,存在 ξ∈(a,b)\xi \in (a, b) 使

f(b)−f(a)ln⁡b−ln⁡a=f′(ξ)1ξ=ξf′(ξ)\frac{f(b) - f(a)}{\ln b - \ln a} = \frac{f'(\xi)}{\frac{1}{\xi}} = \xi f'(\xi)

即

f(b)−f(a)=ξf′(ξ)ln⁡baf(b) - f(a) = \xi f'(\xi) \ln \frac{b}{a}


2. 洛必达法则

一个通俗的理解:遇到“两个都趋于 0”或“两个都趋于无穷大”的比值,直接看比值没意义;那就看分子、分母各自变化得多快,也就是分别求导,再看导数之比。前提是求导之后的比值确实有极限。

这就是洛必达法则,它主要用于求未定式极限,把难算的极限变成可能好算的导数极限。


1. 两种基本型

00\frac{0}{0} 型

设

  1. 当 x→ax \to a(或 x→∞x \to \infty)时,f(x)→0f(x) \to 0,F(x)→0F(x) \to 0
  2. 在点 aa 的某去心邻域内(或 ∣x∣|x| 充分大时),f′(x)f'(x) 与 F′(x)F'(x) 都存在,且 F′(x)≠0F'(x) \neq 0
  3. lim⁡f′(x)F′(x)\lim \frac{f'(x)}{F'(x)} 存在(或为无穷大)

那么

lim⁡f(x)F(x)=lim⁡f′(x)F′(x)\lim \frac{f(x)}{F(x)} = \lim \frac{f'(x)}{F'(x)}

这里的 lim⁡\lim 都表示同一个变化过程(x→ax \to a、x→a+x \to a^+、x→a−x \to a^-、x→∞x \to \infty 等)。


∞∞\frac{\infty}{\infty} 型

把条件 1 换成当 x→ax \to a(或 x→∞x \to \infty)时 f(x)→∞f(x) \to \infty、F(x)→∞F(x) \to \infty,其余条件不变,结论同样成立。


证明(以 x→ax \to a 的 00\frac{0}{0} 型为例)

补充定义 f(a)=F(a)=0f(a) = F(a) = 0,则 ff、FF 在点 aa 处连续。在 aa 附近任取 x≠ax \neq a,在 [a,x][a, x](或 [x,a][x, a])上用柯西中值定理,存在 ξ\xi 介于 aa 与 xx 之间,使

f(x)F(x)=f(x)−f(a)F(x)−F(a)=f′(ξ)F′(ξ)\frac{f(x)}{F(x)} = \frac{f(x) - f(a)}{F(x) - F(a)} = \frac{f'(\xi)}{F'(\xi)}

当 x→ax \to a 时 ξ→a\xi \to a,于是

lim⁡x→af(x)F(x)=lim⁡ξ→af′(ξ)F′(ξ)=lim⁡x→af′(x)F′(x)\lim_{x \to a} \frac{f(x)}{F(x)} = \lim_{\xi \to a} \frac{f'(\xi)}{F'(\xi)} = \lim_{x \to a} \frac{f'(x)}{F'(x)}


2. 使用要点

  • 只有 00\frac{0}{0} 与 ∞∞\frac{\infty}{\infty} 才能直接用洛必达法则,其他形式必须先化成这两种
  • 每用一次都要检查是否仍满足条件;只要还是 00\frac{0}{0} 或 ∞∞\frac{\infty}{\infty},可以反复使用
  • 若 lim⁡f′(x)F′(x)\lim \frac{f'(x)}{F'(x)} 不存在(且不是无穷大),不能断定 lim⁡f(x)F(x)\lim \frac{f(x)}{F(x)} 不存在,此时法则失效,需改用别的方法。例如 lim⁡x→∞x+sin⁡xx\lim_{x \to \infty} \frac{x + \sin x}{x} 的极限为 11,但上下求导后 1+cos⁡x1\frac{1 + \cos x}{1} 没有极限
  • 能约分、能等价替换、能提公因式的,先化简再求导更省力


3. 其他未定式

其余未定式都可以化成两种基本型以后再用法则。

  • 0⋅∞0 \cdot \infty:把 f⋅gf \cdot g 写成 f1g\frac{f}{\frac{1}{g}} 或 g1f\frac{g}{\frac{1}{f}},化为 00\frac{0}{0} 或 ∞∞\frac{\infty}{\infty}
  • ∞−∞\infty - \infty:通分或有理化,化为 00\frac{0}{0} 或 ∞∞\frac{\infty}{\infty}
  • 1∞1^\infty、000^0、∞0\infty^0:设 y=fgy = f^g,取对数得 ln⁡y=gln⁡f\ln y = g \ln f,先求 lim⁡(gln⁡f)\lim (g \ln f)(属于 0⋅∞0 \cdot \infty 型),再取指数

【例 1】 求 lim⁡x→0x−sin⁡xx3\lim_{x \to 0} \frac{x - \sin x}{x^3}。

【解】

这是 00\frac{0}{0} 型,连用洛必达法则:

lim⁡x→0x−sin⁡xx3=lim⁡x→01−cos⁡x3x2=lim⁡x→0sin⁡x6x=16\lim_{x \to 0} \frac{x - \sin x}{x^3} = \lim_{x \to 0} \frac{1 - \cos x}{3x^2} = \lim_{x \to 0} \frac{\sin x}{6x} = \frac{1}{6}

最后一步用了重要极限 lim⁡x→0sin⁡xx=1\lim_{x \to 0} \frac{\sin x}{x} = 1。


【例 2】 求 lim⁡x→+∞xneλx\lim_{x \to +\infty} \frac{x^n}{e^{\lambda x}}(nn 为正整数,λ>0\lambda > 0)。

【解】

这是 ∞∞\frac{\infty}{\infty} 型,连用 nn 次洛必达法则,每次分子降一次幂:

lim⁡x→+∞xneλx=lim⁡x→+∞nxn−1λeλx=⋯=lim⁡x→+∞n!λneλx=0\lim_{x \to +\infty} \frac{x^n}{e^{\lambda x}} = \lim_{x \to +\infty} \frac{n x^{n-1}}{\lambda e^{\lambda x}} = \cdots = \lim_{x \to +\infty} \frac{n!}{\lambda^n e^{\lambda x}} = 0

这说明:当 x→+∞x \to +\infty 时,指数函数增长得比任何幂函数都快。


【例 3】 求 lim⁡x→0+xln⁡x\lim_{x \to 0^+} x \ln x。

【解】

这是 0⋅∞0 \cdot \infty 型,把 xx 写到分母上化为 ∞∞\frac{\infty}{\infty} 型:

lim⁡x→0+xln⁡x=lim⁡x→0+ln⁡x1x=lim⁡x→0+1x−1x2=lim⁡x→0+(−x)=0\lim_{x \to 0^+} x \ln x = \lim_{x \to 0^+} \frac{\ln x}{\frac{1}{x}} = \lim_{x \to 0^+} \frac{\frac{1}{x}}{-\frac{1}{x^2}} = \lim_{x \to 0^+} (-x) = 0


【例 4】 求 lim⁡x→+∞(1+1x)x\lim_{x \to +\infty} \left( 1 + \frac{1}{x} \right)^x。

【解】

这是 1∞1^\infty 型。设 y=(1+1x)xy = \left( 1 + \frac{1}{x} \right)^x,取对数:

ln⁡y=xln⁡(1+1x)=ln⁡(1+1x)1x\ln y = x \ln \left( 1 + \frac{1}{x} \right) = \frac{\ln \left( 1 + \frac{1}{x} \right)}{\frac{1}{x}}

这是 00\frac{0}{0} 型,令 t=1xt = \frac{1}{x},当 x→+∞x \to +\infty 时 t→0+t \to 0^+,由洛必达法则

lim⁡x→+∞ln⁡y=lim⁡t→0+ln⁡(1+t)t=lim⁡t→0+11+t1=1\lim_{x \to +\infty} \ln y = \lim_{t \to 0^+} \frac{\ln(1 + t)}{t} = \lim_{t \to 0^+} \frac{\frac{1}{1 + t}}{1} = 1

故

lim⁡x→+∞(1+1x)x=e1=e\lim_{x \to +\infty} \left( 1 + \frac{1}{x} \right)^x = e^1 = e

这与 1.2 的重要极限一致。


3. 泰勒公式

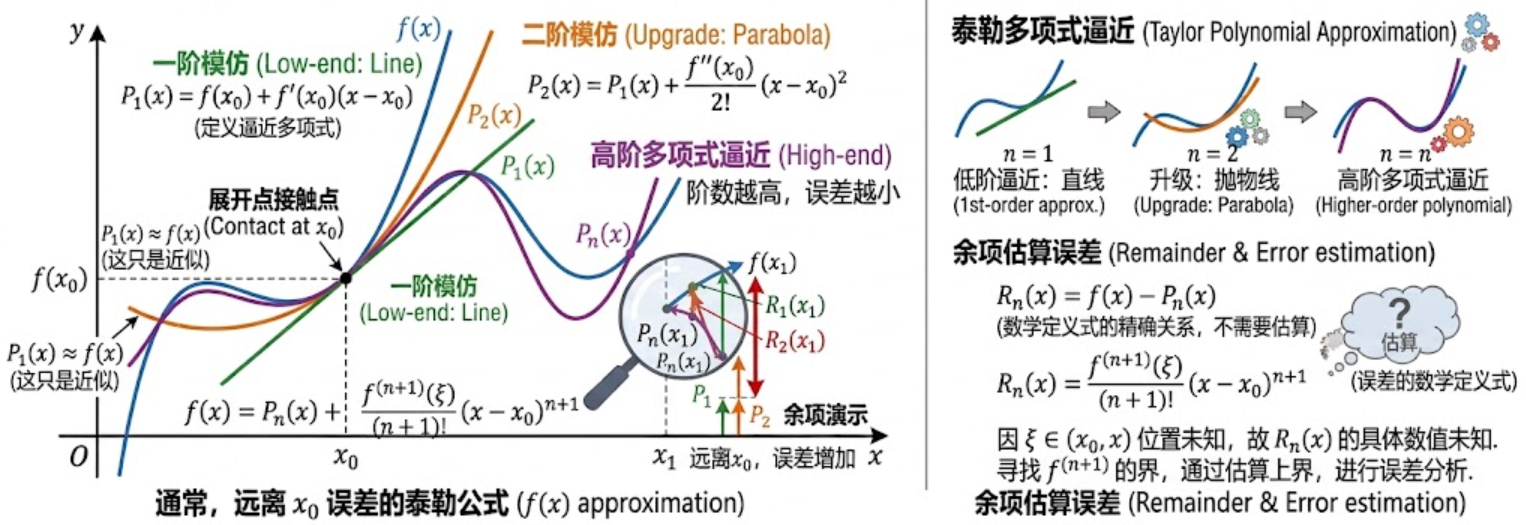
泰勒公式的本质,是在某一点附近,用一个多项式去“模仿”一个复杂函数;

微分/一阶泰勒,是最低配的模仿,用一条直线模仿曲线;

泰勒公式用高阶导数,是升级版,用抛物线、三次曲线等去模仿,模仿得更接近;

它主要用于把难算、难分析、难处理的函数,换成好算的多项式。


1. 泰勒多项式

设 f(x)f(x) 在点 x0x_0 处有 nn 阶导数,称多项式

Pn(x)=f(x0)+f′(x0)(x−x0)+f′′(x0)2!(x−x0)2+⋯+f(n)(x0)n!(x−x0)nP_n(x) = f(x_0) + f'(x_0)(x - x_0) + \frac{f''(x_0)}{2!}(x - x_0)^2 + \cdots + \frac{f^{(n)}(x_0)}{n!}(x - x_0)^n

为 f(x)f(x) 在 x0x_0 处的 nn 次泰勒多项式,其中 f(k)(x0)k!\frac{f^{(k)}(x_0)}{k!} 是各项系数。

它的系数是按"多项式与函数的各阶导数在 x0x_0 处相等"定出来的:Pn(k)(x0)=f(k)(x0)P_n^{(k)}(x_0) = f^{(k)}(x_0)(k=0,1,⋯ ,nk = 0, 1, \cdots, n)。


2. 带佩亚诺余项的泰勒公式

设 f(x)f(x) 在点 x0x_0 处有 nn 阶导数,则当 x→x0x \to x_0 时

f(x)=Pn(x)+o((x−x0)n)f(x) = P_n(x) + o((x - x_0)^n)

即

f(x)=f(x0)+f′(x0)(x−x0)+⋯+f(n)(x0)n!(x−x0)n+o((x−x0)n)f(x) = f(x_0) + f'(x_0)(x - x_0) + \cdots + \frac{f^{(n)}(x_0)}{n!}(x - x_0)^n + o((x - x_0)^n)

其中 o((x−x0)n)o((x - x_0)^n) 是比 (x−x0)n(x - x_0)^n 更高阶的无穷小,称为佩亚诺余项。

这个公式只说明误差在 x→x0x \to x_0 时趋于零的速度,适合用来求极限;如果要估计误差的大小,要用下面的拉格朗日余项。


3. 带拉格朗日余项的泰勒公式

设 f(x)f(x) 在包含 x0x_0 的区间内有 n+1n + 1 阶导数,则对该区间内任意 xx,存在 ξ\xi 介于 x0x_0 与 xx 之间,使

f(x)=Pn(x)+Rn(x)f(x) = P_n(x) + R_n(x)

其中

Rn(x)=f(n+1)(ξ)(n+1)!(x−x0)n+1R_n(x) = \frac{f^{(n+1)}(\xi)}{(n+1)!}(x - x_0)^{n+1}

称为拉格朗日余项。

当 n=0n = 0 时,f(x)=f(x0)+f′(ξ)(x−x0)f(x) = f(x_0) + f'(\xi)(x - x_0),正是拉格朗日中值定理;所以拉格朗日中值定理是泰勒公式的最低阶情形。


如果在展开点 x0x_0,PnP_n 本身完美还原函数值和前 nn 阶导数,余项为 0;

如果对于任意点 xx,必须 Pn(x)+Rn(x)P_n(x) + R_n(x) 才精确等于 f(x)f(x)

有限阶时,余项通常不知道具体值,只能估计,所以实际常用于近似和误差分析


6


4. 麦克劳林公式

取 x0=0x_0 = 0,泰勒公式成为

f(x)=f(0)+f′(0)x+f′′(0)2!x2+⋯+f(n)(0)n!xn+Rn(x)f(x) = f(0) + f'(0)x + \frac{f''(0)}{2!}x^2 + \cdots + \frac{f^{(n)}(0)}{n!}x^n + R_n(x)

称为麦克劳林公式。

常用初等函数的麦克劳林展开

ex=1+x+x22!+⋯+xnn!+o(xn)sin⁡x=x−x33!+x55!−⋯+(−1)m−1x2m−1(2m−1)!+o(x2m)cos⁡x=1−x22!+x44!−⋯+(−1)mx2m(2m)!+o(x2m+1)ln⁡(1+x)=x−x22+x33−⋯+(−1)n−1xnn+o(xn)(1+x)α=1+αx+α(α−1)2!x2+⋯+α(α−1)⋯(α−n+1)n!xn+o(xn)\begin{aligned} e^x &= 1 + x + \frac{x^2}{2!} + \cdots + \frac{x^n}{n!} + o(x^n) \\ \sin x &= x - \frac{x^3}{3!} + \frac{x^5}{5!} - \cdots + (-1)^{m-1} \frac{x^{2m-1}}{(2m-1)!} + o(x^{2m}) \\ \cos x &= 1 - \frac{x^2}{2!} + \frac{x^4}{4!} - \cdots + (-1)^{m} \frac{x^{2m}}{(2m)!} + o(x^{2m+1}) \\ \ln(1 + x) &= x - \frac{x^2}{2} + \frac{x^3}{3} - \cdots + (-1)^{n-1} \frac{x^n}{n} + o(x^n) \\ (1 + x)^\alpha &= 1 + \alpha x + \frac{\alpha(\alpha - 1)}{2!}x^2 + \cdots + \frac{\alpha(\alpha - 1)\cdots(\alpha - n + 1)}{n!}x^n + o(x^n) \end{aligned}

其中最后一个式子当 α\alpha 取正整数时就是二项式定理。

这些展开式的系数来源都可以用 f(k)(0)f^{(k)}(0) 直接算出,例如 exe^x 的任意阶导数都是 exe^x,在 00 处都等于 11,故系数都是 1k!\frac{1}{k!}。


【例 1】 求 exsin⁡xe^x \sin x 的带佩亚诺余项的三阶麦克劳林公式。

【解】

当 x→0x \to 0 时

ex=1+x+x22+x36+o(x3),sin⁡x=x−x36+o(x3)e^x = 1 + x + \frac{x^2}{2} + \frac{x^3}{6} + o(x^3), \qquad \sin x = x - \frac{x^3}{6} + o(x^3)

两式相乘,只保留到 x3x^3 项:

exsin⁡x=(1+x+x22+x36)(x−x36)+o(x3)=x+x2+x33+o(x3)e^x \sin x = \left( 1 + x + \frac{x^2}{2} + \frac{x^3}{6} \right)\left( x - \frac{x^3}{6} \right) + o(x^3) = x + x^2 + \frac{x^3}{3} + o(x^3)


【例 2】 求 lim⁡x→0exsin⁡x−x(1+x)x3\lim_{x \to 0} \frac{e^x \sin x - x(1 + x)}{x^3}。

【解】

用上例的展开式

exsin⁡x=x+x2+x33+o(x3)e^x \sin x = x + x^2 + \frac{x^3}{3} + o(x^3)

代入得

lim⁡x→0exsin⁡x−x−x2x3=lim⁡x→0x33+o(x3)x3=13\lim_{x \to 0} \frac{e^x \sin x - x - x^2}{x^3} = \lim_{x \to 0} \frac{\frac{x^3}{3} + o(x^3)}{x^3} = \frac{1}{3}


【例 3】 估计 ee 的近似值(用 n=6n = 6 的麦克劳林展开)。

【解】

由 exe^x 的麦克劳林公式,取 x=1x = 1:

e=1+1+12!+13!+⋯+16!+R6(1)≈2.71806e = 1 + 1 + \frac{1}{2!} + \frac{1}{3!} + \cdots + \frac{1}{6!} + R_6(1) \approx 2.71806

拉格朗日余项给出误差范围

R6(1)=eξ7!<35040≈0.0006R_6(1) = \frac{e^{\xi}}{7!} < \frac{3}{5040} \approx 0.0006

所以 e≈2.7183e \approx 2.7183,与真值相符。


4. 函数的单调性与曲线的凹凸性

一个通俗的理解:导数管方向,二阶导数管弯曲。f′(x)f'(x) 为正说明曲线在往上走,为负说明往下走;f′′(x)f''(x) 为正说明曲线是凹的(开口向上),为负说明是凸的(开口向下)。


1. 函数单调性的判定法

定理

设函数 f(x)f(x) 在闭区间 [a,b][a, b] 上连续、在开区间 (a,b)(a, b) 内可导:

  • 如果在 (a,b)(a, b) 内 f′(x)>0f'(x) > 0,那么 f(x)f(x) 在 [a,b][a, b] 上单调递增
  • 如果在 (a,b)(a, b) 内 f′(x)<0f'(x) < 0,那么 f(x)f(x) 在 [a,b][a, b] 上单调递减

证明

只证递增的情形。任取 x1<x2∈[a,b]x_1 < x_2 \in [a, b],在 [x1,x2][x_1, x_2] 上用拉格朗日中值定理,存在 ξ∈(x1,x2)\xi \in (x_1, x_2) 使

f(x2)−f(x1)=f′(ξ)(x2−x1)f(x_2) - f(x_1) = f'(\xi)(x_2 - x_1)

由 f′(ξ)>0f'(\xi) > 0、x2−x1>0x_2 - x_1 > 0 得 f(x2)>f(x1)f(x_2) > f(x_1),故 f(x)f(x) 单调递增。


求单调区间的方法

求 f′(x)f'(x),解出 f′(x)=0f'(x) = 0 的根与 f′(x)f'(x) 不存在的点,用这些点把定义域划分为若干区间,再在每段上判断 f′(x)f'(x) 的符号。使 f′(x)f'(x) 变号的点往往就是极值点。

注意:f′(x)=0f'(x) = 0 的区间上函数恒为常数(见 3.1 的推论),所以若只在个别点处 f′(x)=0f'(x) = 0,不影响单调性。例如 f(x)=x3f(x) = x^3 在 x=0x = 0 处导数为零,但它在整个 R\mathbb{R} 上单调递增。


【例】 确定 f(x)=2x3−9x2+12x−3f(x) = 2x^3 - 9x^2 + 12x - 3 的单调区间。

【解】

f′(x)=6x2−18x+12=6(x−1)(x−2)f'(x) = 6x^2 - 18x + 12 = 6(x - 1)(x - 2)

令 f′(x)=0f'(x) = 0 得 x=1,2x = 1, 2。列表判断符号:

xx (−∞,1)(-\infty, 1) 11 (1,2)(1, 2) 22 (2,+∞)(2, +\infty)
f′(x)f'(x) ++ 00 −- 00 ++
f(x)f(x) 递增 极大值 22 递减 极小值 11 递增

故 f(x)f(x) 在 (−∞,1](-\infty, 1] 与 [2,+∞)[2, +\infty) 上单调递增,在 [1,2][1, 2] 上单调递减。


2. 曲线的凹凸性与拐点

定义

设 f(x)f(x) 在区间 I\mathbf{I} 上连续。如果对 I\mathbf{I} 上任意两点 x1,x2x_1, x_2,恒有

f(x1+x22)<f(x1)+f(x2)2f\left( \frac{x_1 + x_2}{2} \right) < \frac{f(x_1) + f(x_2)}{2}

那么称曲线 y=f(x)y = f(x) 在 I\mathbf{I} 上是凹的(凹弧);如果恒有

f(x1+x22)>f(x1)+f(x2)2f\left( \frac{x_1 + x_2}{2} \right) > \frac{f(x_1) + f(x_2)}{2}

那么称曲线在 I\mathbf{I} 上是凸的(凸弧)。

几何上就是说:凹弧上任意两点的连线(弦)位于曲线的上方,凸弧上的弦位于曲线的下方。


判定定理

设 f(x)f(x) 在 [a,b][a, b] 上连续、在 (a,b)(a, b) 内二阶可导:

  • 如果在 (a,b)(a, b) 内 f′′(x)>0f''(x) > 0,那么曲线在 [a,b][a, b] 上是凹的
  • 如果在 (a,b)(a, b) 内 f′′(x)<0f''(x) < 0,那么曲线在 [a,b][a, b] 上是凸的

理由:f′′(x)>0f''(x) > 0 说明 f′(x)f'(x) 单调递增,即切线斜率越来越大,曲线越走越"陡",因而开口向上。


拐点

连续曲线凹弧与凸弧的分界点称为曲线的拐点。

求拐点的方法是:解出 f′′(x)=0f''(x) = 0 的根以及 f′′(x)f''(x) 不存在的点,检查这些点左右两侧 f′′(x)f''(x) 是否变号——变号的才是拐点。

注意两点:

  • f′′(x0)=0f''(x_0) = 0 而两侧不变号的点不是拐点。例如 f(x)=x4f(x) = x^4,f′′(0)=0f''(0) = 0,但曲线始终是凹的
  • 二阶导数不存在的点也可能是拐点。例如 y=x3y = \sqrt[3]{x} 在 x=0x = 0 处 y′′y'' 不存在,而 (0,0)(0, 0) 是拐点

7


【例】 求曲线 y=x4−2x3+1y = x^4 - 2x^3 + 1 的凹凸区间与拐点。

【解】

y′=4x3−6x2,y′′=12x2−12x=12x(x−1)y' = 4x^3 - 6x^2, \qquad y'' = 12x^2 - 12x = 12x(x - 1)

令 y′′=0y'' = 0 得 x=0,1x = 0, 1。列表判断符号:

xx (−∞,0)(-\infty, 0) 00 (0,1)(0, 1) 11 (1,+∞)(1, +\infty)
y′′y'' ++ 00 −- 00 ++
曲线 凹 拐点 (0,1)(0, 1) 凸 拐点 (1,0)(1, 0) 凹

故曲线在 (−∞,0](-\infty, 0] 与 [1,+∞)[1, +\infty) 上是凹的,在 [0,1][0, 1] 上是凸的,拐点为 (0,1)(0, 1) 与 (1,0)(1, 0)。


5. 极值与最值

一个通俗的理解:极值是"局部的高点或低点",只跟附近比;最值是"整段区间上的最高或最低",要跟全体比。局部的高点不一定是最高的,但整段最高的点一定是局部高点。


1. 极值

定义

设函数 f(x)f(x) 在点 x0x_0 的某邻域 U(x0)U(x_0) 内有定义。如果对该邻域内任一 x≠x0x \neq x_0 都有

f(x)<f(x0)(或 f(x)>f(x0))f(x) < f(x_0) \quad (\text{或} \ f(x) > f(x_0))

那么称 f(x0)f(x_0) 是 f(x)f(x) 的一个极大值(或极小值),x0x_0 称为极大值点(或极小值点)。极大值与极小值统称极值。

极值是局部概念:只要在 x0x_0 附近它最大(小)即可,与区间其他地方无关。


必要条件

设 f(x)f(x) 在 x0x_0 处可导,且 x0x_0 是极值点,则

f′(x0)=0f'(x_0) = 0

这就是 3.1 的费马引理。它说明:可导函数的极值点必是驻点。

反过来不成立,例如 f(x)=x3f(x) = x^3 在 x=0x = 0 处 f′(0)=0f'(0) = 0,但 x=0x = 0 不是极值点。此外,导数不存在的点也可能是极值点,例如 f(x)=∣x∣f(x) = |x| 在 x=0x = 0 处,导数不存在,但 f(0)=0f(0) = 0 是极小值。

所以求极值时,要把驻点和不可导点都作为候选点。


第一充分条件

设 f(x)f(x) 在 x0x_0 处连续,在 x0x_0 的某去心邻域内可导:

  • 若 x<x0x < x_0 时 f′(x)>0f'(x) > 0,而 x>x0x > x_0 时 f′(x)<0f'(x) < 0,则 f(x0)f(x_0) 是极大值
  • 若 x<x0x < x_0 时 f′(x)<0f'(x) < 0,而 x>x0x > x_0 时 f′(x)>0f'(x) > 0,则 f(x0)f(x_0) 是极小值
  • 若 f′(x)f'(x) 在 x0x_0 两侧符号相同,则 f(x0)f(x_0) 不是极值

一句话:看 f′(x)f'(x) 在 x0x_0 处是否由正变负(极大)或由负变正(极小)。


第二充分条件

设 f(x)f(x) 在 x0x_0 处有二阶导数,且

f′(x0)=0,f′′(x0)≠0f'(x_0) = 0, \qquad f''(x_0) \neq 0

那么

  • 当 f′′(x0)<0f''(x_0) < 0 时,f(x0)f(x_0) 是极大值
  • 当 f′′(x0)>0f''(x_0) > 0 时,f(x0)f(x_0) 是极小值

理由:f′′(x0)<0f''(x_0) < 0 说明 f′(x)f'(x) 在 x0x_0 附近递减,而 f′(x0)=0f'(x_0) = 0,故左侧 f′(x)>0f'(x) > 0、右侧 f′(x)<0f'(x) < 0,由第一充分条件即得极大值。

当 f′′(x0)=0f''(x_0) = 0 时第二充分条件失效,需改用第一充分条件(例如 f(x)=x4f(x) = x^4 与 f(x)=x3f(x) = x^3 在 x=0x = 0 处都有 f′(0)=f′′(0)=0f'(0) = f''(0) = 0,但一个是极小值点,一个不是极值点)。


【例 1】 求 f(x)=x2ln⁡xf(x) = x^2 \ln x 的极值。

【解】

定义域为 (0,+∞)(0, +\infty),且

f′(x)=2xln⁡x+x=x(2ln⁡x+1)f'(x) = 2x \ln x + x = x(2 \ln x + 1)

令 f′(x)=0f'(x) = 0,由 x>0x > 0 得 ln⁡x=−12\ln x = -\frac{1}{2},即 x=e−12=1ex = e^{-\frac{1}{2}} = \frac{1}{\sqrt{e}}。

又

f′′(x)=2ln⁡x+3,f′′(1e)=2×(−12)+3=2>0f''(x) = 2 \ln x + 3, \qquad f''\left( \frac{1}{\sqrt{e}} \right) = 2 \times \left( -\frac{1}{2} \right) + 3 = 2 > 0

由第二充分条件,x=1ex = \frac{1}{\sqrt{e}} 是极小值点,极小值为

f(1e)=1e×(−12)=−12ef\left( \frac{1}{\sqrt{e}} \right) = \frac{1}{e} \times \left( -\frac{1}{2} \right) = -\frac{1}{2e}


2. 最值

求最值的步骤

设 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,则它必取到最大值与最小值,且最值只可能在以下位置取到:

  1. 区间内部的驻点(f′(x)=0f'(x) = 0 的点)
  2. 区间内部导数不存在的点
  3. 区间端点 a,ba, b

因此只需算出这些点的函数值,比较大小即可。如果区间是开区间或半开区间(或函数在某端趋于无穷),则要靠单调性和极限来判断最值是否存在。


【例 2】 求 f(x)=x3−3x+1f(x) = x^3 - 3x + 1 在 [−3,3][-3, 3] 上的最大值与最小值。

【解】

f′(x)=3x2−3=3(x−1)(x+1)f'(x) = 3x^2 - 3 = 3(x - 1)(x + 1)

驻点为 x=±1x = \pm 1,都在区间内。计算各候选点的函数值:

f(−3)=−27+9+1=−17,f(−1)=−1+3+1=3f(-3) = -27 + 9 + 1 = -17, \quad f(-1) = -1 + 3 + 1 = 3

f(1)=1−3+1=−1,f(3)=27−9+1=19f(1) = 1 - 3 + 1 = -1, \quad f(3) = 27 - 9 + 1 = 19

比较得:最大值为 f(3)=19f(3) = 19,最小值为 f(−3)=−17f(-3) = -17。


【例 3】 用边长为 aa 的正方形铁皮做一个无盖水箱,在四角各剪去一个边长为 xx 的小正方形,再把四边折起。问 xx 为多少时水箱容积最大?

【解】

水箱的底是边长为 a−2xa - 2x 的正方形,高为 xx(0<x<a20 < x < \frac{a}{2}),容积为

V(x)=x(a−2x)2V(x) = x(a - 2x)^2

求导:

V′(x)=(a−2x)2+x⋅2(a−2x)⋅(−2)=(a−2x)(a−6x)V'(x) = (a - 2x)^2 + x \cdot 2(a - 2x) \cdot (-2) = (a - 2x)(a - 6x)

令 V′(x)=0V'(x) = 0,在 (0,a2)\left( 0, \frac{a}{2} \right) 内得唯一驻点 x=a6x = \frac{a}{6}。

又 V′′(x)=24x−8aV''(x) = 24x - 8a,V′′(a6)=4a−8a=−4a<0V''\left( \frac{a}{6} \right) = 4a - 8a = -4a < 0,故 x=a6x = \frac{a}{6} 是极大值点,也是最大值点。此时容积为

V(a6)=a6(2a3)2=2a327V\left( \frac{a}{6} \right) = \frac{a}{6} \left( \frac{2a}{3} \right)^2 = \frac{2a^3}{27}


【例 4】 证明:当 x>0x > 0 时,x3>3x−2x^3 > 3x - 2。

【解】

取 f(x)=x3−3x+2f(x) = x^3 - 3x + 2,只需证 f(x)>0f(x) > 0。求导得

f′(x)=3x2−3=3(x−1)(x+1)f'(x) = 3x^2 - 3 = 3(x - 1)(x + 1)

在 (0,+∞)(0, +\infty) 内 f(x)f(x) 有唯一驻点 x=1x = 1。当 0<x<10 < x < 1 时 f′(x)<0f'(x) < 0,当 x>1x > 1 时 f′(x)>0f'(x) > 0,故 f(1)=0f(1) = 0 是 f(x)f(x) 在 (0,+∞)(0, +\infty) 上的最小值。因此对一切 x>0x > 0 有

f(x)≥f(1)=0f(x) \geq f(1) = 0

即

x3≥3x−2x^3 \geq 3x - 2

且等号只在 x=1x = 1 时成立。


6. 函数图形的描绘

步骤

  1. 确定定义域,讨论奇偶性、周期性,缩小要研究的范围
  2. 求一阶导数,定出驻点、不可导点,判断单调区间与极值
  3. 求二阶导数,判断凹凸区间与拐点
  4. 考察渐近线,以及 x→±∞x \to \pm\infty 时的走向
  5. 求与坐标轴的交点,算出几个关键点的坐标
  6. 描点连线,按上面得到的信息把曲线画出来


渐近线

  • 水平渐近线:若 lim⁡x→+∞f(x)=c\lim_{x \to +\infty} f(x) = c(或 x→−∞x \to -\infty),则 y=cy = c 是水平渐近线
  • 铅直渐近线:若 lim⁡x→x0+f(x)=∞\lim_{x \to x_0^{+}} f(x) = \infty(或 x0−x_0^-、或两侧),则 x=x0x = x_0 是铅直渐近线
  • 斜渐近线:若 a=lim⁡x→∞f(x)xa = \lim_{x \to \infty} \frac{f(x)}{x} 存在且不为 00,b=lim⁡x→∞[f(x)−ax]b = \lim_{x \to \infty} [f(x) - ax] 存在,则 y=ax+by = ax + b 是斜渐近线


7. 曲率

“弧”就是曲线,“微分”就是无限小的一小段。合起来,弧微分 dsds 就是曲线上极短极短的一小段长度。

“曲”就是弯曲,“率”就是变化率。曲率就是衡量曲线弯曲程度的指标。

二者是配套使用的,只有知道“走了一小段弧长 dsds,才能去计算“在这一小段里方向转了多少”,从而算出曲率。


1. 弧微分

设函数 f(x)f(x) 在区间 (a,b)(a, b) 内具有连续导数。在曲线 y=f(x)y = f(x) 上取定点 M0(x0,y0)M_0(x_0, y_0) 作为度量弧长的基点,规定 xx 增大的方向为曲线的正向,则曲线上点 M(x,y)M(x, y) 处的弧长 ss 是 xx 的函数。

给 xx 以增量 Δx\Delta x,弧长相应取得增量 Δs\Delta s。因为弧长与弦长之比当 Δx→0\Delta x \to 0 时趋于 11,于是

lim⁡Δx→0ΔsΔx=lim⁡Δx→0(Δx)2+(Δy)2Δx=1+(dydx)2\lim_{\Delta x \to 0} \frac{\Delta s}{\Delta x} = \lim_{\Delta x \to 0} \frac{\sqrt{(\Delta x)^2 + (\Delta y)^2}}{\Delta x} = \sqrt{1 + \left( \frac{dy}{dx} \right)^2}

所以弧微分(弧长的微分)为

ds=1+y′2 dxds = \sqrt{1 + y'^2} \, dx

如果曲线由参数方程 {x=x(t)y=y(t)\begin{cases} x = x(t) \\ y = y(t) \end{cases} 给出,则

ds=x′2(t)+y′2(t) dtds = \sqrt{x'^2(t) + y'^2(t)} \, dt


2. 曲率及其计算公式

曲率的定义

设曲线 CC 是光滑的。在曲线上取点 MM,其切线的倾角为 α\alpha;取邻近点 M′M',切线倾角为 α+Δα\alpha + \Delta \alpha,弧长 MM′MM' 为 ∣Δs∣|\Delta s|。称

Kˉ=∣ΔαΔs∣\bar{K} = \left| \frac{\Delta \alpha}{\Delta s} \right|

为弧段 MM′MM' 上的平均曲率,称

K=lim⁡Δs→0∣ΔαΔs∣K = \lim_{\Delta s \to 0} \left| \frac{\Delta \alpha}{\Delta s} \right|

为曲线在点 MM 处的曲率。

曲率描述的是切线方向随弧长变化的快慢:曲线转得越急,∣Δα∣|\Delta \alpha| 相对 Δs\Delta s 越大,曲率越大。


曲率的计算公式

若曲线为参数方程 {x=x(t)y=y(t)\begin{cases} x = x(t) \\ y = y(t) \end{cases},且 x′(t)x'(t)、y′(t)y'(t) 不同时为零,则

K=∣x′(t)y′′(t)−x′′(t)y′(t)∣[x′2(t)+y′2(t)]32K = \frac{|x'(t) y''(t) - x''(t) y'(t)|}{[x'^2(t) + y'^2(t)]^{\frac{3}{2}}}

若曲线为显函数 y=f(x)y = f(x),取 xx 为参数即可得

K=∣y′′∣(1+y′2)32K = \frac{|y''|}{(1 + y'^2)^{\frac{3}{2}}}

验证两个熟悉的情形

  • 直线 y=ax+by = ax + b:y′′=0y'' = 0,故 K=0K = 0,直线不弯曲
  • 圆 x2+y2=R2x^2 + y^2 = R^2:由参数方程 x=Rcos⁡tx = R\cos t、y=Rsin⁡ty = R\sin t 得 x′=−Rsin⁡tx' = -R\sin t、y′=Rcos⁡ty' = R\cos t、x′′=−Rcos⁡tx'' = -R\cos t、y′′=−Rsin⁡ty'' = -R\sin t,于是

K=∣R2sin⁡2t+R2cos⁡2t∣(R2)32=R2R3=1RK = \frac{|R^2 \sin^2 t + R^2 \cos^2 t|}{(R^2)^{\frac{3}{2}}} = \frac{R^2}{R^3} = \frac{1}{R}

即圆的曲率处处等于半径的倒数,半径越小曲率越大,与直观相符。


【例】 求曲线 y=x3y = x^3 在点 (1,1)(1, 1) 处的曲率。

【解】

y′=3x2,y′′=6xy' = 3x^2, \quad y'' = 6x

在 x=1x = 1 处 y′=3y' = 3、y′′=6y'' = 6,故

K=∣6∣(1+32)32=61010=31050K = \frac{|6|}{(1 + 3^2)^{\frac{3}{2}}} = \frac{6}{10\sqrt{10}} = \frac{3\sqrt{10}}{50}


3. 曲率圆与曲率半径

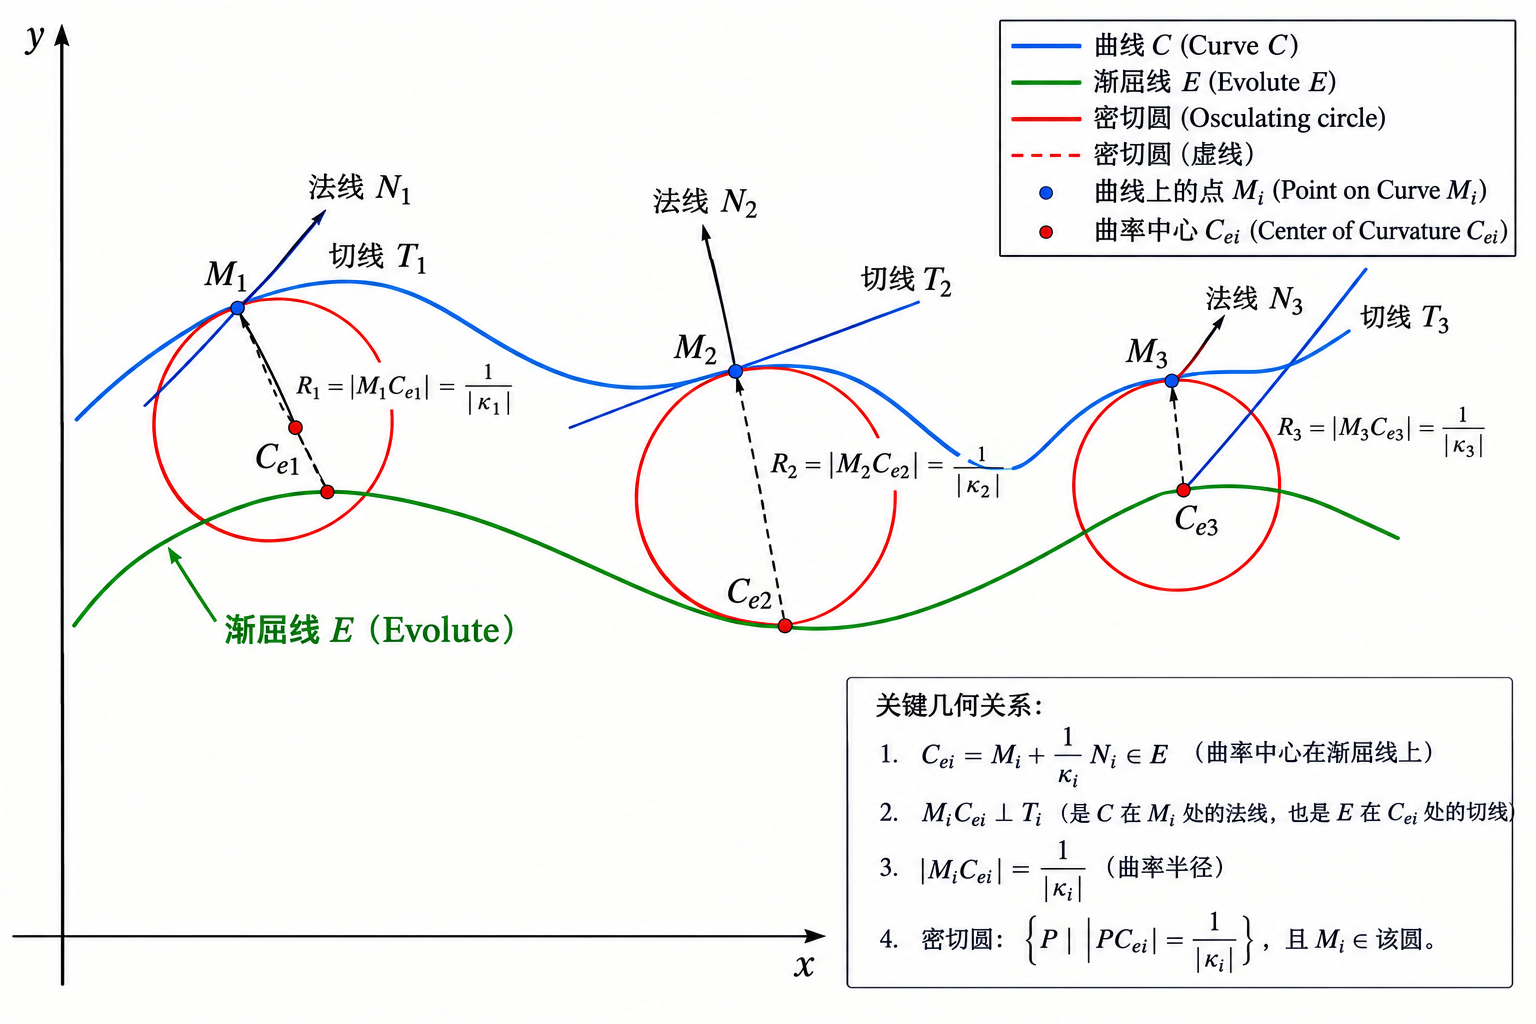
设曲线 y=f(x)y = f(x) 在点 M(x,y)M(x, y) 处的曲率为 KK(K≠0K \neq 0)。在点 MM 处的法线上,取位于曲线凹侧的一点 DD,使

∣DM∣=ρ=1K|DM| = \rho = \frac{1}{K}

以 DD 为圆心、ρ\rho 为半径作圆,则这个圆与曲线在点 MM 处有相同的切线,也有相同的曲率,称为曲线在点 MM 处的曲率圆(也称密切圆),DD 称为曲率中心,ρ\rho 称为曲率半径。

求曲率半径的公式就是

ρ=1K=(1+y′2)32∣y′′∣\rho = \frac{1}{K} = \frac{(1 + y'^2)^{\frac{3}{2}}}{|y''|}


曲率中心的计算公式

把曲线在点 MM 处的曲率圆画出来后,曲率中心的坐标 (ξ,η)(\xi, \eta) 可以这样推:曲率中心在过 MM 的法线上,且到 MM 的距离为 ρ\rho,方向指向曲线凹侧(即 y′′y'' 的符号一侧)。当 y′′>0y'' > 0 时曲线是凹的,曲率中心在法线的上方,故

ξ=x−y′(1+y′2)y′′,η=y+1+y′2y′′\xi = x - \frac{y'(1 + y'^2)}{y''}, \qquad \eta = y + \frac{1 + y'^2}{y''}

当 y′′<0y'' < 0 时把 y′′y'' 换成 ∣y′′∣|y''| 即可。


4. 渐屈线与渐伸线

当点 M(x,y)M(x, y) 沿曲线移动时,相应的曲率中心 D(ξ,η)D(\xi, \eta) 的轨迹称为原曲线的渐屈线;而原曲线称为这条渐屈线的渐伸线。

由曲率中心的公式可见,(ξ,η)(\xi, \eta) 由 xx 决定,所以渐屈线也可以看成以 xx 为参数的参数曲线。

8


【例】 求抛物线 y2=2pxy^2 = 2px(p>0p > 0)的渐屈线。

【解】

只研究上半支 y=2pxy = \sqrt{2px},此时 y>0y > 0。求导:

y′=py,y′′=−p2y3y' = \frac{p}{y}, \qquad y'' = -\frac{p^2}{y^3}

曲率半径

ρ=(1+y′2)32∣y′′∣=(1+p2y2)32p2y3=(y2+p2)32p2\rho = \frac{(1 + y'^2)^{\frac{3}{2}}}{|y''|} = \frac{\left( 1 + \frac{p^2}{y^2} \right)^{\frac{3}{2}}}{\frac{p^2}{y^3}} = \frac{(y^2 + p^2)^{\frac{3}{2}}}{p^2}

因为 y′′<0y'' < 0,曲线是凸的,曲率中心在法线下方,代入公式(取 ∣y′′∣|y''|)得

ξ=x+y′(1+y′2)∣y′′∣=x+py(1+p2y2)p2y3=x+y2+p2p\xi = x + \frac{y'(1 + y'^2)}{|y''|} = x + \frac{\frac{p}{y}\left( 1 + \frac{p^2}{y^2} \right)}{\frac{p^2}{y^3}} = x + \frac{y^2 + p^2}{p}

η=y−1+y′2∣y′′∣=y−1+p2y2p2y3=y−(y3p2+y)=−y3p2\eta = y - \frac{1 + y'^2}{|y''|} = y - \frac{1 + \frac{p^2}{y^2}}{\frac{p^2}{y^3}} = y - \left( \frac{y^3}{p^2} + y \right) = -\frac{y^3}{p^2}

其中第二个式子的化简过程是

1+p2y2p2y3=y2+p2y2⋅y3p2=y(y2+p2)p2=y3p2+y\frac{1 + \frac{p^2}{y^2}}{\frac{p^2}{y^3}} = \frac{y^2 + p^2}{y^2} \cdot \frac{y^3}{p^2} = \frac{y(y^2 + p^2)}{p^2} = \frac{y^3}{p^2} + y

又 x=y22px = \frac{y^2}{2p},代入 ξ\xi 得

ξ=y22p+y2+p2p=3y22p+p\xi = \frac{y^2}{2p} + \frac{y^2 + p^2}{p} = \frac{3y^2}{2p} + p

于是渐屈线的参数方程为

ξ=3y22p+p,η=−y3p2(y>0)\xi = \frac{3y^2}{2p} + p, \qquad \eta = -\frac{y^3}{p^2} \quad (y > 0)

消去 yy:由 η=−y3p2\eta = -\frac{y^3}{p^2} 得 y3=−p2ηy^3 = -p^2 \eta,即 y2=(p4η2)13y^2 = (p^4 \eta^2)^{\frac{1}{3}},代入 ξ\xi 得

ξ=p+32p(p4η2)13,即ξ−p=32(pη2)13\xi = p + \frac{3}{2p}(p^4\eta^2)^{\frac{1}{3}}, \qquad \text{即} \qquad \xi - p = \frac{3}{2}(p\eta^2)^{\frac{1}{3}}

两边立方,得渐屈线的直角坐标方程

27pη2=8(ξ−p)327p\eta^2 = 8(\xi - p)^3

这是一条半立方抛物线(y2=827p(ξ−p)3y^2 = \frac{8}{27p}(\xi - p)^3 型),顶点在 (p,0)(p, 0),也就是原抛物线的焦点所在处;这与"抛物线的渐屈线是一条半立方抛物线"这一结论一致。


8. 方程的近似解

一个通俗的理解:方程 f(x)=0f(x) = 0 的解就是曲线 y=f(x)y = f(x) 与 xx 轴的交点。精确解常常求不出来,就用"把根夹住、逐步缩小范围"或"用切线代替曲线"的办法,把根逼近到足够精确。


1. 二分法

设函数 f(x)f(x) 在闭区间 [a,b][a, b] 上连续,f(a)⋅f(b)<0f(a) \cdot f(b) < 0,且 f(x)f(x) 在 (a,b)(a, b) 内单调,则方程 f(x)=0f(x) = 0 在 (a,b)(a, b) 内有唯一实根 ξ\xi(存在性由零点定理,唯一性由单调性)。

做法

取中点 x1=a+b2x_1 = \frac{a + b}{2},计算 f(x1)f(x_1):

  • 若 f(x1)=0f(x_1) = 0,则 ξ=x1\xi = x_1
  • 若 f(x1)f(x_1) 与 f(a)f(a) 同号,则根在 [x1,b][x_1, b] 内,取新区间 [a1,b1]=[x1,b][a_1, b_1] = [x_1, b]
  • 若 f(x1)f(x_1) 与 f(b)f(b) 同号,则根在 [a,x1][a, x_1] 内,取 [a1,b1]=[a,x1][a_1, b_1] = [a, x_1]

如此重复,得一系列区间 [an,bn][a_n, b_n],其中 bn−an=b−a2nb_n - a_n = \frac{b - a}{2^n},取 xn=an+bn2x_n = \frac{a_n + b_n}{2} 作为近似根,则误差满足

∣xn−ξ∣≤b−a2n+1|x_n - \xi| \leq \frac{b - a}{2^{n+1}}

若要误差不超过给定的 ε\varepsilon,只要取

n≥ln⁡(b−a)−ln⁡(2ε)ln⁡2n \geq \frac{\ln(b - a) - \ln(2\varepsilon)}{\ln 2}

二分法的优点是简单可靠,只要有根就必定收敛;缺点是收敛慢(每次只把区间缩短一半),而且只能用于连续函数、必须先找到根的隔离区间。


【例】 用二分法求方程 x3−x−1=0x^3 - x - 1 = 0 在区间 [1,1.5][1, 1.5] 内的近似根,要求误差不超过 0.010.01。

【解】

f(x)=x3−x−1f(x) = x^3 - x - 1 在 [1,1.5][1, 1.5] 上连续且单调递增(因为 f′(x)=3x2−1>0f'(x) = 3x^2 - 1 > 0),又

f(1)=−1<0,f(1.5)=3.375−1.5−1=0.875>0f(1) = -1 < 0, \qquad f(1.5) = 3.375 - 1.5 - 1 = 0.875 > 0

故根唯一。由误差要求

1.5−12n+1≤0.01⟹2n+1≥50⟹n≥5\frac{1.5 - 1}{2^{n+1}} \leq 0.01 \quad \Longrightarrow \quad 2^{n+1} \geq 50 \quad \Longrightarrow \quad n \geq 5

逐次计算中点:

nn ana_n bnb_n xnx_n f(xn)f(x_n) 的符号
11 11 1.51.5 1.251.25 −-
22 1.251.25 1.51.5 1.3751.375 ++
33 1.251.25 1.3751.375 1.31251.3125 −-
44 1.31251.3125 1.3751.375 1.343751.34375 ++
55 1.31251.3125 1.343751.34375 1.3281251.328125 −-
66 1.3281251.328125 1.343751.34375 1.33593751.3359375 ++

取 x≈1.33x \approx 1.33,误差不超过 0.010.01,与真值 ξ=1.3247⋯\xi = 1.3247\cdots 相符。


使用 C++ 程序进行二分法运算:

1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
65
66
67
68
69
70
71
72
#include <iostream>
#include <cmath>
#include <functional>
#include <iomanip>
#include <windows.h>

// 目标方程 f(x) = x^3 - x - 1
double targetFunction(double x)
{
return std::pow(x, 3) - x - 1.0;
}

double bisectionMethod(std::function<double(double)> f, double leftBound, double rightBound, double tolerance)
{
if (f(leftBound) * f(rightBound) >= 0)
{
std::cerr << "错误:区间端点函数值必须异号,无法保证根的存在!" << std::endl;
return NAN;
}

double midPoint = 0.0;
int iterationCount = 0;

// 根据题意,误差 |x_n - xi| <= (b - a) / 2^(n+1)
// 当区间长度的一半 <= tolerance 时,满足精度要求
while ((rightBound - leftBound) / 2.0 > tolerance)
{
midPoint = (leftBound + rightBound) / 2.0;
double fMid = f(midPoint);

++iterationCount;

std::cout << "第 " << iterationCount << " 次迭代: "
<< "区间 = [" << std::fixed << std::setprecision(6) << leftBound << ", " << rightBound << "], "
<< "中点 x = " << midPoint << ", f(x) = " << fMid << std::endl;

if (std::abs(fMid) < 1e-12)
{
return midPoint;
}
else if (f(leftBound) * fMid < 0)
{
rightBound = midPoint;
}
else
{
leftBound = midPoint;
}
}

return (leftBound + rightBound) / 2.0;
}

int main()
{
SetConsoleOutputCP(CP_UTF8);

double leftBound = 1.0;
double rightBound = 1.5;
double tolerance = 0.01;

std::cout << "使用二分法求方程 x^3 - x - 1 = 0 在区间 [1, 1.5] 内的近似根" << std::endl;
std::cout << "要求误差不超过 0.01\n" << std::endl;

double approximateRoot = bisectionMethod(targetFunction, leftBound, rightBound, tolerance);

std::cout << "\n计算结束。" << std::endl;
std::cout << "最终近似根为: " << std::fixed << std::setprecision(6) << approximateRoot << std::endl;
std::cout << "此时区间长度的一半为: " << (rightBound - leftBound) / 2.0 << ",满足误差要求 (< " << tolerance << ")" << std::endl;

return 0;
}


2. 切线法(牛顿法)

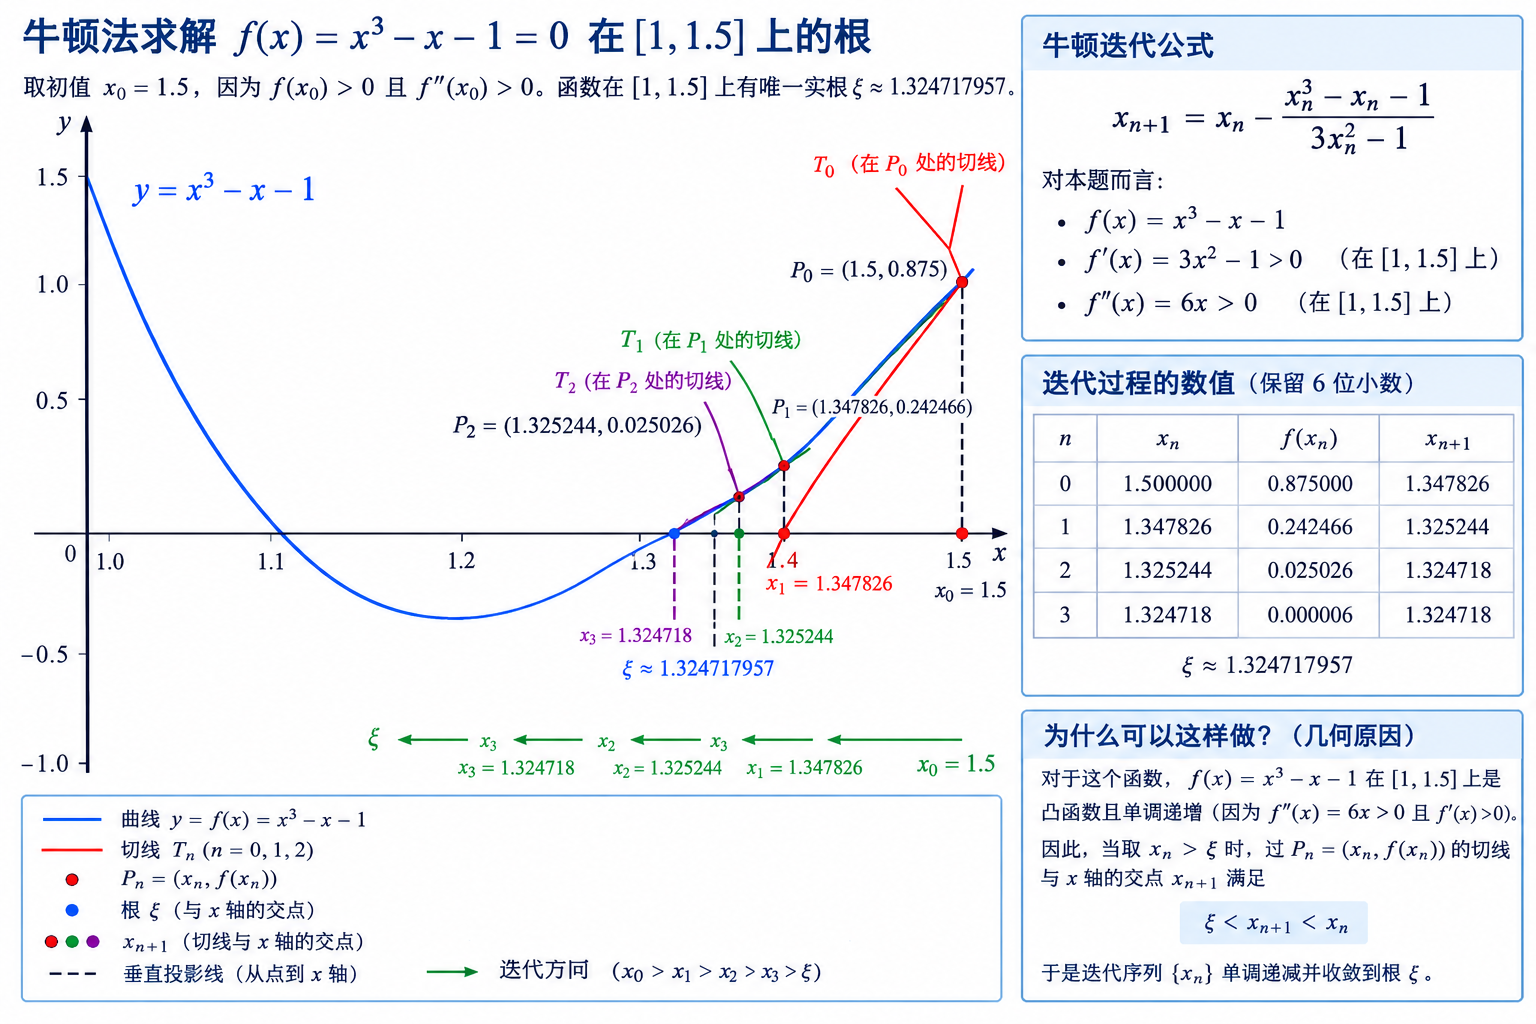
一个通俗的理解:山坡就近找个点,顺着这个点的坡度(切线)往下滑,滑到平地(x轴)的地方,看看离目标有多远。然后从那个新位置,重新看坡度,继续滑。


还可以这么理解,曲线(非线性函数)太难算了,但直线(线性函数)极其简单,所将曲线变成直线。

在点 xnx_n 附近,对函数 f(x)f(x) 做一阶泰勒展开:f(x)≈f(xn)+f′(xn)(x−xn)f(x) \approx f(x_n) + f'(x_n)(x - x_n),正好是切线方程;想找 f(x)=0f(x) = 0 的根,干脆令这条切线等于 0,求出 xx 后把它当作新的近似点 xn+1x_{n+1}。

误差在迭代过程中会以平方级别缩小,所以此方法在数值计算中非常有用。


设 f(a)⋅f(b)<0f(a) \cdot f(b) < 0,且在 [a,b][a, b] 上 f′(x)f'(x) 与 f′′(x)f''(x) 都存在并保持定号(即 ff 单调且曲线凹凸性不变),则方程 f(x)=0f(x) = 0 在 (a,b)(a, b) 内有唯一实根。

做法

在根的隔离区间上,取端点中使 f(x0)⋅f′′(x0)>0f(x_0) \cdot f''(x_0) > 0 的那一端作为初始近似值 x0x_0(即从曲线凹向 xx 轴的那一端出发)。过点 (x0,f(x0))(x_0, f(x_0)) 作曲线的切线,以切线与 xx 轴的交点 x1x_1 作为第一次近似:

x1=x0−f(x0)f′(x0)x_1 = x_0 - \frac{f(x_0)}{f'(x_0)}

重复这一步,得迭代公式

xn+1=xn−f(xn)f′(xn)(n=0,1,2,⋯ )x_{n+1} = x_n - \frac{f(x_n)}{f'(x_n)} \qquad (n = 0, 1, 2, \cdots)

在满足上述定号条件时,数列 {xn}\{x_n\} 单调趋于根 ξ\xi,且收敛速度较快(大致每迭代一次有效数字翻倍)。


9


3. 割线法

切线法每次都要算 f′(xn)f'(x_n),如果导数不好求,就用差商代替导数:用过曲线上两点 (xn−1,f(xn−1))(x_{n-1}, f(x_{n-1})) 与 (xn,f(xn))(x_n, f(x_n)) 的割线代替切线,把割线与 xx 轴的交点 xn+1x_{n+1} 作为新的近似值,即

xn+1=xn−f(xn)f(xn)−f(xn−1)(xn−xn−1)(n=1,2,⋯ )x_{n+1} = x_n - \frac{f(x_n)}{f(x_n) - f(x_{n-1})}(x_n - x_{n-1}) \qquad (n = 1, 2, \cdots)

计算时先给定两个初始近似值 x0x_0、x1x_1,以后逐步迭代。割线法不必求导数,收敛速度比二分法快,但比切线法慢一些;若两个初始值取得不好,也可能不收敛或收敛到别的根。


【例】 用切线法求方程 x3−x−1=0x^3 - x - 1 = 0 在 [1,1.5][1, 1.5] 内的近似根,要求误差不超过 10−410^{-4}。

【解】

f(x)=x3−x−1f(x) = x^3 - x - 1,f′(x)=3x2−1f'(x) = 3x^2 - 1,f′′(x)=6xf''(x) = 6x。在 [1,1.5][1, 1.5] 上 f′(x)>0f'(x) > 0、f′′(x)>0f''(x) > 0,故取满足 f(x0)f′′(x0)>0f(x_0) f''(x_0) > 0 的端点 x0=1.5x_0 = 1.5(此处 f>0f > 0、f′′>0f'' > 0)。

迭代公式为

xn+1=xn−xn3−xn−13xn2−1x_{n+1} = x_n - \frac{x_n^3 - x_n - 1}{3x_n^2 - 1}

逐步计算:

nn xnx_n f(xn)f(x_n) xn+1x_{n+1}
00 1.51.5 0.8750.875 1.3478260871.347826087
11 1.3478260871.347826087 0.1006821730.100682173 1.3252003991.325200399
22 1.3252003991.325200399 0.0020583620.002058362 1.3247181741.324718174
33 1.3247181741.324718174 0.0000009240.000000924 1.3247179571.324717957

相邻两次迭代值之差已小于 10−410^{-4},满足设定的停止准则,故取 ξ≈1.3247\xi \approx 1.3247。这里给出的是停止准则(相邻迭代值足够接近),并不等于真实的误差 ∣xn−ξ∣|x_n - \xi| 一定不超过 10−410^{-4};因为切线法是二次收敛的,实际误差通常比这个差值还要小得多。与二分法相比,这里只迭代四次就达到同样的精度。


使用 C++ 程序进行牛顿法运算:

1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
65
66
67
68
69
70
71
72
73
74
75
76
77
#include <iostream>
#include <cmath>
#include <iomanip>

#ifdef _WIN32
#include <windows.h>
#endif

// 原函数 f(x) = x^3 - x - 1
double targetFunction(double x)
{
return std::pow(x, 3) - x - 1.0;
}

// 导函数 f'(x) = 3x^2 - 1
double derivativeFunction(double x)
{
return 3.0 * std::pow(x, 2) - 1.0;
}

double newtonMethod(double initialX, double tolerance)
{
double currentX = initialX;
int iterationCount = 0;

std::cout << "开始切线法迭代,初始值 x0 = " << currentX << "\n" << std::endl;

while (true)
{
++iterationCount;

double fVal = targetFunction(currentX);
double dfVal = derivativeFunction(currentX);

if (std::abs(dfVal) < 1e-12)
{
std::cerr << "错误:导数值过小,切线法失效。" << std::endl;
return NAN;
}

// 牛顿迭代公式
double nextX = currentX - fVal / dfVal;
double error = std::abs(nextX - currentX);

std::cout << "第 " << iterationCount << " 次迭代: "
<< "x = " << std::fixed << std::setprecision(6) << currentX
<< ", f(x) = " << std::setprecision(6) << fVal
<< ", 误差 |Δx| = " << std::setprecision(6) << error << std::endl;

if (error < tolerance)
{
return nextX;
}

currentX = nextX;
}
}

int main()
{
#ifdef _WIN32
SetConsoleOutputCP(CP_UTF8);
#endif

double tolerance = 1e-4; // 误差不超过 10^-4
double initialGuess = 1.5; // 根据理论,从凹向x轴的一端出发

std::cout << "使用切线法求方程 x^3 - x - 1 = 0 在 [1, 1.5] 内的近似根" << std::endl;
std::cout << "要求误差不超过: " << tolerance << "\n" << std::endl;

double root = newtonMethod(initialGuess, tolerance);

std::cout << "\n计算结束。" << std::endl;
std::cout << "最终近似根为: " << std::fixed << std::setprecision(6) << root << std::endl;

return 0;
}


4. 不定积分

1. 概念与性质

不定积分的本质,是求导的逆运算;

已知导数 f(x)f(x),去找“它原本是谁求导得来的”F(x)F(x);

它的结果不唯一,相差一个常数,所以最后要加 CC。


1. 概念

原函数

如果在区间 I\mathbf{I} 上,可导函数 F(x)F(x) 的导函数为 f(x)f(x),即对任一 x∈Ix \in \mathbf{I} 都有

F′(x)=f(x)或dF(x)=f(x)dxF'(x) = f(x) \quad \text{或} \quad dF(x) = f(x) dx

那么称 F(x)F(x) 是 f(x)f(x) 在区间 I\mathbf{I} 上的一个原函数。

原函数不唯一。例如 x2x^2、x2+1x^2 + 1、x2−5x^2 - 5 都是 2x2x 的原函数,因为它们求导都得到 2x2x。


原函数存在定理

如果函数 f(x)f(x) 在区间 I\mathbf{I} 上连续,那么在区间 I\mathbf{I} 上存在可导函数 F(x)F(x),使对任一 x∈Ix \in \mathbf{I} 都有

F′(x)=f(x)F'(x) = f(x)

即连续函数一定有原函数。

也就是说:求导是从函数到函数的一种运算,而连续函数都不会“漏掉”原函数。


原函数之间的关系

设 F(x)F(x) 是 f(x)f(x) 在区间 I\mathbf{I} 上的一个原函数,则 f(x)f(x) 的全体原函数可以表示为

F(x)+C(C 为任意常数)F(x) + C \qquad (C \text{ 为任意常数})

证明:若 G(x)G(x) 也是 f(x)f(x) 的原函数,则 [G(x)−F(x)]′=f(x)−f(x)=0[G(x) - F(x)]' = f(x) - f(x) = 0,由 3.1 的推论知 G(x)−F(x)G(x) - F(x) 恒为常数,即 G(x)=F(x)+CG(x) = F(x) + C。


不定积分的定义

在区间 I\mathbf{I} 上,函数 f(x)f(x) 的带有任意常数项的原函数称为 f(x)f(x) 在区间 I\mathbf{I} 上的不定积分,记作

∫f(x) dx\int f(x) \, dx

其中 ∫\int 称为积分号,f(x)f(x) 称为被积函数,f(x)dxf(x) dx 称为被积表达式,xx 称为积分变量。

由定义

∫f(x) dx=F(x)+C\int f(x) \, dx = F(x) + C

其中 F(x)F(x) 是 f(x)f(x) 的任一原函数,CC 称为积分常数。


两个互逆的关系

求不定积分与求导数(或微分)互为逆运算:

  • 先积分再求导(或求微分),还原为原来的函数

ddx[∫f(x) dx]=f(x)或d[∫f(x) dx]=f(x)dx\frac{d}{dx} \left[ \int f(x) \, dx \right] = f(x) \quad \text{或} \quad d\left[ \int f(x) \, dx \right] = f(x) dx

  • 先求导(或求微分)再积分,得到原函数加上任意常数

∫F′(x) dx=F(x)+C或∫dF(x)=F(x)+C\int F'(x) \, dx = F(x) + C \quad \text{或} \quad \int dF(x) = F(x) + C


积分曲线

函数 f(x)f(x) 的原函数的图形称为 f(x)f(x) 的积分曲线。不定积分表示的不是一条曲线,而是一族曲线:它们在横坐标相同的点处切线互相平行(因为导数都是 f(x)f(x)),上下平移即可互相重合。


【例 1】 求 ∫3x2 dx\int 3x^2 \, dx。

【解】

因为 (x3)′=3x2(x^3)' = 3x^2,所以 x3x^3 是 3x23x^2 的一个原函数,故

∫3x2 dx=x3+C\int 3x^2 \, dx = x^3 + C


【例 2】 求 ∫dxxln⁡x\int \frac{dx}{x \ln x}(x>1x > 1)。

【解】

因为

(ln⁡ln⁡x)′=1ln⁡x⋅1x=1xln⁡x(\ln \ln x)' = \frac{1}{\ln x} \cdot \frac{1}{x} = \frac{1}{x \ln x}

所以

∫dxxln⁡x=ln⁡ln⁡x+C\int \frac{dx}{x \ln x} = \ln \ln x + C


2. 基本积分表

既然积分是求导的逆运算,把 2.1 的导数公式反过来写,就得到最基本的积分公式。

(1) ∫k dx=kx+C(k 是常数),(2) ∫xμ dx=xμ+1μ+1+C(μ≠−1),(3) ∫dxx=ln⁡∣x∣+C,(4) ∫dx1+x2=arctan⁡x+C,(5) ∫dx1−x2=arcsin⁡x+C,(6) ∫cos⁡x dx=sin⁡x+C,(7) ∫sin⁡x dx=−cos⁡x+C,(8) ∫dxcos⁡2x=∫sec⁡2x dx=tan⁡x+C,(9) ∫dxsin⁡2x=∫csc⁡2x dx=−cot⁡x+C,(10) ∫sec⁡xtan⁡x dx=sec⁡x+C,(11) ∫csc⁡xcot⁡x dx=−csc⁡x+C,(12) ∫ex dx=ex+C,(13) ∫ax dx=axln⁡a+C(a>0,a≠1),(14) ∫sec⁡x dx=ln⁡∣sec⁡x+tan⁡x∣+C,(15) ∫csc⁡x dx=ln⁡∣csc⁡x−cot⁡x∣+C,(16) ∫dxa2+x2=1aarctan⁡xa+C(a>0),(17) ∫dxa2−x2=arcsin⁡xa+C(a>0),(18) ∫dxx2−a2=12aln⁡∣x−ax+a∣+C,(19) ∫dxx2±a2=ln⁡∣x+x2±a2∣+C,(20) ∫tan⁡x dx=−ln⁡∣cos⁡x∣+C,(21) ∫cot⁡x dx=ln⁡∣sin⁡x∣+C.\begin{aligned} &(1)\ \int k \, dx = kx + C \quad (k \text{ 是常数}), &&(2)\ \int x^\mu \, dx = \frac{x^{\mu+1}}{\mu + 1} + C \quad (\mu \neq -1), \\ &(3)\ \int \frac{dx}{x} = \ln |x| + C, &&(4)\ \int \frac{dx}{1 + x^2} = \arctan x + C, \\ &(5)\ \int \frac{dx}{\sqrt{1 - x^2}} = \arcsin x + C, &&(6)\ \int \cos x \, dx = \sin x + C, \\ &(7)\ \int \sin x \, dx = -\cos x + C, &&(8)\ \int \frac{dx}{\cos^2 x} = \int \sec^2 x \, dx = \tan x + C, \\ &(9)\ \int \frac{dx}{\sin^2 x} = \int \csc^2 x \, dx = -\cot x + C, &&(10)\ \int \sec x \tan x \, dx = \sec x + C, \\ &(11)\ \int \csc x \cot x \, dx = -\csc x + C, &&(12)\ \int e^x \, dx = e^x + C, \\ &(13)\ \int a^x \, dx = \frac{a^x}{\ln a} + C \quad (a>0, a \neq 1), &&(14)\ \int \sec x \, dx = \ln |\sec x + \tan x| + C, \\ &(15)\ \int \csc x \, dx = \ln |\csc x - \cot x| + C, &&(16)\ \int \frac{dx}{a^2 + x^2} = \frac{1}{a} \arctan \frac{x}{a} + C \quad (a > 0), \\ &(17)\ \int \frac{dx}{\sqrt{a^2 - x^2}} = \arcsin \frac{x}{a} + C \quad (a > 0), &&(18)\ \int \frac{dx}{x^2 - a^2} = \frac{1}{2a} \ln \left| \frac{x - a}{x + a} \right| + C, \\ &(19)\ \int \frac{dx}{\sqrt{x^2 \pm a^2}} = \ln \left| x + \sqrt{x^2 \pm a^2} \right| + C, &&(20)\ \int \tan x \, dx = -\ln |\cos x| + C, \\ &(21)\ \int \cot x \, dx = \ln |\sin x| + C. \end{aligned}


3. 性质

线性性质

设函数 f(x)f(x) 与 g(x)g(x) 的原函数都存在,则

  • ∫[f(x)±g(x)] dx=∫f(x) dx±∫g(x) dx\int [f(x) \pm g(x)] \, dx = \int f(x) \, dx \pm \int g(x) \, dx
  • ∫kf(x) dx=k∫f(x) dx\int k f(x) \, dx = k \int f(x) \, dx(kk 为非零常数)

也就是说,积分可以和加减法、常数乘法交换次序,可以把被积函数拆开逐项积分。

第二式中 k≠0k \neq 0;k=0k = 0 时两边都是任意常数,约定俗成单独讨论。


分项积分的用法

用这两条性质,可以把较复杂的被积函数拆成几个基本积分表中的形式,再逐项积分。拆的时候常要做一点代数变形或三角恒等变形,把被积函数化成能查表的样子。


【例 3】 求 ∫dxx21+x2\int \frac{dx}{x^2 \sqrt{1 + x^2}}(x>0x > 0)。

【解】

把被积函数拆开:

1x21+x2=(1+x2)−x2x21+x2=1+x2x2−11+x2\frac{1}{x^2 \sqrt{1 + x^2}} = \frac{(1 + x^2) - x^2}{x^2 \sqrt{1 + x^2}} = \frac{\sqrt{1 + x^2}}{x^2} - \frac{1}{\sqrt{1 + x^2}}

第二项的积分可以直接由公式 (19) 得到:

∫dx1+x2=ln⁡(x+1+x2)+C\int \frac{dx}{\sqrt{1 + x^2}} = \ln \left( x + \sqrt{1 + x^2} \right) + C

第一项不易看出,但注意到

(−1+x2x)′=−x1+x2⋅x−1+x2x2=1+x2x2−11+x2\left( -\frac{\sqrt{1 + x^2}}{x} \right)' = -\frac{\frac{x}{\sqrt{1 + x^2}} \cdot x - \sqrt{1 + x^2}}{x^2} = \frac{\sqrt{1 + x^2}}{x^2} - \frac{1}{\sqrt{1 + x^2}}

恰好就是整个被积函数,于是

∫dxx21+x2=−1+x2x+C\int \frac{dx}{x^2 \sqrt{1 + x^2}} = -\frac{\sqrt{1 + x^2}}{x} + C


【例 4】 求 ∫x41+x2 dx\int \frac{x^4}{1 + x^2} \, dx。

【解】

先做除法,把假分式化为多项式与真分式之和(第九章会系统讲有理函数积分):

x41+x2=x2−1+11+x2\frac{x^4}{1 + x^2} = x^2 - 1 + \frac{1}{1 + x^2}

于是

∫x41+x2 dx=∫x2 dx−∫dx+∫dx1+x2=x33−x+arctan⁡x+C\int \frac{x^4}{1 + x^2} \, dx = \int x^2 \, dx - \int dx + \int \frac{dx}{1 + x^2} = \frac{x^3}{3} - x + \arctan x + C


2. 换元积分法

一个通俗的理解:积分里的换元,就像求导里的链式法则,只不过要反着用;

第一类换元是“把一部分凑成某个函数的微分”,把 φ′(x)dx\varphi'(x)dx 凑成 dφ(x)d\varphi(x);

第二类换元是“反过来把 xx 换成某个函数的表达式”,主要用来对付根式。

1. 第一类换元法

定理

设 f(u)f(u) 具有原函数 F(u)F(u),u=φ(x)u = \varphi(x) 可导,则有换元公式

∫f[φ(x)]φ′(x) dx=∫f(u) du=F(u)+C=F[φ(x)]+C\int f[\varphi(x)] \varphi'(x) \, dx = \int f(u) \, du = F(u) + C = F[\varphi(x)] + C

理由:把 F[φ(x)]F[\varphi(x)] 求导,得

ddxF[φ(x)]=F′[φ(x)]φ′(x)=f[φ(x)]φ′(x)\frac{d}{dx} F[\varphi(x)] = F'[\varphi(x)] \varphi'(x) = f[\varphi(x)] \varphi'(x)

所以 F[φ(x)]F[\varphi(x)] 就是左边那个被积函数的原函数。


怎么用:凑微分

实际计算时,先设法把被积表达式写成 f[φ(x)] dφ(x)f[\varphi(x)] \, d\varphi(x) 的样子,也就是"凑"出一个微分,最常见的凑法有:

  • dx=1ad(ax+b)dx = \frac{1}{a} d(ax + b)
  • x dx=12d(x2)x \, dx = \frac{1}{2} d(x^2)
  • dxx=d(ln⁡x)\frac{dx}{x} = d(\ln x)
  • exdx=d(ex)e^x dx = d(e^x)
  • cos⁡x dx=d(sin⁡x)\cos x \, dx = d(\sin x),sin⁡x dx=−d(cos⁡x)\sin x \, dx = -d(\cos x)
  • dxcos⁡2x=d(tan⁡x)\frac{dx}{\cos^2 x} = d(\tan x)

凑出微分后令 u=φ(x)u = \varphi(x),积分就化成基本积分表中的形式;积完之后再把 uu 换回 φ(x)\varphi(x)。


【例 1】 求 ∫2xex2 dx\int 2x e^{x^2} \, dx。

【解】

注意到 2x dx=d(x2)2x \, dx = d(x^2),令 u=x2u = x^2:

∫2xex2 dx=∫ex2 d(x2)=∫eu du=eu+C=ex2+C\int 2x e^{x^2} \, dx = \int e^{x^2} \, d(x^2) = \int e^u \, du = e^u + C = e^{x^2} + C


【例 2】 求 ∫dxx2+2x+3\int \frac{dx}{x^2 + 2x + 3}。

【解】

先把分母配方,再凑微分:

x2+2x+3=(x+1)2+2x^2 + 2x + 3 = (x + 1)^2 + 2

令 u=x+1u = x + 1,则 du=dxdu = dx,由基本积分表公式 (16)(取 a=2a = \sqrt{2}):

∫dxx2+2x+3=∫duu2+2=12arctan⁡u2+C=12arctan⁡x+12+C\int \frac{dx}{x^2 + 2x + 3} = \int \frac{du}{u^2 + 2} = \frac{1}{\sqrt{2}} \arctan \frac{u}{\sqrt{2}} + C = \frac{1}{\sqrt{2}} \arctan \frac{x + 1}{\sqrt{2}} + C


【例 3】 求 ∫x1−x2 dx\int x \sqrt{1 - x^2} \, dx。

【解】

注意到 x dx=−12d(1−x2)x \, dx = -\frac{1}{2} d(1 - x^2):

∫x1−x2 dx=−12∫1−x2 d(1−x2)=−12⋅23(1−x2)32+C=−13(1−x2)32+C\int x \sqrt{1 - x^2} \, dx = -\frac{1}{2} \int \sqrt{1 - x^2} \, d(1 - x^2) = -\frac{1}{2} \cdot \frac{2}{3} (1 - x^2)^{\frac{3}{2}} + C = -\frac{1}{3} (1 - x^2)^{\frac{3}{2}} + C


【例 4】 求 ∫dx4x−x2\int \frac{dx}{\sqrt{4x - x^2}}。

【解】

配方:4x−x2=4−(x−2)24x - x^2 = 4 - (x - 2)^2,令 u=x−2u = x - 2,则 du=dxdu = dx:

∫dx4x−x2=∫du4−u2=arcsin⁡u2+C=arcsin⁡x−22+C\int \frac{dx}{\sqrt{4x - x^2}} = \int \frac{du}{\sqrt{4 - u^2}} = \arcsin \frac{u}{2} + C = \arcsin \frac{x - 2}{2} + C


2. 第二类换元法

定理

设 x=ψ(t)x = \psi(t) 是单调、可导的函数,且 ψ′(t)≠0\psi'(t) \neq 0。又设 f[ψ(t)]ψ′(t)f[\psi(t)] \psi'(t) 具有原函数 Φ(t)\Phi(t),则有换元公式

∫f(x) dx=∫f[ψ(t)]ψ′(t) dt=Φ(t)+C=Φ[ψ−1(x)]+C\int f(x) \, dx = \int f[\psi(t)] \psi'(t) \, dt = \Phi(t) + C = \Phi[\psi^{-1}(x)] + C

其中 t=ψ−1(x)t = \psi^{-1}(x) 是 x=ψ(t)x = \psi(t) 的反函数。

第二类换元法与第一类方向相反:第一类是"把 φ(x)\varphi(x) 设成 uu",第二类是"把 xx 设成 ψ(t)\psi(t)",因为它要求 ψ\psi 单调可导,所以最后一定要把 tt 用 xx 表示回去。


三种常用的三角代换

主要用于去掉根式:

  • 被积函数含 a2−x2\sqrt{a^2 - x^2}:令 x=asin⁡tx = a \sin t(∣t∣<π2|t| < \frac{\pi}{2}),则 a2−x2=acos⁡t\sqrt{a^2 - x^2} = a \cos t
  • 被积函数含 a2+x2\sqrt{a^2 + x^2}:令 x=atan⁡tx = a \tan t(∣t∣<π2|t| < \frac{\pi}{2}),则 a2+x2=asec⁡t\sqrt{a^2 + x^2} = a \sec t
  • 被积函数含 x2−a2\sqrt{x^2 - a^2}:令 x=asec⁡tx = a \sec t(0<t<π20 < t < \frac{\pi}{2}),则 x2−a2=atan⁡t\sqrt{x^2 - a^2} = a \tan t

除了三角代换,含 ax+bn\sqrt[n]{ax + b} 时可以令 t=ax+bnt = \sqrt[n]{ax + b},直接把它有理化。


三角代换的替换规律

代换之后要回代,常用的三条三角关系是

  • 由 x=asin⁡tx = a \sin t 得 sin⁡t=xa\sin t = \frac{x}{a},t=arcsin⁡xat = \arcsin \frac{x}{a},作直角三角形可得 cos⁡t=a2−x2a\cos t = \frac{\sqrt{a^2 - x^2}}{a}
  • 由 x=atan⁡tx = a \tan t 得 tan⁡t=xa\tan t = \frac{x}{a},t=arctan⁡xat = \arctan \frac{x}{a},且 sec⁡t=a2+x2a\sec t = \frac{\sqrt{a^2 + x^2}}{a}
  • 由 x=asec⁡tx = a \sec t 得 sec⁡t=xa\sec t = \frac{x}{a},且 tan⁡t=x2−a2a\tan t = \frac{\sqrt{x^2 - a^2}}{a}

【例 5】 求 ∫a2−x2 dx\int \sqrt{a^2 - x^2} \, dx(a>0a > 0)。

【解】

令 x=asin⁡tx = a \sin t(∣t∣<π2|t| < \frac{\pi}{2}),则 dx=acos⁡t dtdx = a \cos t \, dt,a2−x2=acos⁡t\sqrt{a^2 - x^2} = a \cos t,于是

∫a2−x2 dx=∫a2cos⁡2t dt=a2∫1+cos⁡2t2 dt=a22t+a24sin⁡2t+C\int \sqrt{a^2 - x^2} \, dx = \int a^2 \cos^2 t \, dt = a^2 \int \frac{1 + \cos 2t}{2} \, dt = \frac{a^2}{2} t + \frac{a^2}{4} \sin 2t + C

由 sin⁡2t=2sin⁡tcos⁡t=2xa2−x2a2\sin 2t = 2 \sin t \cos t = \frac{2x \sqrt{a^2 - x^2}}{a^2},并注意 t=arcsin⁡xat = \arcsin \frac{x}{a},得

∫a2−x2 dx=a22arcsin⁡xa+x2a2−x2+C\int \sqrt{a^2 - x^2} \, dx = \frac{a^2}{2} \arcsin \frac{x}{a} + \frac{x}{2} \sqrt{a^2 - x^2} + C

这个结果在求面积时很有用:它正是圆的一部分的面积公式。


【例 6】 求 ∫dxx2+a2\int \frac{dx}{\sqrt{x^2 + a^2}}(a>0a > 0)。

【解】

令 x=atan⁡tx = a \tan t(∣t∣<π2|t| < \frac{\pi}{2}),则 dx=asec⁡2t dtdx = a \sec^2 t \, dt,x2+a2=asec⁡t\sqrt{x^2 + a^2} = a \sec t,于是

∫dxx2+a2=∫asec⁡2tasec⁡t dt=∫sec⁡t dt=ln⁡∣sec⁡t+tan⁡t∣+C\int \frac{dx}{\sqrt{x^2 + a^2}} = \int \frac{a \sec^2 t}{a \sec t} \, dt = \int \sec t \, dt = \ln |\sec t + \tan t| + C

由 sec⁡t=x2+a2a\sec t = \frac{\sqrt{x^2 + a^2}}{a}、tan⁡t=xa\tan t = \frac{x}{a} 回代:

∫dxx2+a2=ln⁡(x+x2+a2a)+C=ln⁡(x+x2+a2)+C\int \frac{dx}{\sqrt{x^2 + a^2}} = \ln \left( \frac{x + \sqrt{x^2 + a^2}}{a} \right) + C = \ln \left( x + \sqrt{x^2 + a^2} \right) + C

这与基本积分表中的公式 (19) 一致(常数 ln⁡a\ln a 已被并入 CC)。


【例 7】 求 ∫dxx2x2+1\int \frac{dx}{x^2 \sqrt{x^2 + 1}}。

【解】

令 x=tan⁡tx = \tan t(0<t<π20 < t < \frac{\pi}{2}),则 dx=sec⁡2t dtdx = \sec^2 t \, dt,x2+1=sec⁡t\sqrt{x^2 + 1} = \sec t,于是

∫dxx2x2+1=∫sec⁡2ttan⁡2t⋅sec⁡t dt=∫sec⁡ttan⁡2t dt=∫cos⁡tsin⁡2t dt=−1sin⁡t+C\int \frac{dx}{x^2 \sqrt{x^2 + 1}} = \int \frac{\sec^2 t}{\tan^2 t \cdot \sec t} \, dt = \int \frac{\sec t}{\tan^2 t} \, dt = \int \frac{\cos t}{\sin^2 t} \, dt = -\frac{1}{\sin t} + C

由 sin⁡t=xx2+1\sin t = \frac{x}{\sqrt{x^2 + 1}} 回代:

∫dxx2x2+1=−x2+1x+C\int \frac{dx}{x^2 \sqrt{x^2 + 1}} = -\frac{\sqrt{x^2 + 1}}{x} + C

这与例 3 的结果相同。


3. 分部积分法

一个通俗的理解:积分里的分部积分,就是求导里乘积法则的逆用;

乘积法则说 (uv)′=u′v+uv′(uv)' = u'v + uv',把它反过来移项、再积分,就把一个积分换成了另一个积分;

遇到两个不同类型的函数相乘,比如 xx 与 exe^x、xx 与 sin⁡x\sin x,就用它把难积的项“交换出去”。

公式

设函数 u=u(x)u = u(x)、v=v(x)v = v(x) 具有连续导数,由乘积求导法则

(uv)′=u′v+uv′(uv)' = u'v + uv'

移项得 uv′=(uv)′−u′vuv' = (uv)' - u'v,两边积分:

∫uv′ dx=uv−∫u′v dx\int uv' \, dx = uv - \int u'v \, dx

写成微分形式就是

∫u dv=uv−∫v du\int u \, dv = uv - \int v \, du

这就是分部积分公式。


怎么用:选谁当 uu

把被积表达式拆成 uu 与 dvdv 两部分,拆的原则是

  • v=∫dvv = \int dv 要好求出来
  • 换过之后的新积分 ∫v du\int v \, du 要比原来的积分容易

常用的经验次序(谁更适合当 uu,越靠前越优先当 uu):反三角函数、对数函数、幂函数、三角函数、指数函数。也就是说,遇到 xln⁡xx \ln x、xarcsin⁡xx \arcsin x 这类,让幂函数进 dvdv,把对数或反三角留下当 uu。


【例 1】 求 ∫xcos⁡x dx\int x \cos x \, dx。

【解】

取 u=xu = x、dv=cos⁡x dxdv = \cos x \, dx,则 du=dxdu = dx、v=sin⁡xv = \sin x,于是

∫xcos⁡x dx=xsin⁡x−∫sin⁡x dx=xsin⁡x+cos⁡x+C\int x \cos x \, dx = x \sin x - \int \sin x \, dx = x \sin x + \cos x + C


【例 2】 求 ∫ln⁡x dx\int \ln x \, dx。

【解】

被积函数只有一个,但可以看成 ln⁡x⋅1\ln x \cdot 1,取 u=ln⁡xu = \ln x、dv=dxdv = dx,则 du=dxxdu = \frac{dx}{x}、v=xv = x,于是

∫ln⁡x dx=xln⁡x−∫x⋅dxx=xln⁡x−x+C\int \ln x \, dx = x \ln x - \int x \cdot \frac{dx}{x} = x \ln x - x + C


【例 3】 求 ∫xarctan⁡x dx\int x \arctan x \, dx。

【解】

取 u=arctan⁡xu = \arctan x、dv=x dxdv = x \, dx,则 du=dx1+x2du = \frac{dx}{1 + x^2}、v=x22v = \frac{x^2}{2},于是

∫xarctan⁡x dx=x22arctan⁡x−12∫x21+x2 dx\int x \arctan x \, dx = \frac{x^2}{2} \arctan x - \frac{1}{2} \int \frac{x^2}{1 + x^2} \, dx

而

∫x21+x2 dx=∫(1−11+x2)dx=x−arctan⁡x+C\int \frac{x^2}{1 + x^2} \, dx = \int \left( 1 - \frac{1}{1 + x^2} \right) dx = x - \arctan x + C

故

∫xarctan⁡x dx=x22arctan⁡x−x2+12arctan⁡x+C=x2+12arctan⁡x−x2+C\int x \arctan x \, dx = \frac{x^2}{2} \arctan x - \frac{x}{2} + \frac{1}{2} \arctan x + C = \frac{x^2 + 1}{2} \arctan x - \frac{x}{2} + C


【例 4】 求 ∫x2ex dx\int x^2 e^x \, dx。

【解】

连用两次分部积分。第一次取 u=x2u = x^2、dv=exdxdv = e^x dx:

∫x2ex dx=x2ex−2∫xex dx\int x^2 e^x \, dx = x^2 e^x - 2 \int x e^x \, dx

第二次取 u=xu = x、dv=exdxdv = e^x dx:

∫xex dx=xex−∫ex dx=xex−ex+C\int x e^x \, dx = x e^x - \int e^x \, dx = x e^x - e^x + C

代入得

∫x2ex dx=x2ex−2xex+2ex+C=ex(x2−2x+2)+C\int x^2 e^x \, dx = x^2 e^x - 2x e^x + 2 e^x + C = e^x (x^2 - 2x + 2) + C


【例 5】 求 ∫exsin⁡x dx\int e^x \sin x \, dx。

【解】

取 u=sin⁡xu = \sin x、dv=exdxdv = e^x dx,则 du=cos⁡x dxdu = \cos x \, dx、v=exv = e^x,于是

∫exsin⁡x dx=exsin⁡x−∫excos⁡x dx\int e^x \sin x \, dx = e^x \sin x - \int e^x \cos x \, dx

对右边的积分再分部一次,取 u=cos⁡xu = \cos x、dv=exdxdv = e^x dx:

∫excos⁡x dx=excos⁡x+∫exsin⁡x dx\int e^x \cos x \, dx = e^x \cos x + \int e^x \sin x \, dx

代回并记 I=∫exsin⁡x dxI = \int e^x \sin x \, dx:

I=exsin⁡x−excos⁡x−II = e^x \sin x - e^x \cos x - I

解出

I=ex(sin⁡x−cos⁡x)2+CI = \frac{e^x (\sin x - \cos x)}{2} + C

这种"转了一圈又回来"的情形称为循环法:把原积分当成未知数解方程即可。


【例 6】 求 In=∫(ln⁡x)n dxI_n = \int (\ln x)^n \, dx(nn 为正整数)。

【解】

取 u=(ln⁡x)nu = (\ln x)^n、dv=dxdv = dx,则 du=n(ln⁡x)n−1dxxdu = n(\ln x)^{n-1} \frac{dx}{x}、v=xv = x,于是

In=x(ln⁡x)n−n∫(ln⁡x)n−1 dx=x(ln⁡x)n−nIn−1I_n = x (\ln x)^n - n \int (\ln x)^{n-1} \, dx = x (\ln x)^n - n I_{n-1}

这就是递推公式:把 nn 次幂的积分化为 n−1n - 1 次幂的积分,逐步降到 I0=∫dx=x+CI_0 = \int dx = x + C。

例如取 n=2n = 2:

I2=x(ln⁡x)2−2I1=x(ln⁡x)2−2xln⁡x+2x+CI_2 = x (\ln x)^2 - 2 I_1 = x (\ln x)^2 - 2x \ln x + 2x + C


4. 有理函数的积分

一个通俗的理解:有理函数就是两个多项式的商,它一定能积出来——办法是把它拆成几个最简单的分式之和;

拆开之后每一项都能用对数、反正切这些基本函数表示;

所以有理函数的积分,关键不在积分,而在于“拆”。

1. 有理函数的积分

有理函数

两个多项式的商

P(x)Q(x)\frac{P(x)}{Q(x)}

称为有理函数,其中 P(x)P(x)、Q(x)Q(x) 都是多项式,且假定分子与分母没有公因式。

若分子次数小于分母次数,称为真分式;否则称为假分式。假分式总可以用除法化为一个多项式与一个真分式之和,所以只需研究真分式的积分。


部分分式分解

设分母 Q(x)Q(x) 在实数范围内分解为一次因式与二次不可约因式的乘积,则真分式总能拆成下面四种简单分式之和:

  • 分母中有因式 (x−a)k(x - a)^k,对应

A1x−a+A2(x−a)2+⋯+Ak(x−a)k\frac{A_1}{x - a} + \frac{A_2}{(x - a)^2} + \cdots + \frac{A_k}{(x - a)^k}

  • 分母中有因式 (x2+px+q)k(x^2 + px + q)^k(p2−4q<0p^2 - 4q < 0),对应

B1x+C1x2+px+q+B2x+C2(x2+px+q)2+⋯+Bkx+Ck(x2+px+q)k\frac{B_1 x + C_1}{x^2 + px + q} + \frac{B_2 x + C_2}{(x^2 + px + q)^2} + \cdots + \frac{B_k x + C_k}{(x^2 + px + q)^k}

其中 AiA_i、BiB_i、CiC_i 都是待定常数,用"通分后比较分子各项系数"或"代入特殊值"的办法定出来。


四种简单分式的积分

  • ∫Ax−a dx=Aln⁡∣x−a∣+C\int \frac{A}{x - a} \, dx = A \ln |x - a| + C
  • ∫A(x−a)k dx=A1−k⋅1(x−a)k−1+C\int \frac{A}{(x - a)^k} \, dx = \frac{A}{1 - k} \cdot \frac{1}{(x - a)^{k-1}} + C(k>1k > 1)
  • ∫Bx+Cx2+px+q dx\int \frac{Bx + C}{x^2 + px + q} \, dx:先把分子凑成分母的导数,拆成 ∫d(x2+px+q)x2+px+q\int \frac{d(x^2 + px + q)}{x^2 + px + q} 与 ∫dxx2+px+q\int \frac{dx}{x^2 + px + q} 两部分,前者是对数,后者配方后用反正切
  • ∫Bx+C(x2+px+q)k dx\int \frac{Bx + C}{(x^2 + px + q)^k} \, dx:同样拆成两部分,前一部分换元,后一部分用三角代换化为 ∫cos⁡2k−2t dt\int \cos^{2k-2} t \, dt

【例 1】 求 ∫x+1x2−5x+6 dx\int \frac{x + 1}{x^2 - 5x + 6} \, dx。

【解】

分母分解为 (x−2)(x−3)(x - 2)(x - 3),设

x+1(x−2)(x−3)=Ax−2+Bx−3\frac{x + 1}{(x - 2)(x - 3)} = \frac{A}{x - 2} + \frac{B}{x - 3}

通分得

x+1=A(x−3)+B(x−2)x + 1 = A(x - 3) + B(x - 2)

代入 x=2x = 2 得 3=−A3 = -A,即 A=−3A = -3;代入 x=3x = 3 得 4=B4 = B。于是

∫x+1x2−5x+6 dx=−3ln⁡∣x−2∣+4ln⁡∣x−3∣+C=ln⁡∣(x−3)4(x−2)3∣+C\int \frac{x + 1}{x^2 - 5x + 6} \, dx = -3 \ln |x - 2| + 4 \ln |x - 3| + C = \ln \left| \frac{(x - 3)^4}{(x - 2)^3} \right| + C


【例 2】 求 ∫dxx(x+1)2\int \frac{dx}{x(x + 1)^2}。

【解】

这是分母有重因式的情形,设

1x(x+1)2=Ax+Bx+1+C(x+1)2\frac{1}{x(x + 1)^2} = \frac{A}{x} + \frac{B}{x + 1} + \frac{C}{(x + 1)^2}

通分得

1=A(x+1)2+Bx(x+1)+Cx1 = A(x + 1)^2 + Bx(x + 1) + Cx

代入 x=0x = 0 得 A=1A = 1;代入 x=−1x = -1 得 C=−1C = -1;再比较 x2x^2 的系数得 0=A+B0 = A + B,即 B=−1B = -1。于是

∫dxx(x+1)2=∫dxx−∫dxx+1−∫dx(x+1)2=ln⁡∣x∣−ln⁡∣x+1∣+1x+1+C=ln⁡∣xx+1∣+1x+1+C\int \frac{dx}{x(x + 1)^2} = \int \frac{dx}{x} - \int \frac{dx}{x + 1} - \int \frac{dx}{(x + 1)^2} = \ln |x| - \ln |x + 1| + \frac{1}{x + 1} + C = \ln \left| \frac{x}{x + 1} \right| + \frac{1}{x + 1} + C


【例 3】 求 ∫dxx(x2+1)\int \frac{dx}{x(x^2 + 1)}。

【解】

分母含二次不可约因式 x2+1x^2 + 1,设

1x(x2+1)=Ax+Bx+Cx2+1\frac{1}{x(x^2 + 1)} = \frac{A}{x} + \frac{Bx + C}{x^2 + 1}

通分得

1=A(x2+1)+(Bx+C)x1 = A(x^2 + 1) + (Bx + C)x

比较系数:x2x^2 项 0=A+B0 = A + B,xx 项 0=C0 = C,常数项 1=A1 = A,故 A=1A = 1、B=−1B = -1、C=0C = 0。于是

∫dxx(x2+1)=∫dxx−∫xx2+1 dx=ln⁡∣x∣−12ln⁡(x2+1)+C=ln⁡∣x∣x2+1+C\int \frac{dx}{x(x^2 + 1)} = \int \frac{dx}{x} - \int \frac{x}{x^2 + 1} \, dx = \ln |x| - \frac{1}{2} \ln (x^2 + 1) + C = \ln \frac{|x|}{\sqrt{x^2 + 1}} + C


2. 转化

有些被积函数虽然不是有理函数,但通过换元可以化成有理函数,从而用上面的办法积出来。常见的有两类。

一、三角函数有理式

形如 ∫R(sin⁡x,cos⁡x) dx\int R(\sin x, \cos x) \, dx 的积分(RR 表示有理运算),总可以用万能代换

t=tan⁡x2(−π<x<π)t = \tan \frac{x}{2} \qquad (-\pi < x < \pi)

化为有理函数的积分。由 t=tan⁡x2t = \tan \frac{x}{2} 可得

sin⁡x=2t1+t2,cos⁡x=1−t21+t2,dx=21+t2dt\sin x = \frac{2t}{1 + t^2}, \qquad \cos x = \frac{1 - t^2}{1 + t^2}, \qquad dx = \frac{2}{1 + t^2} dt

万能代换虽然一定能用,但常常把式子搞得很复杂。若能看出下面的规律,可以少走弯路:

  • 若 R(−sin⁡x,cos⁡x)=−R(sin⁡x,cos⁡x)R(-\sin x, \cos x) = -R(\sin x, \cos x),令 u=cos⁡xu = \cos x
  • 若 R(sin⁡x,−cos⁡x)=−R(sin⁡x,cos⁡x)R(\sin x, -\cos x) = -R(\sin x, \cos x),令 u=sin⁡xu = \sin x
  • 若 R(−sin⁡x,−cos⁡x)=R(sin⁡x,cos⁡x)R(-\sin x, -\cos x) = R(\sin x, \cos x),令 u=tan⁡xu = \tan x

二、简单根式的有理化

含 ax+bn\sqrt[n]{ax + b} 时,令 t=ax+bnt = \sqrt[n]{ax + b},解出 xx 后 dxdx 也随之有理化。


【例 4】 求 ∫dx1+sin⁡x\int \frac{dx}{1 + \sin x}。

【解】

用万能代换 t=tan⁡x2t = \tan \frac{x}{2},则 sin⁡x=2t1+t2\sin x = \frac{2t}{1 + t^2}、dx=21+t2dtdx = \frac{2}{1 + t^2} dt:

∫dx1+sin⁡x=∫21+t21+2t1+t2 dt=∫2(t+1)2 dt=−2t+1+C=−2tan⁡x2+1+C\int \frac{dx}{1 + \sin x} = \int \frac{\frac{2}{1 + t^2}}{1 + \frac{2t}{1 + t^2}} \, dt = \int \frac{2}{(t + 1)^2} \, dt = -\frac{2}{t + 1} + C = -\frac{2}{\tan \frac{x}{2} + 1} + C


【例 5】 求 ∫dx1+x+13\int \frac{dx}{1 + \sqrt[3]{x + 1}}。

【解】

令 t=x+13t = \sqrt[3]{x + 1},则 x=t3−1x = t^3 - 1、dx=3t2dtdx = 3t^2 dt:

∫dx1+x+13=∫3t21+t dt\int \frac{dx}{1 + \sqrt[3]{x + 1}} = \int \frac{3t^2}{1 + t} \, dt

做除法:3t2t+1=3t−3+3t+1\frac{3t^2}{t + 1} = 3t - 3 + \frac{3}{t + 1},于是

∫dx1+x+13=32t2−3t+3ln⁡∣1+t∣+C\int \frac{dx}{1 + \sqrt[3]{x + 1}} = \frac{3}{2} t^2 - 3t + 3 \ln |1 + t| + C

把 t=x+13t = \sqrt[3]{x + 1} 代回:

=32(x+1)23−3(x+1)13+3ln⁡∣1+x+13∣+C= \frac{3}{2} (x + 1)^{\frac{2}{3}} - 3 (x + 1)^{\frac{1}{3}} + 3 \ln \left| 1 + \sqrt[3]{x + 1} \right| + C


5. 积分表

一个通俗的理解:积分表就是把已经算好的不定积分答案集中排在一起,按被积函数的形状分类,用的时候查出对应的那条公式,把参数代进去;

它的价值在于省去重复推导,难点在于“把要算的积分凑成表里的形状”。

1. 编排方式

积分表一般按被积函数的类型编排,常见的有

  • 含 ax+bax + b 的积分
  • 含 ax+b\sqrt{ax + b} 的积分
  • 含 x2±a2x^2 \pm a^2 的积分
  • 含 x2±a2\sqrt{x^2 \pm a^2} 的积分
  • 含 a2−x2a^2 - x^2、a2−x2\sqrt{a^2 - x^2} 的积分
  • 含三角函数、反三角函数、指数函数、对数函数的积分

表中的每一条都省略了积分常数 CC,用它算出来的结果要自己补上。


2. 常见的积分表条目

∫dxx2−a2=12aln⁡∣x−ax+a∣+C∫dxx2±a2=ln⁡∣x+x2±a2∣+C∫dxa2−x2=arcsin⁡xa+C∫x dxx2±a2=x2±a2+C∫dxx2+a2=1aarctan⁡xa+C∫a2−x2 dx=x2a2−x2+a22arcsin⁡xa+C∫dx(x2+a2)2=x2a2(x2+a2)+12a3arctan⁡xa+C∫xarcsin⁡xa dx=(x22−a24)arcsin⁡xa+x4a2−x2+C\begin{aligned} &\int \frac{dx}{x^2 - a^2} = \frac{1}{2a} \ln \left| \frac{x - a}{x + a} \right| + C \\ &\int \frac{dx}{\sqrt{x^2 \pm a^2}} = \ln \left| x + \sqrt{x^2 \pm a^2} \right| + C \\ &\int \frac{dx}{\sqrt{a^2 - x^2}} = \arcsin \frac{x}{a} + C \\ &\int \frac{x \, dx}{\sqrt{x^2 \pm a^2}} = \sqrt{x^2 \pm a^2} + C \\ &\int \frac{dx}{x^2 + a^2} = \frac{1}{a} \arctan \frac{x}{a} + C \\ &\int \sqrt{a^2 - x^2} \, dx = \frac{x}{2} \sqrt{a^2 - x^2} + \frac{a^2}{2} \arcsin \frac{x}{a} + C \\ &\int \frac{dx}{(x^2 + a^2)^2} = \frac{x}{2a^2 (x^2 + a^2)} + \frac{1}{2a^3} \arctan \frac{x}{a} + C \\ &\int x \arcsin \frac{x}{a} \, dx = \left( \frac{x^2}{2} - \frac{a^2}{4} \right) \arcsin \frac{x}{a} + \frac{x}{4} \sqrt{a^2 - x^2} + C \end{aligned}


3. 方法与注意

  • 先看清楚被积函数属于表里哪一类,再找形状最接近的一条
  • 形状不完全一样时,用换元、配方法、提常数、分部积分把它化成表中形式;这一步是真正要动脑的地方
  • 代入参数时注意表里公式的条件,例如 x2−a2\sqrt{x^2 - a^2} 类公式要求 ∣x∣>a|x| > a
  • 表里的 aa 是常数,遇到 4x2+9\sqrt{4x^2 + 9} 之类的式子要先提系数,把常数归到 aa 的位置上

【例 1】 查表求 ∫dxx2+2x+5\int \frac{dx}{x^2 + 2x + 5}。

【解】

先配方,把分母化成表中 x2+a2x^2 + a^2 的形状:

x2+2x+5=(x+1)2+4x^2 + 2x + 5 = (x + 1)^2 + 4

令 u=x+1u = x + 1,则 du=dxdu = dx,而 a=2a = 2,查表得

∫dxx2+2x+5=∫duu2+4=12arctan⁡u2+C=12arctan⁡x+12+C\int \frac{dx}{x^2 + 2x + 5} = \int \frac{du}{u^2 + 4} = \frac{1}{2} \arctan \frac{u}{2} + C = \frac{1}{2} \arctan \frac{x + 1}{2} + C


【例 2】 查表求 ∫dx4x2+9\int \frac{dx}{\sqrt{4x^2 + 9}}。

【解】

先提出根号内的系数,化成表里 x2+a2\sqrt{x^2 + a^2} 的形状:

4x2+9=2x2+94=2x2+(32)2\sqrt{4x^2 + 9} = 2 \sqrt{x^2 + \frac{9}{4}} = 2 \sqrt{x^2 + \left( \frac{3}{2} \right)^2}

于是

∫dx4x2+9=12∫dxx2+(32)2=12ln⁡(x+x2+94)+C\int \frac{dx}{\sqrt{4x^2 + 9}} = \frac{1}{2} \int \frac{dx}{\sqrt{x^2 + \left( \frac{3}{2} \right)^2}} = \frac{1}{2} \ln \left( x + \sqrt{x^2 + \frac{9}{4}} \right) + C

把 12ln⁡2\frac{1}{2} \ln 2 并入常数后,也可以写成 12ln⁡(2x+4x2+9)+C\frac{1}{2} \ln \left( 2x + \sqrt{4x^2 + 9} \right) + C。


【例 3】 查表求 ∫xarcsin⁡x2 dx\int x \arcsin \frac{x}{2} \, dx。

【解】

被积函数正好是表中的第 8 条,取 a=2a = 2 代入(此时 a24=1\frac{a^2}{4} = 1):

∫xarcsin⁡x2 dx=(x22−1)arcsin⁡x2+x44−x2+C\int x \arcsin \frac{x}{2} \, dx = \left( \frac{x^2}{2} - 1 \right) \arcsin \frac{x}{2} + \frac{x}{4} \sqrt{4 - x^2} + C


5. 定积分

1. 定积分的概念与性质

通俗来说,定积分就是把无数个微小部分累加起来,得到整体总量。其本质为无限细分,再无限求和。


1. 问题举例

曲边梯形的面积

设函数 y=f(x)y = f(x) 在区间 [a,b][a, b] 上非负、连续。由直线 x=ax = a、x=bx = b、y=0y = 0 及曲线 y=f(x)y = f(x) 所围成的图形称为曲边梯形,其中曲线弧称为曲边。

求它的面积,主要困难在于曲边是弯的。办法是用"以直代曲":

  1. 把 [a,b][a, b] 任意分成 nn 个小区间,分点为 a=x0<x1<⋯<xn=ba = x_0 < x_1 < \cdots < x_n = b,第 ii 个小区间记为 [xi−1,xi][x_{i-1}, x_i],长度 Δxi=xi−xi−1\Delta x_i = x_i - x_{i-1}
  2. 在 [xi−1,xi][x_{i-1}, x_i] 上任取一点 ξi\xi_i,用高为 f(ξi)f(\xi_i)、底为 Δxi\Delta x_i 的小矩形近似代替该小区间上的小曲边梯形,面积为 f(ξi)Δxif(\xi_i) \Delta x_i
  3. 把所有小矩形加起来,得到面积的近似值

A≈∑i=1nf(ξi)ΔxiA \approx \sum_{i=1}^{n} f(\xi_i) \Delta x_i

  1. 记 λ=max⁡{Δx1,Δx2,⋯ ,Δxn}\lambda = \max\{\Delta x_1, \Delta x_2, \cdots, \Delta x_n\}(分割的细度)。让 λ→0\lambda \to 0,取极限,就得到面积的精确值

A=lim⁡λ→0∑i=1nf(ξi)ΔxiA = \lim_{\lambda \to 0} \sum_{i=1}^{n} f(\xi_i) \Delta x_i


变速直线运动的路程

设某物体作直线运动,速度 v=v(t)v = v(t) 是时间 tt 的连续函数,求从时刻 aa 到 bb 所经过的路程 ss。

求它的困难在于速度是变的。同样用"以匀速代替变速":

  1. 把 [a,b][a, b] 分成 nn 个小时间段,分点 a=t0<t1<⋯<tn=ba = t_0 < t_1 < \cdots < t_n = b,第 ii 段的长度为 Δti\Delta t_i
  2. 在第 ii 段上任取时刻 τi\tau_i,用 v(τi)Δtiv(\tau_i) \Delta t_i 近似这一小段时间内的路程
  3. 求总和

s≈∑i=1nv(τi)Δtis \approx \sum_{i=1}^{n} v(\tau_i) \Delta t_i

  1. 取极限

s=lim⁡λ→0∑i=1nv(τi)Δtis = \lim_{\lambda \to 0} \sum_{i=1}^{n} v(\tau_i) \Delta t_i

这两个问题的实际意义完全不同,但处理方式完全相同,最后都归结为同一形式的和式极限。抽去具体含义,就得到定积分的定义。


【例】 求曲边梯形 y=x2y = x^2(0≤x≤10 \leq x \leq 1)的面积。

【解】

把 [0,1][0, 1] 等分成 nn 份,分点为 xi=inx_i = \frac{i}{n}(i=0,1,⋯ ,ni = 0, 1, \cdots, n),每个小区间的长度都是 1n\frac{1}{n}。取 ξi=xi=in\xi_i = x_i = \frac{i}{n},则

∑i=1nf(ξi)Δxi=∑i=1n(in)2⋅1n=1n3∑i=1ni2=1n3⋅n(n+1)(2n+1)6=(n+1)(2n+1)6n2\sum_{i=1}^{n} f(\xi_i) \Delta x_i = \sum_{i=1}^{n} \left( \frac{i}{n} \right)^2 \cdot \frac{1}{n} = \frac{1}{n^3} \sum_{i=1}^{n} i^2 = \frac{1}{n^3} \cdot \frac{n(n+1)(2n+1)}{6} = \frac{(n+1)(2n+1)}{6n^2}

令 n→∞n \to \infty(此时 λ=1n→0\lambda = \frac{1}{n} \to 0):

A=lim⁡n→∞(n+1)(2n+1)6n2=26=13A = \lim_{n \to \infty} \frac{(n+1)(2n+1)}{6n^2} = \frac{2}{6} = \frac{1}{3}


2. 定义

设函数 f(x)f(x) 在 [a,b][a, b] 上有界。在 [a,b][a, b] 中任意插入若干个分点

a=x0<x1<x2<⋯<xn−1<xn=ba = x_0 < x_1 < x_2 < \cdots < x_{n-1} < x_n = b

把区间分成 nn 个小区间,各小区间的长度依次为

Δx1=x1−x0,Δx2=x2−x1,⋯ ,Δxn=xn−xn−1\Delta x_1 = x_1 - x_0, \quad \Delta x_2 = x_2 - x_1, \quad \cdots, \quad \Delta x_n = x_n - x_{n-1}

在每个小区间 [xi−1,xi][x_{i-1}, x_i] 上任取一点 ξi\xi_i,作乘积 f(ξi)Δxif(\xi_i) \Delta x_i,再求和

S=∑i=1nf(ξi)ΔxiS = \sum_{i=1}^{n} f(\xi_i) \Delta x_i

记 λ=max⁡{Δx1,Δx2,⋯ ,Δxn}\lambda = \max\{\Delta x_1, \Delta x_2, \cdots, \Delta x_n\}。如果当 λ→0\lambda \to 0 时,SS 总趋于确定的极限 II,而且这个极限与区间的分法、ξi\xi_i 的取法都无关,那么称这个极限 II 为函数 f(x)f(x) 在区间 [a,b][a, b] 上的定积分,记作

∫abf(x) dx=lim⁡λ→0∑i=1nf(ξi)Δxi\int_a^b f(x) \, dx = \lim_{\lambda \to 0} \sum_{i=1}^{n} f(\xi_i) \Delta x_i

其中 f(x)f(x) 称为被积函数,f(x)dxf(x) dx 称为被积表达式,xx 称为积分变量,[a,b][a, b] 称为积分区间,aa 与 bb 分别称为积分下限与积分上限。

注意以下几点:

  • 定积分是一个数,它只取决于被积函数与积分区间,与积分变量用什么字母无关,即 ∫abf(x)dx=∫abf(t)dt\int_a^b f(x)dx = \int_a^b f(t)dt
  • 和式 SS 与分法、ξi\xi_i 的取法都有关,但要求极限与它们无关,这是定积分比不定积分更"苛刻"的地方
  • 规定 ∫aaf(x)dx=0\int_a^a f(x) dx = 0,并规定当 a>ba > b 时 ∫abf(x)dx=−∫baf(x)dx\int_a^b f(x) dx = -\int_b^a f(x) dx


可积的条件

  • 可积的必要条件:若 f(x)f(x) 在 [a,b][a, b] 上可积,则 f(x)f(x) 在 [a,b][a, b] 上必有界
  • 可积的充分条件:若 f(x)f(x) 在 [a,b][a, b] 上连续,则 f(x)f(x) 在 [a,b][a, b] 上可积;若 f(x)f(x) 在 [a,b][a, b] 上有界且只有有限个间断点,也可积

以后遇到的被积函数大多在积分区间上连续,所以不必每次都验证可积性。


3. 近似计算

当原函数不易求出,或 f(x)f(x) 只是由测量、计算得到的数表时,可以用定义中的和式直接做近似:把 [a,b][a, b] 等分,用若干矩形面积之和代替曲边梯形面积。

  • 矩形法:取 ξi\xi_i 为小区间的左端点(或右端点),得

∫abf(x) dx≈b−an∑i=1nf(xi−1)或b−an∑i=1nf(xi)\int_a^b f(x) \, dx \approx \frac{b - a}{n} \sum_{i=1}^{n} f(x_{i-1}) \quad \text{或} \quad \frac{b - a}{n} \sum_{i=1}^{n} f(x_i)

  • 梯形法:用梯形代替曲边梯形,相当于取左右端点函数值的平均

∫abf(x) dx≈b−an[f(a)+f(b)2+∑i=1n−1f(xi)]\int_a^b f(x) \, dx \approx \frac{b - a}{n} \left[ \frac{f(a) + f(b)}{2} + \sum_{i=1}^{n-1} f(x_i) \right]

  • 抛物线法(辛普森法):用抛物线拟合每三个相邻的分点,精度最高

∫abf(x) dx≈b−a6n[f(a)+f(b)+2∑i=1n−1f(x2i)+4∑i=1nf(x2i−1)]\int_a^b f(x) \, dx \approx \frac{b - a}{6n} \left[ f(a) + f(b) + 2\sum_{i=1}^{n-1} f(x_{2i}) + 4\sum_{i=1}^{n} f(x_{2i-1}) \right]

三种方法都是 nn 越大越准,但精度顺序是矩形法 < 梯形法 < 抛物线法。


4. 性质

设所列定积分都存在。以下性质都可以由定义(和式取极限)直接推出。

  1. ∫ab[αf(x)+βg(x)] dx=α∫abf(x) dx+β∫abg(x) dx\int_a^b [\alpha f(x) + \beta g(x)] \, dx = \alpha \int_a^b f(x) \, dx + \beta \int_a^b g(x) \, dx(α\alpha、β\beta 为常数)
  2. ∫abf(x) dx=∫acf(x) dx+∫cbf(x) dx\int_a^b f(x) \, dx = \int_a^c f(x) \, dx + \int_c^b f(x) \, dx(cc 在 aa、bb 之间,或在其外都可)
  3. 如果在 [a,b][a, b] 上 f(x)≡1f(x) \equiv 1,则 ∫ab1 dx=b−a\int_a^b 1 \, dx = b - a
  4. 如果在 [a,b][a, b] 上 f(x)≥0f(x) \geq 0,则 ∫abf(x) dx≥0\int_a^b f(x) \, dx \geq 0
  5. 如果在 [a,b][a, b] 上 f(x)≤g(x)f(x) \leq g(x),则 ∫abf(x) dx≤∫abg(x) dx\int_a^b f(x) \, dx \leq \int_a^b g(x) \, dx
  6. ∣∫abf(x) dx∣≤∫ab∣f(x)∣ dx\left| \int_a^b f(x) \, dx \right| \leq \int_a^b |f(x)| \, dx(a<ba < b)
  7. (估值定理)设 MM、mm 分别是 f(x)f(x) 在 [a,b][a, b] 上的最大值与最小值,则

m(b−a)≤∫abf(x) dx≤M(b−a)m(b - a) \leq \int_a^b f(x) \, dx \leq M(b - a)

  1. (积分中值定理)如果 f(x)f(x) 在 [a,b][a, b] 上连续,则在 [a,b][a, b] 上至少存在一点 ξ\xi,使

∫abf(x) dx=f(ξ)(b−a)\int_a^b f(x) \, dx = f(\xi)(b - a)


积分中值定理的意义

1b−a∫abf(x)dx\frac{1}{b - a} \int_a^b f(x) dx 可以看成函数在 [a,b][a, b] 上的平均值,定理说明:连续函数在区间上必能达到自己的平均值。几何上则是说,存在一条水平直线 y=f(ξ)y = f(\xi),使它与区间围成的矩形面积等于原曲边梯形的面积。

证明:由估值定理得 m≤1b−a∫abf(x)dx≤Mm \leq \frac{1}{b - a} \int_a^b f(x)dx \leq M,而 f(x)f(x) 在 [a,b][a, b] 上连续,由介值定理知它必取到 mm 与 MM 之间的任何值,故存在 ξ\xi 使 f(ξ)f(\xi) 等于该平均值。


【例 1】 用定积分的定义计算 ∫01x dx\int_0^1 x \, dx。

【解】

把 [0,1][0, 1] 等分成 nn 份,取 ξi=in\xi_i = \frac{i}{n},则

∑i=1nf(ξi)Δxi=∑i=1nin⋅1n=1n2⋅n(n+1)2=n+12n\sum_{i=1}^{n} f(\xi_i) \Delta x_i = \sum_{i=1}^{n} \frac{i}{n} \cdot \frac{1}{n} = \frac{1}{n^2} \cdot \frac{n(n+1)}{2} = \frac{n + 1}{2n}

令 n→∞n \to \infty:

∫01x dx=lim⁡n→∞n+12n=12\int_0^1 x \, dx = \lim_{n \to \infty} \frac{n + 1}{2n} = \frac{1}{2}


【例 2】 用定积分的性质证明 ∫abc dx=c(b−a)\int_a^b c \, dx = c(b - a)(cc 为常数)。

【解】

由性质 1 与性质 3:

∫abc dx=c∫ab1 dx=c(b−a)\int_a^b c \, dx = c \int_a^b 1 \, dx = c(b - a)


2. 微积分基本公式

一个通俗的理解:定积分是求面积,不定积分是找原函数,两者本来各说各话;

微积分基本公式把它们接上:要算 ∫abf(x)dx\int_a^b f(x)dx,只要找一个原函数 F(x)F(x),代入上下限相减即可;

它的核心是“积分上限的函数求导等于被积函数”这一条。


1. 变速直线运动中位置函数与速度函数之间的联系

设物体作直线运动,位置函数为 s(t)s(t),速度函数为 v(t)=s′(t)v(t) = s'(t)。物体在时间间隔 [T1,T2][T_1, T_2] 内产生的位移(位置的改变量)可以用定积分表示

s(T2)−s(T1)=∫T1T2v(t) dts(T_2) - s(T_1) = \int_{T_1}^{T_2} v(t) \, dt

另一方面,s(t)s(t) 本身就是 v(t)v(t) 的一个原函数。所以

∫T1T2v(t) dt=s(T2)−s(T1)\int_{T_1}^{T_2} v(t) \, dt = s(T_2) - s(T_1)

即定积分等于原函数在两端点处的差。这个特殊情形就是牛顿-莱布尼茨公式的来源。

注意位移与路程不同:位移是位置的改变量,可正可负;路程是轨迹的总长度,永不减少。要算路程,应取速度的绝对值再积分(速度变号时把它分成几段,把每段上位移的绝对值相加),即

L=∫T1T2∣v(t)∣ dtL = \int_{T_1}^{T_2} |v(t)| \, dt

只有当 v(t)≥0v(t) \geq 0 在 [T1,T2][T_1, T_2] 上处处成立时,位移与路程才相等。


2. 积分上限的函数及其导数

设函数 f(x)f(x) 在区间 [a,b][a, b] 上连续,x∈[a,b]x \in [a, b],称

Φ(x)=∫axf(t) dt\Phi(x) = \int_a^x f(t) \, dt

为积分上限的函数(也称变上限积分)。这里把积分变量写成 tt,以免与上限 xx 混淆。

定理

如果函数 f(x)f(x) 在 [a,b][a, b] 上连续,则积分上限的函数

Φ(x)=∫axf(t) dt\Phi(x) = \int_a^x f(t) \, dt

在 [a,b][a, b] 上可导,且

Φ′(x)=ddx∫axf(t) dt=f(x)(a≤x≤b)\Phi'(x) = \frac{d}{dx} \int_a^x f(t) \, dt = f(x) \quad (a \leq x \leq b)

也就是说:先积分再对上限求导,等于把被积函数原样取回。


证明

任取 x∈[a,b]x \in [a, b],给 xx 以增量 Δx\Delta x,使 x+Δx∈[a,b]x + \Delta x \in [a, b],则

Φ(x+Δx)−Φ(x)=∫ax+Δxf(t) dt−∫axf(t) dt=∫xx+Δxf(t) dt\Phi(x + \Delta x) - \Phi(x) = \int_a^{x + \Delta x} f(t) \, dt - \int_a^x f(t) \, dt = \int_x^{x + \Delta x} f(t) \, dt

由积分中值定理,存在 ξ\xi 介于 xx 与 x+Δxx + \Delta x 之间,使

∫xx+Δxf(t) dt=f(ξ)Δx\int_x^{x + \Delta x} f(t) \, dt = f(\xi) \Delta x

于是

Φ(x+Δx)−Φ(x)Δx=f(ξ)\frac{\Phi(x + \Delta x) - \Phi(x)}{\Delta x} = f(\xi)

当 Δx→0\Delta x \to 0 时 ξ→x\xi \to x,由 f(x)f(x) 的连续性得 f(ξ)→f(x)f(\xi) \to f(x),故

Φ′(x)=lim⁡Δx→0Φ(x+Δx)−Φ(x)Δx=f(x)\Phi'(x) = \lim_{\Delta x \to 0} \frac{\Phi(x + \Delta x) - \Phi(x)}{\Delta x} = f(x)


推论

  • 连续函数的原函数一定存在,而且可以用积分上限的函数具体写出来:Φ(x)=∫axf(t)dt\Phi(x) = \int_a^x f(t)dt 就是 f(x)f(x) 的一个原函数。这就补上了 4.1 中原函数存在定理的证明
  • 若 f(x)f(x) 连续,g(x)g(x) 可导,则 ddx∫ag(x)f(t) dt=f[g(x)]g′(x)\frac{d}{dx} \int_a^{g(x)} f(t) \, dt = f[g(x)] g'(x)
  • 若 f(x)f(x) 连续,则 ∫abf(x) dx\int_a^b f(x) \, dx 的积分上限换成变量后求导,一阶导数回到 f(x)f(x),这说明"积分"与"求导"在这里互逆

【例 1】 求 ddx∫0x2sin⁡t dt\frac{d}{dx} \int_0^{x^2} \sin t \, dt。

【解】

令 g(x)=x2g(x) = x^2,由上面的推论

ddx∫0x2sin⁡t dt=sin⁡(x2)⋅2x=2xsin⁡x2\frac{d}{dx} \int_0^{x^2} \sin t \, dt = \sin(x^2) \cdot 2x = 2x \sin x^2


【例 2】 求 lim⁡x→0∫0xcos⁡t dtx\lim_{x \to 0} \frac{\int_0^x \cos t \, dt}{x}。

【解】

分子是积分上限的函数,当 x→0x \to 0 时分子趋于 00,可用洛必达法则:

lim⁡x→0∫0xcos⁡t dtx=lim⁡x→0cos⁡x1=1\lim_{x \to 0} \frac{\int_0^x \cos t \, dt}{x} = \lim_{x \to 0} \frac{\cos x}{1} = 1


3. 牛顿-莱布尼茨公式

定理

如果函数 F(x)F(x) 是连续函数 f(x)f(x) 在区间 [a,b][a, b] 上的一个原函数,则

∫abf(x) dx=F(b)−F(a)\int_a^b f(x) \, dx = F(b) - F(a)

这就是微积分基本公式,也称牛顿-莱布尼茨公式。


证明

由积分上限函数的性质,Φ(x)=∫axf(t)dt\Phi(x) = \int_a^x f(t)dt 也是 f(x)f(x) 的一个原函数。于是 Φ(x)\Phi(x) 与 F(x)F(x) 只相差一个常数:

Φ(x)=F(x)+C\Phi(x) = F(x) + C

在上式中令 x=ax = a,得 0=F(a)+C0 = F(a) + C,即 C=−F(a)C = -F(a),故 Φ(x)=F(x)−F(a)\Phi(x) = F(x) - F(a)。再令 x=bx = b:

∫abf(t) dt=Φ(b)=F(b)−F(a)\int_a^b f(t) \, dt = \Phi(b) = F(b) - F(a)

通常把 F(b)−F(a)F(b) - F(a) 记作 F(x)∣ab\left. F(x) \right|_a^b 或 [F(x)]ab[F(x)]_a^b。


理解要点

  • 公式把"求定积分"这件事从"求极限"变成了"找原函数",计算量大大减少
  • 公式要求 f(x)f(x) 在 [a,b][a, b] 上连续(或至少可积),并且 F(x)F(x) 确实是 f(x)f(x) 的原函数
  • 定积分是数,不定积分是函数族:∫f(x)dx=F(x)+C\int f(x) dx = F(x) + C 中的 CC 在代入上下限相减时自动消掉,所以用哪个原函数都可以

【例 3】 计算 ∫01x2 dx\int_0^1 x^2 \, dx。

【解】

x3/3x^3/3 是 x2x^2 的一个原函数,于是

∫01x2 dx=x33∣01=13−0=13\int_0^1 x^2 \, dx = \left. \frac{x^3}{3} \right|_0^1 = \frac{1}{3} - 0 = \frac{1}{3}

这与第一节用定义算出的结果一致,但计算量小得多。


【例 4】 计算 ∫−11dx1+x2\int_{-1}^{1} \frac{dx}{1 + x^2}。

【解】

∫−11dx1+x2=arctan⁡x∣−11=arctan⁡1−arctan⁡(−1)=π4−(−π4)=π2\int_{-1}^{1} \frac{dx}{1 + x^2} = \left. \arctan x \right|_{-1}^{1} = \arctan 1 - \arctan(-1) = \frac{\pi}{4} - \left( -\frac{\pi}{4} \right) = \frac{\pi}{2}


【例 5】 计算 ∫0π1−cos⁡2x dx\int_0^{\pi} \sqrt{1 - \cos 2x} \, dx。

【解】

先用倍角公式化简被积函数:

1−cos⁡2x=2sin⁡2x,1−cos⁡2x=2∣sin⁡x∣1 - \cos 2x = 2 \sin^2 x, \qquad \sqrt{1 - \cos 2x} = \sqrt{2} |\sin x|

在 [0,π][0, \pi] 上 sin⁡x≥0\sin x \geq 0,故

∫0π1−cos⁡2x dx=2∫0πsin⁡x dx=2(−cos⁡x)∣0π=2[1−(−1)]=22\int_0^{\pi} \sqrt{1 - \cos 2x} \, dx = \sqrt{2} \int_0^{\pi} \sin x \, dx = \sqrt{2} \left. (-\cos x) \right|_0^{\pi} = \sqrt{2} [1 - (-1)] = 2\sqrt{2}

这里必须保留绝对值再判断符号,否则会算错。


3. 换元法和分部积分法

一个通俗的理解:不定积分里的换元与分部,定积分里照样能用;

区别只在一点:换元时要把积分上下限一起换掉,换完之后不必再回代。


1. 换元法

定理

设函数 f(x)f(x) 在区间 [a,b][a, b] 上连续,函数 x=φ(t)x = \varphi(t) 满足

  1. φ(α)=a\varphi(\alpha) = a,φ(β)=b\varphi(\beta) = b
  2. φ(t)\varphi(t) 在 [α,β][\alpha, \beta](或 [β,α][\beta, \alpha])上具有连续导数,且其值域不超出 [a,b][a, b]

则

∫abf(x) dx=∫αβf[φ(t)]φ′(t) dt\int_a^b f(x) \, dx = \int_{\alpha}^{\beta} f[\varphi(t)] \varphi'(t) \, dt


证明

设 F(x)F(x) 是 f(x)f(x) 的一个原函数,则

∫abf(x) dx=F(b)−F(a)\int_a^b f(x) \, dx = F(b) - F(a)

而由复合函数求导法则

ddtF[φ(t)]=F′[φ(t)]φ′(t)=f[φ(t)]φ′(t)\frac{d}{dt} F[\varphi(t)] = F'[\varphi(t)] \varphi'(t) = f[\varphi(t)] \varphi'(t)

说明 F[φ(t)]F[\varphi(t)] 是 f[φ(t)]φ′(t)f[\varphi(t)]\varphi'(t) 的一个原函数,于是

∫αβf[φ(t)]φ′(t) dt=F[φ(β)]−F[φ(α)]=F(b)−F(a)\int_{\alpha}^{\beta} f[\varphi(t)] \varphi'(t) \, dt = F[\varphi(\beta)] - F[\varphi(\alpha)] = F(b) - F(a)

两者相等。


注意

  • 换元必换限:把 x=φ(t)x = \varphi(t) 代入后,下限换成 α\alpha、上限换成 β\beta,这里的 α\alpha、β\beta 由 φ(α)=a\varphi(\alpha) = a、φ(β)=b\varphi(\beta) = b 定出,且要保证 φ\varphi 在两端之间是单调的
  • 换元之后直接用 tt 的上下限算完即可,不需要再回代成 xx
  • 若 φ(t)\varphi(t) 在 [α,β][\alpha, \beta] 上不单调,公式可能失效,此时可以分成几段分别换元

【例 1】 计算 ∫04dx1+x\int_0^4 \frac{dx}{1 + \sqrt{x}}。

【解】

令 t=xt = \sqrt{x},则 x=t2x = t^2、dx=2t dtdx = 2t \, dt。换限:x=0x = 0 时 t=0t = 0,x=4x = 4 时 t=2t = 2。于是

∫04dx1+x=∫022t1+t dt=2∫02(1−11+t)dt=2[t−ln⁡(1+t)]02=2(2−ln⁡3)\int_0^4 \frac{dx}{1 + \sqrt{x}} = \int_0^2 \frac{2t}{1 + t} \, dt = 2 \int_0^2 \left( 1 - \frac{1}{1 + t} \right) dt = 2 \left[ t - \ln(1 + t) \right]_0^2 = 2(2 - \ln 3)


【例 2】 计算 ∫01dx(1+x2)32\int_0^1 \frac{dx}{(1 + x^2)^{\frac{3}{2}}}。

【解】

令 x=tan⁡tx = \tan t,则 dx=sec⁡2t dtdx = \sec^2 t \, dt、(1+x2)32=sec⁡3t(1 + x^2)^{\frac{3}{2}} = \sec^3 t。换限:x=0x = 0 时 t=0t = 0,x=1x = 1 时 t=π4t = \frac{\pi}{4}。于是

∫01dx(1+x2)32=∫0π4sec⁡2tsec⁡3t dt=∫0π4cos⁡t dt=sin⁡t∣0π4=22\int_0^1 \frac{dx}{(1 + x^2)^{\frac{3}{2}}} = \int_0^{\frac{\pi}{4}} \frac{\sec^2 t}{\sec^3 t} \, dt = \int_0^{\frac{\pi}{4}} \cos t \, dt = \left. \sin t \right|_0^{\frac{\pi}{4}} = \frac{\sqrt{2}}{2}


2. 分部积分法

公式

设 u=u(x)u = u(x)、v=v(x)v = v(x) 在 [a,b][a, b] 上具有连续导数,由不定积分的分部积分公式

∫u dv=uv−∫v du\int u \, dv = uv - \int v \, du

两边在 [a,b][a, b] 上求定积分,得

∫abu dv=uv∣ab−∫abv du\int_a^b u \, dv = \left. uv \right|_a^b - \int_a^b v \, du

也就是说:先算出 uvuv 在两端的差,再算剩下的积分。选 uu 的原则与不定积分相同:反三角、对数、幂函数、三角、指数,越靠前的越优先当 uu。


【例 3】 计算 ∫0π2xcos⁡x dx\int_0^{\frac{\pi}{2}} x \cos x \, dx。

【解】

取 u=xu = x、dv=cos⁡x dxdv = \cos x \, dx,则 du=dxdu = dx、v=sin⁡xv = \sin x,于是

∫0π2xcos⁡x dx=xsin⁡x∣0π2−∫0π2sin⁡x dx=π2−(−cos⁡x)∣0π2=π2−1\int_0^{\frac{\pi}{2}} x \cos x \, dx = \left. x \sin x \right|_0^{\frac{\pi}{2}} - \int_0^{\frac{\pi}{2}} \sin x \, dx = \frac{\pi}{2} - \left. (-\cos x) \right|_0^{\frac{\pi}{2}} = \frac{\pi}{2} - 1


【例 4】 计算 ∫01xarctan⁡x dx\int_0^1 x \arctan x \, dx。

【解】

取 u=arctan⁡xu = \arctan x、dv=x dxdv = x \, dx,则 du=dx1+x2du = \frac{dx}{1 + x^2}、v=x22v = \frac{x^2}{2},于是

∫01xarctan⁡x dx=x22arctan⁡x∣01−12∫01x21+x2 dx\int_0^1 x \arctan x \, dx = \left. \frac{x^2}{2} \arctan x \right|_0^1 - \frac{1}{2} \int_0^1 \frac{x^2}{1 + x^2} \, dx

第一项等于 12⋅π4=π8\frac{1}{2} \cdot \frac{\pi}{4} = \frac{\pi}{8};第二项中

∫01x21+x2 dx=∫01(1−11+x2)dx=1−π4\int_0^1 \frac{x^2}{1 + x^2} \, dx = \int_0^1 \left( 1 - \frac{1}{1 + x^2} \right) dx = 1 - \frac{\pi}{4}

所以

∫01xarctan⁡x dx=π8−12(1−π4)=π4−12\int_0^1 x \arctan x \, dx = \frac{\pi}{8} - \frac{1}{2} \left( 1 - \frac{\pi}{4} \right) = \frac{\pi}{4} - \frac{1}{2}


【例 5】 计算 ∫01ex dx\int_0^1 e^{\sqrt{x}} \, dx。

【解】

先用换元去掉根号:令 t=xt = \sqrt{x},则 x=t2x = t^2、dx=2t dtdx = 2t \, dt,x=0x = 0 时 t=0t = 0,x=1x = 1 时 t=1t = 1,于是

∫01ex dx=∫012tet dt\int_0^1 e^{\sqrt{x}} \, dx = \int_0^1 2t e^t \, dt

再分部:取 u=tu = t、dv=etdtdv = e^t dt,则

∫012tet dt=2(tet∣01−∫01et dt)=2(e−(e−1))=2\int_0^1 2t e^t \, dt = 2 \left( \left. t e^t \right|_0^1 - \int_0^1 e^t \, dt \right) = 2 \left( e - (e - 1) \right) = 2


【例 6】 计算 ∫1ecos⁡(ln⁡x) dx\int_1^e \cos(\ln x) \, dx。

【解】

先换元:令 t=ln⁡xt = \ln x,则 x=etx = e^t、dx=etdtdx = e^t dt,x=1x = 1 时 t=0t = 0,x=ex = e 时 t=1t = 1,于是

∫1ecos⁡(ln⁡x) dx=∫01etcos⁡t dt\int_1^e \cos(\ln x) \, dx = \int_0^1 e^t \cos t \, dt

记这个积分为 II,用两次分部积分(与 4.3 例 5 同一套路):

I=etsin⁡t∣01−∫01etsin⁡t dt=esin⁡1−(et(−cos⁡t)∣01+∫01etcos⁡t dt)I = \left. e^t \sin t \right|_0^1 - \int_0^1 e^t \sin t \, dt = e \sin 1 - \left( \left. e^t (-\cos t) \right|_0^1 + \int_0^1 e^t \cos t \, dt \right)

即

I=esin⁡1+ecos⁡1−1−II = e \sin 1 + e \cos 1 - 1 - I

解出

I=e(sin⁡1+cos⁡1)−12I = \frac{e(\sin 1 + \cos 1) - 1}{2}


4. 反常积分

一个通俗的理解:正常的定积分要求区间有限、函数有界;

反常积分就是把这两个限制放开:要么区间伸到无穷远,要么函数在端点附近冲到无穷大;

办法是把放开的那一头先换成有限的量,算完再取极限——极限存在就说它收敛,否则说它发散。


1. 无穷限的反常积分

定义

设函数 f(x)f(x) 在区间 [a,+∞)[a, +\infty) 上连续,如果极限

lim⁡t→+∞∫atf(x) dx\lim_{t \to +\infty} \int_a^t f(x) \, dx

存在,则称这个极限为函数 f(x)f(x) 在无穷区间 [a,+∞)[a, +\infty) 上的反常积分,记作

∫a+∞f(x) dx=lim⁡t→+∞∫atf(x) dx\int_a^{+\infty} f(x) \, dx = \lim_{t \to +\infty} \int_a^t f(x) \, dx

此时称反常积分收敛;如果极限不存在,则称反常积分发散。

类似地定义

∫−∞bf(x) dx=lim⁡t→−∞∫tbf(x) dx\int_{-\infty}^b f(x) \, dx = \lim_{t \to -\infty} \int_t^b f(x) \, dx

以及

∫−∞+∞f(x) dx=∫−∞cf(x) dx+∫c+∞f(x) dx\int_{-\infty}^{+\infty} f(x) \, dx = \int_{-\infty}^c f(x) \, dx + \int_c^{+\infty} f(x) \, dx

最后这个等式要求右边两个积分都收敛,才说左边的积分收敛。


【例 1】 计算 ∫1+∞dxx2\int_1^{+\infty} \frac{dx}{x^2}。

【解】

∫1+∞dxx2=lim⁡t→+∞∫1tdxx2=lim⁡t→+∞[−1x]1t=lim⁡t→+∞(1−1t)=1\int_1^{+\infty} \frac{dx}{x^2} = \lim_{t \to +\infty} \int_1^t \frac{dx}{x^2} = \lim_{t \to +\infty} \left[ -\frac{1}{x} \right]_1^t = \lim_{t \to +\infty} \left( 1 - \frac{1}{t} \right) = 1

积分收敛。


2. 无界函数的反常积分

定义

设函数 f(x)f(x) 在 (a,b](a, b] 上连续,而在点 aa 的右邻域内无界(这时称 aa 为瑕点),如果极限

lim⁡t→a+∫tbf(x) dx\lim_{t \to a^+} \int_t^b f(x) \, dx

存在,则称这个极限为函数 f(x)f(x) 在 [a,b][a, b] 上的反常积分,记作

∫abf(x) dx=lim⁡t→a+∫tbf(x) dx\int_a^b f(x) \, dx = \lim_{t \to a^+} \int_t^b f(x) \, dx

此时称反常积分收敛;否则称发散。

类似地,若瑕点在 bb,则

∫abf(x) dx=lim⁡t→b−∫atf(x) dx\int_a^b f(x) \, dx = \lim_{t \to b^-} \int_a^t f(x) \, dx

若瑕点在区间内部 c∈(a,b)c \in (a, b),则要求

∫abf(x) dx=∫acf(x) dx+∫cbf(x) dx\int_a^b f(x) \, dx = \int_a^c f(x) \, dx + \int_c^b f(x) \, dx

右边两个积分都收敛时,才说原积分收敛。

计算时先把瑕点处的积分写成极限,再按牛顿-莱布尼茨公式代入,最后取极限。


【例 2】 计算 ∫01dxx\int_0^1 \frac{dx}{\sqrt{x}}。

【解】

x=0x = 0 是瑕点,于是

∫01dxx=lim⁡t→0+∫t1x−12 dx=lim⁡t→0+[2x]t1=lim⁡t→0+(2−2t)=2\int_0^1 \frac{dx}{\sqrt{x}} = \lim_{t \to 0^+} \int_t^1 x^{-\frac{1}{2}} \, dx = \lim_{t \to 0^+} \left[ 2\sqrt{x} \right]_t^1 = \lim_{t \to 0^+} (2 - 2\sqrt{t}) = 2

积分收敛。


5. 元素法

一个通俗的理解:元素法是"先切碎、再累加"的正式说法;

把要求的量切成无数小份,先写出其中一小份的近似值,再把它积分起来;

写出一小份近似值的那一步是关键,写对了,剩下的只是算一个定积分。


1. 思想

回忆定积分解决问题的那四步:分割、近似、求和、取极限。如果所求量 UU 满足两个特点,就可以用定积分来算:

  • UU 与区间 [a,b][a, b] 有关,并且对该区间具有可加性,即把区间分成若干部分时,UU 等于各部分上对应量之和
  • 在小区间 [x,x+dx][x, x + dx] 上,对应的部分量 ΔU\Delta U 可以用 f(x)dxf(x) dx 近似,且误差是比 dxdx 高阶的无穷小,即

ΔU≈f(x) dx\Delta U \approx f(x) \, dx

这时把 f(x)dxf(x) dx 称为量 UU 的元素(微元),记作 dU=f(x)dxdU = f(x) dx,于是

U=∫abf(x) dxU = \int_a^b f(x) \, dx


2. 步骤

  1. 选取合适的积分变量 xx,并定出它的变化区间 [a,b][a, b]
  2. 在 [a,b][a, b] 内任取小区间 [x,x+dx][x, x + dx],把这一小段上的所求量近似写成 dU=f(x)dxdU = f(x) dx
  3. 以 f(x)dxf(x) dx 为被积表达式,在 [a,b][a, b] 上积分,得

U=∫abdU=∫abf(x) dxU = \int_a^b dU = \int_a^b f(x) \, dx

关键在第 2 步:只要 dUdU 写对,第 3 步就只是计算。后面的面积、体积、弧长都是这样来的。


【例】 用元素法写出半径为 RR 的圆的面积表达式。

【解】

取圆心为原点,积分变量取 xx,变化区间为 [−R,R][-R, R]。

在 [−R,R][-R, R] 上任取小区间 [x,x+dx][x, x + dx],该处圆内对应的窄条可以近似看成一个高为 2R2−x22\sqrt{R^2 - x^2}、宽为 dxdx 的矩形,于是

dA=2R2−x2 dxdA = 2\sqrt{R^2 - x^2} \, dx

积分得

A=∫−RR2R2−x2 dxA = \int_{-R}^{R} 2\sqrt{R^2 - x^2} \, dx

由 4.2 例 5 的原函数,2[x2R2−x2+R22arcsin⁡xR]−RR=πR22\left[ \frac{x}{2}\sqrt{R^2 - x^2} + \frac{R^2}{2}\arcsin \frac{x}{R} \right]_{-R}^{R} = \pi R^2,正是圆的面积公式。


6. 定积分在几何学上的应用

1. 面积

直角坐标情形

  • 由曲线 y=f(x)y = f(x)(f(x)≥0f(x) \geq 0)与直线 x=ax = a、x=bx = b、y=0y = 0 围成的曲边梯形,面积为

A=∫abf(x) dxA = \int_a^b f(x) \, dx

  • 由上下两条曲线 y=f(x)y = f(x)、y=g(x)y = g(x)(f(x)≥g(x)f(x) \geq g(x))与 x=ax = a、x=bx = b 围成的图形,面积元素是"上减下"的高乘 dxdx:

A=∫ab[f(x)−g(x)] dxA = \int_a^b [f(x) - g(x)] \, dx

  • 若图形更适合按 yy 积分,则由左右两条曲线 x=φ(y)x = \varphi(y)、x=ψ(y)x = \psi(y)(φ(y)≥ψ(y)\varphi(y) \geq \psi(y))与 y=cy = c、y=dy = d 围成的图形面积为

A=∫cd[φ(y)−ψ(y)] dyA = \int_c^d [\varphi(y) - \psi(y)] \, dy


极坐标情形

由曲线 ρ=ρ(θ)\rho = \rho(\theta) 与两条射线 θ=α\theta = \alpha、θ=β\theta = \beta 围成的曲边扇形,面积元素是一个小扇形,面积为 12ρ2(θ)dθ\frac{1}{2}\rho^2(\theta) d\theta,故

A=12∫αβρ2(θ) dθA = \frac{1}{2} \int_{\alpha}^{\beta} \rho^2(\theta) \, d\theta


【例 1】 计算由抛物线 y=x2y = x^2 与直线 y=x+2y = x + 2 所围图形的面积。

【解】

先求交点:由 x2=x+2x^2 = x + 2 得 x2−x−2=0x^2 - x - 2 = 0,即 x=−1x = -1 或 x=2x = 2。

在 [−1,2][-1, 2] 上直线在上、抛物线在下(例如 x=0x = 0 时直线高 22、抛物线高 00),于是

A=∫−12[(x+2)−x2] dx=[x22+2x−x33]−12A = \int_{-1}^{2} [(x + 2) - x^2] \, dx = \left[ \frac{x^2}{2} + 2x - \frac{x^3}{3} \right]_{-1}^{2}

代入得

(2+4−83)−(12−2+13)=103+76=92\left( 2 + 4 - \frac{8}{3} \right) - \left( \frac{1}{2} - 2 + \frac{1}{3} \right) = \frac{10}{3} + \frac{7}{6} = \frac{9}{2}


【例 2】 计算心形线 ρ=a(1+cos⁡θ)\rho = a(1 + \cos \theta)(a>0a > 0)所围图形的面积。

【解】

图形关于极轴对称,取 θ\theta 从 00 到 π\pi 再乘以 22:

A=2⋅12∫0πa2(1+cos⁡θ)2 dθ=a2∫0π(1+2cos⁡θ+cos⁡2θ) dθA = 2 \cdot \frac{1}{2} \int_0^{\pi} a^2 (1 + \cos \theta)^2 \, d\theta = a^2 \int_0^{\pi} (1 + 2\cos \theta + \cos^2 \theta) \, d\theta

逐项积分:

∫0π1 dθ=π,∫0π2cos⁡θ dθ=0,∫0πcos⁡2θ dθ=π2\int_0^{\pi} 1 \, d\theta = \pi, \qquad \int_0^{\pi} 2\cos \theta \, d\theta = 0, \qquad \int_0^{\pi} \cos^2 \theta \, d\theta = \frac{\pi}{2}

故

A=a2(π+π2)=3πa22A = a^2 \left( \pi + \frac{\pi}{2} \right) = \frac{3\pi a^2}{2}


2. 体积

旋转体的体积

  • 曲边梯形(由 y=f(x)≥0y = f(x) \geq 0、x=ax = a、x=bx = b、y=0y = 0 围成)绕 xx 轴旋转一周,体积元素是一个薄圆片,底面积为 πf2(x)\pi f^2(x)、厚为 dxdx,故

V=π∫abf2(x) dxV = \pi \int_a^b f^2(x) \, dx

  • 若绕 yy 轴旋转,则把 xx 解成 yy 的函数 x=φ(y)x = \varphi(y)(c≤y≤dc \leq y \leq d),

V=π∫cdφ2(y) dyV = \pi \int_c^d \varphi^2(y) \, dy

平行截面面积已知的立体体积

如果立体在过点 xx(x∈[a,b]x \in [a, b])且垂直于 xx 轴的截面面积是 xx 的已知连续函数 A(x)A(x),则体积元素是 A(x)dxA(x) dx,故

V=∫abA(x) dxV = \int_a^b A(x) \, dx


【例 3】 计算由椭圆 x2a2+y2b2=1\frac{x^2}{a^2} + \frac{y^2}{b^2} = 1 绕 xx 轴旋转所成旋转体的体积。

【解】

上半椭圆的方程为 y=baa2−x2y = \frac{b}{a}\sqrt{a^2 - x^2}(−a≤x≤a-a \leq x \leq a),于是

V=π∫−aab2a2(a2−x2) dx=πb2a2[a2x−x33]−aa=πb2a2⋅4a33=43πab2V = \pi \int_{-a}^{a} \frac{b^2}{a^2}(a^2 - x^2) \, dx = \frac{\pi b^2}{a^2} \left[ a^2 x - \frac{x^3}{3} \right]_{-a}^{a} = \frac{\pi b^2}{a^2} \cdot \frac{4a^3}{3} = \frac{4}{3}\pi a b^2

当 a=b=Ra = b = R 时得 43πR3\frac{4}{3}\pi R^3,正是球的体积公式。


【例 4】 计算由 y=x2y = x^2、x=0x = 0、x=1x = 1、y=0y = 0 围成的图形绕 yy 轴旋转所成旋转体的体积。

【解】

绕 yy 轴时把 xx 解成 yy 的函数:x=yx = \sqrt{y},yy 的变化范围是 [0,1][0, 1],于是

V=π∫01(y)2 dy=π∫01y dy=π2V = \pi \int_0^1 (\sqrt{y})^2 \, dy = \pi \int_0^1 y \, dy = \frac{\pi}{2}


3. 弧长

直角坐标情形

由 3.7 的弧微分公式 ds=1+y′2 dxds = \sqrt{1 + y'^2} \, dx,曲线 y=f(x)y = f(x) 在 [a,b][a, b] 上的弧长为

s=∫ab1+y′2 dxs = \int_a^b \sqrt{1 + y'^2} \, dx

参数方程情形

若曲线由 x=x(t)x = x(t)、y=y(t)y = y(t)(α≤t≤β\alpha \leq t \leq \beta)给出,则

s=∫αβx′2(t)+y′2(t) dts = \int_{\alpha}^{\beta} \sqrt{x'^2(t) + y'^2(t)} \, dt

极坐标情形

若曲线由 ρ=ρ(θ)\rho = \rho(\theta)(α≤θ≤β\alpha \leq \theta \leq \beta)给出,则

s=∫αβρ2(θ)+ρ′2(θ) dθs = \int_{\alpha}^{\beta} \sqrt{\rho^2(\theta) + \rho'^2(\theta)} \, d\theta

弧长的元素 dsds 就是这一小段曲线的长度,它与 3.7 中推出的弧微分是同一个式子,只是现在把它当成积分元素来累加。


【例 5】 计算曲线 y=23x32y = \frac{2}{3}x^{\frac{3}{2}} 在 [0,3][0, 3] 上的弧长。

【解】

y′=x12=xy' = x^{\frac{1}{2}} = \sqrt{x},于是

s=∫031+x dx=[23(1+x)32]03=23(8−1)=143s = \int_0^3 \sqrt{1 + x} \, dx = \left[ \frac{2}{3}(1 + x)^{\frac{3}{2}} \right]_0^3 = \frac{2}{3}(8 - 1) = \frac{14}{3}


【例 6】 计算摆线 {x=a(t−sin⁡t)y=a(1−cos⁡t)\begin{cases} x = a(t - \sin t) \\ y = a(1 - \cos t) \end{cases} 的一拱(0≤t≤2π0 \leq t \leq 2\pi)的弧长。

【解】

x′(t)=a(1−cos⁡t)x'(t) = a(1 - \cos t),y′(t)=asin⁡ty'(t) = a \sin t,于是

x′2+y′2=a(1−cos⁡t)2+sin⁡2t=a2−2cos⁡t=2asin⁡t2\sqrt{x'^2 + y'^2} = a\sqrt{(1 - \cos t)^2 + \sin^2 t} = a\sqrt{2 - 2\cos t} = 2a \sin \frac{t}{2}

在 [0,2π][0, 2\pi] 上 sin⁡t2≥0\sin \frac{t}{2} \geq 0,故

s=∫02π2asin⁡t2 dt=2a[−2cos⁡t2]02π=2a(2+2)=8as = \int_0^{2\pi} 2a \sin \frac{t}{2} \, dt = 2a \left[ -2\cos \frac{t}{2} \right]_0^{2\pi} = 2a(2 + 2) = 8a

结果表明:摆线一拱的弧长恰好是底宽的 44 倍(底宽为 2πa2\pi a)。


6. 多元函数微分法及其应用

1. 多元函数

一元函数只有一个自变量,多元函数有好几个;

它的定义域不再是区间,而是平面(或空间)上的一块区域;

其余概念基本照搬:邻域、极限、连续,只是"xx 靠近 x0x_0"要换成"点 PP 靠近 P0P_0",而靠近的方式有无数种。


1. 平面点集

平面点集

设 EE 是平面上的一个点集,PP 是平面上的一个点。如果存在 PP 的某个邻域 U(P)⊂EU(P) \subset E,则称 PP 是 EE 的内点;如果存在 PP 的某个邻域 U(P)U(P) 使 U(P)∩E=∅U(P) \cap E = \varnothing,则称 PP 是 EE 的外点;如果 PP 的任一邻域内既有属于 EE 的点,也有不属于 EE 的点,则称 PP 是 EE 的边界点。

EE 的全体边界点称为 EE 的边界,记作 ∂E\partial E。


开集与闭集

如果点集 EE 的点都是内点,则称 EE 为开集;如果 EE 的所有聚点都属于 EE,则称 EE 为闭集。

例如 {(x,y)∣x2+y2<1}\{(x, y) \mid x^2 + y^2 < 1\} 是开集,{(x,y)∣x2+y2≤1}\{(x, y) \mid x^2 + y^2 \leq 1\} 是闭集。


区域

设 EE 是平面上的开集,如果对于 EE 内任何两点,都可用完全含于 EE 内的折线连接起来,则称 EE 是连通的。连通的开集称为区域(开区域),区域连同它的边界一起称为闭区域。

例如 {(x,y)∣1<x2+y2<4}\{(x, y) \mid 1 < x^2 + y^2 < 4\} 是区域,{(x,y)∣1≤x2+y2≤4}\{(x, y) \mid 1 \leq x^2 + y^2 \leq 4\} 是闭区域。


有界集

如果存在正数 MM,使 EE 中所有的点 (x,y)(x, y) 都满足 x2+y2≤M2x^2 + y^2 \leq M^2,则称 EE 是有界点集,否则称为无界点集。


nn 维空间

把平面、空间推广到 nn 个数组成的有序数组,就得到 nn 维空间 Rn\mathbb{R}^n:

Rn={(x1,x2,⋯ ,xn)∣xi∈R, i=1,2,⋯ ,n}\mathbb{R}^n = \{(x_1, x_2, \cdots, x_n) \mid x_i \in \mathbb{R}, \ i = 1, 2, \cdots, n\}

其中每个元素 (x1,x2,⋯ ,xn)(x_1, x_2, \cdots, x_n) 称为 nn 维空间中的一个点,xix_i 称为第 ii 个坐标。两点 P(x1,⋯ ,xn)P(x_1, \cdots, x_n) 与 Q(y1,⋯ ,yn)Q(y_1, \cdots, y_n) 之间的距离规定为

∣PQ∣=(x1−y1)2+(x2−y2)2+⋯+(xn−yn)2|PQ| = \sqrt{(x_1 - y_1)^2 + (x_2 - y_2)^2 + \cdots + (x_n - y_n)^2}

Rn\mathbb{R}^n 中的邻域、内点、区域等概念,都可以照平面上相应的定义逐字搬过来。本笔记后面主要在 R2\mathbb{R}^2 上讨论,结论对 Rn\mathbb{R}^n 大多同样成立。


2. 概念

定义

设 DD 是 R2\mathbb{R}^2 上的一个非空点集,如果对于 DD 内每一点 (x,y)(x, y),按照某个对应法则 ff,都有唯一确定的实数 zz 与之对应,则称 ff 是定义在 DD 上的二元函数,记作

z=f(x,y),(x,y)∈Dz = f(x, y), \qquad (x, y) \in D

其中 xx、yy 称为自变量,zz 称为因变量,DD 称为定义域,全体函数值组成的集合称为值域。

类似地可以定义三元函数 u=f(x,y,z)u = f(x, y, z) 以及 nn 元函数。二元及二元以上的函数统称多元函数。


定义域的求法

与一元函数一样,定义域就是使表达式有意义的所有点组成的集合,只是现在它一般是平面上的一块区域。常见限制有:

  • 分式的分母不为零
  • 偶次根号下非负
  • 对数的真数为正
  • 反正弦、反余弦的变量在 [−1,1][-1, 1] 内


二元函数的图形

二元函数 z=f(x,y)z = f(x, y) 的图形是空间中的一张曲面:点集

{(x,y,z)∣z=f(x,y), (x,y)∈D}\{(x, y, z) \mid z = f(x, y), \ (x, y) \in D\}

就是函数图形。例如 z=1−x2−y2z = \sqrt{1 - x^2 - y^2} 的图形是上半球面。

由于三元以上的函数无法直接画图,通常用等值线(等高线)f(x,y)=cf(x, y) = c 来刻画二元函数的形状。


【例 1】 求函数 z=1−x2−y2+ln⁡(x−y)z = \sqrt{1 - x^2 - y^2} + \ln(x - y) 的定义域。

【解】

需要同时满足

1−x2−y2≥0,x−y>01 - x^2 - y^2 \geq 0, \qquad x - y > 0

即

x2+y2≤1,y<xx^2 + y^2 \leq 1, \qquad y < x

所以定义域是单位圆盘 x2+y2≤1x^2 + y^2 \leq 1 中位于直线 y=xy = x 下方的部分(不含直线 y=xy = x 上的点),是有界区域。


【例 2】 设 f(x+y,x−y)=x2−y2f(x + y, x - y) = x^2 - y^2,求 f(x,y)f(x, y)。

【解】

令 u=x+yu = x + y、v=x−yv = x - y,两式相加、相减得

x=u+v2,y=u−v2x = \frac{u + v}{2}, \qquad y = \frac{u - v}{2}

于是

x2−y2=(x+y)(x−y)=uvx^2 - y^2 = (x + y)(x - y) = uv

所以

f(x,y)=xyf(x, y) = xy


3. 极限

定义

设二元函数 f(x,y)f(x, y) 的定义域为 DD,P0(x0,y0)P_0(x_0, y_0) 是 DD 的聚点。如果存在常数 AA,使得当点 P(x,y)∈DP(x, y) \in D 以任何方式无限接近 P0P_0 时,都有 f(x,y)f(x, y) 无限接近于 AA,则称 AA 为函数 f(x,y)f(x, y) 当 (x,y)→(x0,y0)(x, y) \to (x_0, y_0) 时的极限,记作

lim⁡(x,y)→(x0,y0)f(x,y)=A\lim_{(x, y) \to (x_0, y_0)} f(x, y) = A

用 ε\varepsilon-δ\delta 语言严格表述:对任意给定的 ε>0\varepsilon > 0,总存在 δ>0\delta > 0,使得当

0<(x−x0)2+(y−y0)2<δ0 < \sqrt{(x - x_0)^2 + (y - y_0)^2} < \delta

时,都有 ∣f(x,y)−A∣<ε|f(x, y) - A| < \varepsilon。


与一元函数极限的差别

这里"(x,y)→(x0,y0)(x, y) \to (x_0, y_0)"要求点 PP 沿任何路径趋于 P0P_0 时极限都存在且相同。这是多元极限比一元极限困难的地方:

  • 若沿两条不同路径趋于 P0P_0 时得到的极限不同,则可以断定极限不存在
  • 即使沿任何直线趋于 P0P_0 得到的极限都相同,也还不能断定极限存在,因为还可能有沿曲线趋近的路径

求极限的常用办法

  • 直接用定义或夹逼定理
  • 用极坐标 (x,y)=(x0+ρcos⁡θ,y0+ρsin⁡θ)(x, y) = (x_0 + \rho\cos\theta, y_0 + \rho\sin\theta),若表达式能化成与 θ\theta 无关、且随 ρ→0\rho \to 0 而趋于 AA 的形式,则极限为 AA

【例 3】 讨论 lim⁡(x,y)→(0,0)xyx2+y2\lim_{(x, y) \to (0, 0)} \frac{xy}{x^2 + y^2} 是否存在。

【解】

沿直线 y=kxy = kx 趋近原点,有

xyx2+y2=kx2x2+k2x2=k1+k2\frac{xy}{x^2 + y^2} = \frac{kx^2}{x^2 + k^2x^2} = \frac{k}{1 + k^2}

这个值随 kk 变化。取 k=1k = 1 得 12\frac{1}{2},取 k=0k = 0 得 00,两者不等,故极限不存在。


【例 4】 求 lim⁡(x,y)→(0,0)x2yx2+y2\lim_{(x, y) \to (0, 0)} \frac{x^2 y}{x^2 + y^2}。

【解】

用极坐标:x=ρcos⁡θx = \rho\cos\theta、y=ρsin⁡θy = \rho\sin\theta,则

∣x2yx2+y2∣=∣ρ3cos⁡2θsin⁡θρ2∣=ρ∣cos⁡2θsin⁡θ∣≤ρ\left| \frac{x^2 y}{x^2 + y^2} \right| = \left| \frac{\rho^3 \cos^2\theta \sin\theta}{\rho^2} \right| = \rho |\cos^2\theta \sin\theta| \leq \rho

当 ρ→0\rho \to 0 时右边趋于 00,且与 θ\theta 无关,由夹逼定理得

lim⁡(x,y)→(0,0)x2yx2+y2=0\lim_{(x, y) \to (0, 0)} \frac{x^2 y}{x^2 + y^2} = 0


4. 连续性

定义

设二元函数 f(x,y)f(x, y) 的定义域为 DD,P0(x0,y0)∈DP_0(x_0, y_0) \in D 且是 DD 的聚点。如果

lim⁡(x,y)→(x0,y0)f(x,y)=f(x0,y0)\lim_{(x, y) \to (x_0, y_0)} f(x, y) = f(x_0, y_0)

则称函数 f(x,y)f(x, y) 在点 P0P_0 处连续。否则称 P0P_0 为间断点。

如果 f(x,y)f(x, y) 在 DD 内每一点都连续,则称它在 DD 上连续。


有界闭区域上连续函数的性质

与一元函数完全平行:

  • 有界性与最值定理:有界闭区域 DD 上的连续函数必有界,且必能取得最大值与最小值
  • 介值定理:有界闭区域 DD 上的连续函数必能取得介于两个不同函数值之间的任何值
  • 一切多元初等函数在其定义区域内都是连续的。因此求初等函数的极限时,若点属于定义区域,直接把点代进去即可

【例 5】 求 lim⁡(x,y)→(1,2)x+yxy\lim_{(x, y) \to (1, 2)} \frac{x + y}{xy}。

【解】

被积函数是初等函数,点 (1,2)(1, 2) 在其定义区域内,直接代入:

lim⁡(x,y)→(1,2)x+yxy=1+21×2=32\lim_{(x, y) \to (1, 2)} \frac{x + y}{xy} = \frac{1 + 2}{1 \times 2} = \frac{3}{2}


2. 偏导数

一个通俗的理解:偏导数就是"只看一个变量的变化率";

求 ∂z∂x\frac{\partial z}{\partial x} 时,把 yy 当作常数,就像一元函数那样对 xx 求导;


1. 定义与计算

定义

设函数 z=f(x,y)z = f(x, y) 在点 (x0,y0)(x_0, y_0) 的某邻域内有定义。固定 y=y0y = y_0,给 xx 以增量 Δx\Delta x,如果极限

lim⁡Δx→0f(x0+Δx,y0)−f(x0,y0)Δx\lim_{\Delta x \to 0} \frac{f(x_0 + \Delta x, y_0) - f(x_0, y_0)}{\Delta x}

存在,则称此极限为函数 z=f(x,y)z = f(x, y) 在点 (x0,y0)(x_0, y_0) 处对 xx 的偏导数,记作

∂z∂x∣x=x0y=y0,fx(x0,y0),∂f∂x∣(x0,y0)\frac{\partial z}{\partial x} \bigg|_{\substack{x = x_0 \\ y = y_0}}, \qquad f_x(x_0, y_0), \qquad \frac{\partial f}{\partial x} \bigg|_{(x_0, y_0)}

类似地可定义对 yy 的偏导数 fy(x0,y0)f_y(x_0, y_0)。

如果函数在区域 DD 内每一点处对 xx(或 yy)的偏导数都存在,就说它在 DD 内有对 xx(或 yy)的偏导函数,记作

∂z∂x,∂f∂x,fx(x,y),zx\frac{\partial z}{\partial x}, \quad \frac{\partial f}{\partial x}, \quad f_x(x, y), \quad z_x


偏导数的计算

求 ∂z∂x\frac{\partial z}{\partial x} 时把 yy 看成常数,按一元函数的求导法则对 xx 求导;求 ∂z∂y\frac{\partial z}{\partial y} 时把 xx 看成常数。

由此,一元函数的所有求导公式与法则都可以直接照搬。


偏导数的几何意义

fx(x0,y0)f_x(x_0, y_0) 是曲面 z=f(x,y)z = f(x, y) 与平面 y=y0y = y_0 的交线(一条曲线)在点 (x0,y0)(x_0, y_0) 处的切线对 xx 轴的斜率。同理 fy(x0,y0)f_y(x_0, y_0) 是曲面与平面 x=x0x = x_0 的交线在该点处的切线对 yy 轴的斜率。


【例 1】 求 z=x3+3x2y−y3z = x^3 + 3x^2y - y^3 的偏导数。

【解】

对 xx 求导时把 yy 看成常数:

∂z∂x=3x2+6xy\frac{\partial z}{\partial x} = 3x^2 + 6xy

对 yy 求导时把 xx 看成常数:

∂z∂y=3x2−3y2\frac{\partial z}{\partial y} = 3x^2 - 3y^2


【例 2】 求 z=xyz = x^y(x>0x > 0)的偏导数。

【解】

对 xx 求偏导时 yy 是常数,这是幂函数:

∂z∂x=yxy−1\frac{\partial z}{\partial x} = y x^{y - 1}

对 yy 求偏导时 xx 是常数,这是指数函数:

∂z∂y=xyln⁡x\frac{\partial z}{\partial y} = x^y \ln x

同一个式子在不同变量下被当成不同的初等函数,这是偏导数里最容易出错的地方。


【例 3】 设 f(x,y)={xyx2+y2,(x,y)≠(0,0)0,(x,y)=(0,0)f(x, y) = \begin{cases} \frac{xy}{x^2 + y^2}, & (x, y) \neq (0, 0) \\ 0, & (x, y) = (0, 0) \end{cases},求 fx(0,0)f_x(0, 0) 与 fy(0,0)f_y(0, 0),并说明 ff 在原点是否连续。

【解】

按定义计算:

fx(0,0)=lim⁡Δx→0f(Δx,0)−f(0,0)Δx=lim⁡Δx→00−0Δx=0f_x(0, 0) = \lim_{\Delta x \to 0} \frac{f(\Delta x, 0) - f(0, 0)}{\Delta x} = \lim_{\Delta x \to 0} \frac{0 - 0}{\Delta x} = 0

同理 fy(0,0)=0f_y(0, 0) = 0。

但由上节例 3 已知 lim⁡(x,y)→(0,0)xyx2+y2\lim_{(x, y) \to (0, 0)} \frac{xy}{x^2 + y^2} 不存在,故 ff 在原点不连续。

这个例子说明:偏导数存在推不出连续,这与一元函数"可导必连续"完全不同。原因是偏导数只考察沿两条坐标轴方向的变化,看不到其他方向的行为。


2. 高阶偏导数

定义

设函数 z=f(x,y)z = f(x, y) 在区域 DD 内有偏导数 fx(x,y)f_x(x, y)、fy(x,y)f_y(x, y)。如果这两个偏导数仍然可导,则它们的偏导数称为 f(x,y)f(x, y) 的二阶偏导数,共有四个:

∂∂x(∂z∂x)=∂2z∂x2=fxx,∂∂y(∂z∂x)=∂2z∂x∂y=fxy\frac{\partial}{\partial x} \left( \frac{\partial z}{\partial x} \right) = \frac{\partial^2 z}{\partial x^2} = f_{xx}, \qquad \frac{\partial}{\partial y} \left( \frac{\partial z}{\partial x} \right) = \frac{\partial^2 z}{\partial x \partial y} = f_{xy}

∂∂x(∂z∂y)=∂2z∂y∂x=fyx,∂∂y(∂z∂y)=∂2z∂y2=fyy\frac{\partial}{\partial x} \left( \frac{\partial z}{\partial y} \right) = \frac{\partial^2 z}{\partial y \partial x} = f_{yx}, \qquad \frac{\partial}{\partial y} \left( \frac{\partial z}{\partial y} \right) = \frac{\partial^2 z}{\partial y^2} = f_{yy}

其中 fxyf_{xy} 与 fyxf_{yx} 称为混合偏导数。类似地可定义三阶及更高阶偏导数。


混合偏导数相等的条件

如果函数 z=f(x,y)z = f(x, y) 的两个二阶混合偏导数 fxyf_{xy} 与 fyxf_{yx} 在区域 DD 内连续,则在 DD 内

fxy(x,y)=fyx(x,y)f_{xy}(x, y) = f_{yx}(x, y)

即混合偏导数与求导次序无关。

这条结论很有用:实际计算时可以直接按更方便的顺序求导。但如果混合偏导数不连续,两者可能不等。


【例 4】 求 z=x3y2−3xy3−xy+1z = x^3y^2 - 3xy^3 - xy + 1 的所有二阶偏导数。

【解】

先求一阶偏导数:

∂z∂x=3x2y2−3y3−y,∂z∂y=2x3y−9xy2−x\frac{\partial z}{\partial x} = 3x^2y^2 - 3y^3 - y, \qquad \frac{\partial z}{\partial y} = 2x^3y - 9xy^2 - x

再求二阶:

∂2z∂x2=6xy2,∂2z∂y2=2x3−18xy\frac{\partial^2 z}{\partial x^2} = 6xy^2, \qquad \frac{\partial^2 z}{\partial y^2} = 2x^3 - 18xy

∂2z∂x∂y=6x2y−9y2−1,∂2z∂y∂x=6x2y−9y2−1\frac{\partial^2 z}{\partial x \partial y} = 6x^2y - 9y^2 - 1, \qquad \frac{\partial^2 z}{\partial y \partial x} = 6x^2y - 9y^2 - 1

可见两个混合偏导数相等,与定理一致。


【例 5】 验证 u=1x2+y2+z2u = \frac{1}{\sqrt{x^2 + y^2 + z^2}} 满足拉普拉斯方程

∂2u∂x2+∂2u∂y2+∂2u∂z2=0\frac{\partial^2 u}{\partial x^2} + \frac{\partial^2 u}{\partial y^2} + \frac{\partial^2 u}{\partial z^2} = 0

【解】

记 r=x2+y2+z2r = \sqrt{x^2 + y^2 + z^2},则 u=r−1u = r^{-1}。

∂u∂x=−r−2⋅∂r∂x=−1r2⋅xr=−xr3\frac{\partial u}{\partial x} = -r^{-2} \cdot \frac{\partial r}{\partial x} = -\frac{1}{r^2} \cdot \frac{x}{r} = -\frac{x}{r^3}

再求一次:

∂2u∂x2=−r3−x⋅3r2⋅xrr6=3x2−r2r5\frac{\partial^2 u}{\partial x^2} = -\frac{r^3 - x \cdot 3r^2 \cdot \frac{x}{r}}{r^6} = \frac{3x^2 - r^2}{r^5}

同理

∂2u∂y2=3y2−r2r5,∂2u∂z2=3z2−r2r5\frac{\partial^2 u}{\partial y^2} = \frac{3y^2 - r^2}{r^5}, \qquad \frac{\partial^2 u}{\partial z^2} = \frac{3z^2 - r^2}{r^5}

三式相加:

3(x2+y2+z2)−3r2r5=3r2−3r2r5=0\frac{3(x^2 + y^2 + z^2) - 3r^2}{r^5} = \frac{3r^2 - 3r^2}{r^5} = 0

故 uu 满足拉普拉斯方程。


3. 全微分

一个通俗的理解:一元函数的微分是"用切线代替曲线",多元函数的全微分是"用切平面代替曲面";

偏导数只描述沿坐标轴方向的变化,全微分则要求这些线性近似在各个方向上同时成立;

所以"偏导数存在"推不出"可微",要加上偏导数连续(或函数本身可微)才够。


1. 定义

定义

设函数 z=f(x,y)z = f(x, y) 在点 (x0,y0)(x_0, y_0) 的某邻域内有定义,如果函数在点 (x0,y0)(x_0, y_0) 处的全增量

Δz=f(x0+Δx,y0+Δy)−f(x0,y0)\Delta z = f(x_0 + \Delta x, y_0 + \Delta y) - f(x_0, y_0)

可以表示为

Δz=AΔx+BΔy+o(ρ)\Delta z = A \Delta x + B \Delta y + o(\rho)

其中 AA、BB 不依赖于 Δx\Delta x、Δy\Delta y 而仅与 x0x_0、y0y_0 有关,ρ=(Δx)2+(Δy)2\rho = \sqrt{(\Delta x)^2 + (\Delta y)^2},那么称函数 f(x,y)f(x, y) 在点 (x0,y0)(x_0, y_0) 处可微分,而 AΔx+BΔyA \Delta x + B \Delta y 称为函数 f(x,y)f(x, y) 在点 (x0,y0)(x_0, y_0) 处的全微分,记作 dzdz,即

dz=AΔx+BΔydz = A \Delta x + B \Delta y


与偏导数的关系

若 f(x,y)f(x, y) 在点 (x0,y0)(x_0, y_0) 处可微,则它在该点的偏导数必定存在,而且

A=fx(x0,y0),B=fy(x0,y0)A = f_x(x_0, y_0), \qquad B = f_y(x_0, y_0)

于是全微分可以写成

dz=fx(x0,y0)Δx+fy(x0,y0)Δydz = f_x(x_0, y_0) \Delta x + f_y(x_0, y_0) \Delta y

和一元函数一样,自变量的微分等于自变量的增量:dx=Δxdx = \Delta x、dy=Δydy = \Delta y,所以全微分常写成

dz=∂z∂xdx+∂z∂ydydz = \frac{\partial z}{\partial x} dx + \frac{\partial z}{\partial y} dy


可微的充分条件

如果函数 z=f(x,y)z = f(x, y) 的偏导数 ∂z∂x\frac{\partial z}{\partial x}、∂z∂y\frac{\partial z}{\partial y} 在点 (x0,y0)(x_0, y_0) 处连续,则函数在该点处可微。


几个关系(务必分清)

  • 可微 ⟹\Longrightarrow 偏导数存在;反之不成立
  • 可微 ⟹\Longrightarrow 连续;反之不成立
  • 偏导数存在 ⇏\nRightarrow 连续;偏导数存在也不 ⇒\Rightarrow 可微
  • 偏导数连续 ⟹\Longrightarrow 可微

即"偏导数连续"是最强的一条,其次是"可微",再次才是"偏导数存在"。


推广到更多元

三元函数 u=f(x,y,z)u = f(x, y, z) 的全微分为

du=∂u∂xdx+∂u∂ydy+∂u∂zdzdu = \frac{\partial u}{\partial x} dx + \frac{\partial u}{\partial y} dy + \frac{\partial u}{\partial z} dz

nn 元函数依此类推。


【例 1】 求 z=x2y+y3z = x^2y + y^3 的全微分。

【解】

∂z∂x=2xy,∂z∂y=x2+3y2\frac{\partial z}{\partial x} = 2xy, \qquad \frac{\partial z}{\partial y} = x^2 + 3y^2

故

dz=2xy dx+(x2+3y2) dydz = 2xy \, dx + (x^2 + 3y^2) \, dy


【例 2】 讨论 f(x,y)={xyx2+y2,(x,y)≠(0,0)0,(x,y)=(0,0)f(x, y) = \begin{cases} \frac{xy}{\sqrt{x^2 + y^2}}, & (x, y) \neq (0, 0) \\ 0, & (x, y) = (0, 0) \end{cases} 在原点处是否可微。

【解】

先求偏导数。由定义

fx(0,0)=lim⁡Δx→0f(Δx,0)−0Δx=0,fy(0,0)=0f_x(0, 0) = \lim_{\Delta x \to 0} \frac{f(\Delta x, 0) - 0}{\Delta x} = 0, \qquad f_y(0, 0) = 0

如果可微,全微分只能是 dz=0dz = 0。考察

Δz−dzρ=ΔxΔy(Δx)2+(Δy)2(Δx)2+(Δy)2=ΔxΔy(Δx)2+(Δy)2\frac{\Delta z - dz}{\rho} = \frac{\frac{\Delta x \Delta y}{\sqrt{(\Delta x)^2 + (\Delta y)^2}}}{\sqrt{(\Delta x)^2 + (\Delta y)^2}} = \frac{\Delta x \Delta y}{(\Delta x)^2 + (\Delta y)^2}

前面已证这个式子在原点没有极限(沿 y=xy = x 得 12\frac{1}{2},沿 y=0y = 0 得 00),故它不趋于 00,函数在原点不可微。

这个例子说明:偏导数存在并不能保证可微。


2. 近似计算

由可微的定义

Δz≈dz=fx(x0,y0)Δx+fy(x0,y0)Δy\Delta z \approx dz = f_x(x_0, y_0) \Delta x + f_y(x_0, y_0) \Delta y

把 Δz=f(x0+Δx,y0+Δy)−f(x0,y0)\Delta z = f(x_0 + \Delta x, y_0 + \Delta y) - f(x_0, y_0) 代回,得近似公式

f(x0+Δx,y0+Δy)≈f(x0,y0)+fx(x0,y0)Δx+fy(x0,y0)Δyf(x_0 + \Delta x, y_0 + \Delta y) \approx f(x_0, y_0) + f_x(x_0, y_0) \Delta x + f_y(x_0, y_0) \Delta y

也就是:函数在一点附近的值,可以用它在已知点处的值与两个偏增量之和来近似。这正是一元函数 f(x0+Δx)≈f(x0)+f′(x0)Δxf(x_0 + \Delta x) \approx f(x_0) + f'(x_0)\Delta x 的推广。


【例 3】 计算 (1.04)2.02(1.04)^{2.02} 的近似值。

【解】

取 f(x,y)=xyf(x, y) = x^y,x0=1x_0 = 1、y0=2y_0 = 2,Δx=0.04\Delta x = 0.04、Δy=0.02\Delta y = 0.02。由 6.2 例 2

fx(1,2)=yxy−1∣(1,2)=2,fy(1,2)=xyln⁡x∣(1,2)=0f_x(1, 2) = y x^{y-1}\big|_{(1,2)} = 2, \qquad f_y(1, 2) = x^y \ln x \big|_{(1,2)} = 0

于是

(1.04)2.02≈12+2×0.04+0×0.02=1.08(1.04)^{2.02} \approx 1^2 + 2 \times 0.04 + 0 \times 0.02 = 1.08

(真值约为 1.08241.0824,误差很小。)


4. 多元复合函数的求导法则

一个通俗的理解:复合函数的求导还是链式法则,只是链子变多了;

一元时是一条链,多元时是一棵树:每一条通向自变量的路径都要走一遍,再把各条路径的贡献加起来。


1. 一元函数与多元函数复合的情形

设 z=f(u,v)z = f(u, v),而 u=u(t)u = u(t)、v=v(t)v = v(t) 都可导,则 z=f[u(t),v(t)]z = f[u(t), v(t)] 是 tt 的一元函数,且

dzdt=∂z∂u⋅dudt+∂z∂v⋅dvdt\frac{dz}{dt} = \frac{\partial z}{\partial u} \cdot \frac{du}{dt} + \frac{\partial z}{\partial v} \cdot \frac{dv}{dt}

这里的 zz 通过 uu、vv 两条路径依赖于 tt,两条路径的结果相加就是全导数。


2. 多元函数与多元函数复合的情形

设 z=f(u,v)z = f(u, v),而 u=u(x,y)u = u(x, y)、v=v(x,y)v = v(x, y),则

∂z∂x=∂z∂u∂u∂x+∂z∂v∂v∂x\frac{\partial z}{\partial x} = \frac{\partial z}{\partial u} \frac{\partial u}{\partial x} + \frac{\partial z}{\partial v} \frac{\partial v}{\partial x}

∂z∂y=∂z∂u∂u∂y+∂z∂v∂v∂y\frac{\partial z}{\partial y} = \frac{\partial z}{\partial u} \frac{\partial u}{\partial y} + \frac{\partial z}{\partial v} \frac{\partial v}{\partial y}

求 ∂z∂x\frac{\partial z}{\partial x} 时把 yy 看成常数,所以 uu、vv 对 xx 的导数用偏导数;链条有两条,分别来自 uu 与 vv。


3. 其他情形

如果中间变量更多,规律是一样的:从 zz 出发,沿每一条通向自变量的路径相乘,再把同一条自变量的各条路径相加。

  • 若 z=f(u,v,w)z = f(u, v, w),uu、vv、ww 都是 xx、yy 的函数,则

∂z∂x=∂z∂u∂u∂x+∂z∂v∂v∂x+∂z∂w∂w∂x\frac{\partial z}{\partial x} = \frac{\partial z}{\partial u} \frac{\partial u}{\partial x} + \frac{\partial z}{\partial v} \frac{\partial v}{\partial x} + \frac{\partial z}{\partial w} \frac{\partial w}{\partial x}

  • 若 z=f(x,u)z = f(x, u),其中 u=u(x,y)u = u(x, y),则 zz 对 xx 的依赖有两条:直接的一条与通过 uu 的一条

∂z∂x=∂f∂x+∂f∂u∂u∂x\frac{\partial z}{\partial x} = \frac{\partial f}{\partial x} + \frac{\partial f}{\partial u} \frac{\partial u}{\partial x}

这时左边的 ∂z∂x\frac{\partial z}{\partial x} 与右边的 ∂f∂x\frac{\partial f}{\partial x} 含义不同:前者是"把 yy 当常数时 zz 对 xx 的偏导数",后者是"把 uu 也当常数时对 xx 的偏导数",不能混用。


【例 1】 设 z=exyz = e^{xy},而 x=sin⁡tx = \sin t、y=t3y = t^3,求 dzdt\frac{dz}{dt}。

【解】

由全导数公式

dzdt=∂z∂xdxdt+∂z∂ydydt=yexycos⁡t+xexy⋅3t2\frac{dz}{dt} = \frac{\partial z}{\partial x} \frac{dx}{dt} + \frac{\partial z}{\partial y} \frac{dy}{dt} = y e^{xy} \cos t + x e^{xy} \cdot 3t^2

代入 x=sin⁡tx = \sin t、y=t3y = t^3:

dzdt=et3sin⁡t(t3cos⁡t+3t2sin⁡t)\frac{dz}{dt} = e^{t^3 \sin t} \left( t^3 \cos t + 3t^2 \sin t \right)


【例 2】 设 z=u2+v2z = u^2 + v^2,而 u=x+yu = x + y、v=x−yv = x - y,求 ∂z∂x\frac{\partial z}{\partial x} 与 ∂z∂y\frac{\partial z}{\partial y}。

【解】

两个中间变量各贡献一条路径:

∂z∂x=2u⋅1+2v⋅1=2(u+v)=4x\frac{\partial z}{\partial x} = 2u \cdot 1 + 2v \cdot 1 = 2(u + v) = 4x

∂z∂y=2u⋅1+2v⋅(−1)=2(u−v)=4y\frac{\partial z}{\partial y} = 2u \cdot 1 + 2v \cdot (-1) = 2(u - v) = 4y

直接代入 z=(x+y)2+(x−y)2=2x2+2y2z = (x+y)^2 + (x-y)^2 = 2x^2 + 2y^2 求偏导,结果相同。


5. 隐函数的求导公式

一个通俗的理解:隐函数求导不用先把 yy 解出来,只要把 yy 看成 xx 的函数,两边同时对 xx 求导,再解出 y′y';

它的理论依据是:只要 Fy≠0F_y \neq 0,方程 F(x,y)=0F(x, y) = 0 就能在局部确定一个可导的 y=f(x)y = f(x)。


1. 一个方程的情形

由 F(x,y)=0F(x, y) = 0 确定的隐函数

设函数 F(x,y)F(x, y) 在点 P(x0,y0)P(x_0, y_0) 的某邻域内具有连续的偏导数,且

F(x0,y0)=0,Fy(x0,y0)≠0F(x_0, y_0) = 0, \qquad F_y(x_0, y_0) \neq 0

则方程 F(x,y)=0F(x, y) = 0 在点 PP 的某邻域内能唯一确定一个连续且具有连续导数的函数 y=f(x)y = f(x),它满足 y0=f(x0)y_0 = f(x_0),并且

dydx=−FxFy\frac{dy}{dx} = -\frac{F_x}{F_y}


由 F(x,y,z)=0F(x, y, z) = 0 确定的隐函数

设 F(x,y,z)F(x, y, z) 在点 P(x0,y0,z0)P(x_0, y_0, z_0) 的某邻域内有连续偏导数,F(x0,y0,z0)=0F(x_0, y_0, z_0) = 0,且 Fz(x0,y0,z0)≠0F_z(x_0, y_0, z_0) \neq 0,则方程能唯一确定 z=f(x,y)z = f(x, y),且

∂z∂x=−FxFz,∂z∂y=−FyFz\frac{\partial z}{\partial x} = -\frac{F_x}{F_z}, \qquad \frac{\partial z}{\partial y} = -\frac{F_y}{F_z}


公式的理解

把 F(x,y)=0F(x, y) = 0 中的 yy 看成 xx 的函数,两边对 xx 求导(用链式法则):

Fx+Fy⋅dydx=0F_x + F_y \cdot \frac{dy}{dx} = 0

只要 Fy≠0F_y \neq 0,解出 dydx=−FxFy\frac{dy}{dx} = -\frac{F_x}{F_y} 即可。所以公式不必死记,现场推一遍更可靠。


2. 由方程组确定的情形

设方程组

{F(x,y,u,v)=0G(x,y,u,v)=0\begin{cases} F(x, y, u, v) = 0 \\ G(x, y, u, v) = 0 \end{cases}

在点 P(x0,y0,u0,v0)P(x_0, y_0, u_0, v_0) 的某邻域内能唯一确定 u=u(x,y)u = u(x, y)、v=v(x,y)v = v(x, y),条件是雅可比行列式

J=∂(F,G)∂(u,v)=∣FuFvGuGv∣≠0J = \frac{\partial(F, G)}{\partial(u, v)} = \begin{vmatrix} F_u & F_v \\ G_u & G_v \end{vmatrix} \neq 0

求导时把 uu、vv 看成 xx、yy 的函数,对方程组两边分别对 xx、yy 求偏导,得到关于 uxu_x、vxv_x(或 uyu_y、vyv_y)的线性方程组,解出即可。


【例 1】 设 sin⁡y+ex−xy2=0\sin y + e^x - xy^2 = 0,求 dydx\frac{dy}{dx}。

【解】

令 F(x,y)=sin⁡y+ex−xy2F(x, y) = \sin y + e^x - xy^2,则

Fx=ex−y2,Fy=cos⁡y−2xyF_x = e^x - y^2, \qquad F_y = \cos y - 2xy

由公式

dydx=−FxFy=y2−excos⁡y−2xy\frac{dy}{dx} = -\frac{F_x}{F_y} = \frac{y^2 - e^x}{\cos y - 2xy}

也可以用两边同时对 xx 求导的办法得到同一结果。


【例 2】 设 x3+y3+z3=3xyzx^3 + y^3 + z^3 = 3xyz,求 ∂z∂x\frac{\partial z}{\partial x} 与 ∂z∂y\frac{\partial z}{\partial y}。

【解】

令 F(x,y,z)=x3+y3+z3−3xyzF(x, y, z) = x^3 + y^3 + z^3 - 3xyz,则

Fx=3x2−3yz,Fy=3y2−3xz,Fz=3z2−3xyF_x = 3x^2 - 3yz, \qquad F_y = 3y^2 - 3xz, \qquad F_z = 3z^2 - 3xy

于是

∂z∂x=−FxFz=−x2−yzz2−xy=yz−x2z2−xy\frac{\partial z}{\partial x} = -\frac{F_x}{F_z} = -\frac{x^2 - yz}{z^2 - xy} = \frac{yz - x^2}{z^2 - xy}

∂z∂y=−FyFz=xz−y2z2−xy\frac{\partial z}{\partial y} = -\frac{F_y}{F_z} = \frac{xz - y^2}{z^2 - xy}


【例 3】 设 u=u(x,y)u = u(x, y)、v=v(x,y)v = v(x, y) 由方程组

{u+v=x+yxu+yv=1\begin{cases} u + v = x + y \\ xu + yv = 1 \end{cases}

确定,求 ∂u∂x\frac{\partial u}{\partial x}。

【解】

两个方程分别对 xx 求偏导(把 yy 看成常数):

{ux+vx=1u+xux+yvx=0\begin{cases} u_x + v_x = 1 \\ u + x u_x + y v_x = 0 \end{cases}

由第一式得 vx=1−uxv_x = 1 - u_x,代入第二式:

u+xux+y(1−ux)=0u + x u_x + y(1 - u_x) = 0

整理得

(x−y)ux=−u−y(x - y) u_x = -u - y

故

∂u∂x=u+yy−x\frac{\partial u}{\partial x} = \frac{u + y}{y - x}


6. 几何应用

一个通俗的理解:一元时,导数是曲线的切线斜率;多元时,偏导数拼起来给出曲面的切平面;

向量值函数的导数就是切向量,把它写出来,切线、法平面、切平面、法线的方程都只是套公式;

关键是把"切线方向"和"法线方向"这两个方向向量找对。


1. 一元向量值函数及其导数

向量值函数

设数集 D⊂RD \subset \mathbb{R},则称映射 f:D→R3\mathbf{f}: D \to \mathbb{R}^3 为一元向量值函数,通常记作

r=f(t),t∈D\mathbf{r} = \mathbf{f}(t), \qquad t \in D

写成分量形式就是 r=(f1(t),f2(t),f3(t))\mathbf{r} = (f_1(t), f_2(t), f_3(t)),或者

r=f1(t)i+f2(t)j+f3(t)k\mathbf{r} = f_1(t) \mathbf{i} + f_2(t) \mathbf{j} + f_3(t) \mathbf{k}

当 tt 变化时,点 r(t)\mathbf{r}(t) 描出的点集就是空间中的一条曲线,r=f(t)\mathbf{r} = \mathbf{f}(t) 就是它的向量方程(参数方程)。


导数

设向量值函数 f(t)\mathbf{f}(t) 在点 t0t_0 的某邻域内有定义,如果极限

lim⁡Δt→0f(t0+Δt)−f(t0)Δt\lim_{\Delta t \to 0} \frac{\mathbf{f}(t_0 + \Delta t) - \mathbf{f}(t_0)}{\Delta t}

存在,则称 f(t)\mathbf{f}(t) 在 t0t_0 处可导,该极限称为 f(t)\mathbf{f}(t) 在 t0t_0 处的导数,记作 f′(t0)\mathbf{f}'(t_0) 或 drdt∣t0\frac{d\mathbf{r}}{dt}\bigg|_{t_0}。

向量值函数的求导按分量进行:

f′(t)=f1′(t)i+f2′(t)j+f3′(t)k\mathbf{f}'(t) = f_1'(t) \mathbf{i} + f_2'(t) \mathbf{j} + f_3'(t) \mathbf{k}

其几何意义是曲线在对应点处的切向量(方向指向 tt 增大的方向)。


【例 1】 设螺旋线 r(t)=(acos⁡t,asin⁡t,bt)\mathbf{r}(t) = (a\cos t, a\sin t, bt)(a>0a > 0),求它在 t=π2t = \frac{\pi}{2} 处的切向量,并写出该点处的切线方程。

【解】

求导:

r′(t)=(−asin⁡t,acos⁡t,b)\mathbf{r}'(t) = (-a\sin t, a\cos t, b)

在 t=π2t = \frac{\pi}{2} 处

r(π2)=(0,a,πb2),r′(π2)=(−a,0,b)\mathbf{r}\left( \frac{\pi}{2} \right) = \left( 0, a, \frac{\pi b}{2} \right), \qquad \mathbf{r}'\left( \frac{\pi}{2} \right) = (-a, 0, b)

故该点处的切向量为 (−a,0,b)(-a, 0, b),切线方程为

x−0−a=y−a0=z−πb2b\frac{x - 0}{-a} = \frac{y - a}{0} = \frac{z - \frac{\pi b}{2}}{b}

其中 y−a0\frac{y - a}{0} 表示该分量恒为 aa。


2. 空间曲线的切线与法平面

参数方程给出的曲线

设空间曲线由参数方程

x=x(t),y=y(t),z=z(t)(α≤t≤β)x = x(t), \qquad y = y(t), \qquad z = z(t) \qquad (\alpha \leq t \leq \beta)

给出,且三个函数都可导、导数不同时为零。则曲线在对应于点 t0t_0 处的切向量为

T=(x′(t0),y′(t0),z′(t0))\mathbf{T} = (x'(t_0), y'(t_0), z'(t_0))

切线方程为

x−x0x′(t0)=y−y0y′(t0)=z−z0z′(t0)\frac{x - x_0}{x'(t_0)} = \frac{y - y_0}{y'(t_0)} = \frac{z - z_0}{z'(t_0)}

通过点 (x0,y0,z0)(x_0, y_0, z_0) 且与切线垂直的平面称为曲线在该点处的法平面,方程为

x′(t0)(x−x0)+y′(t0)(y−y0)+z′(t0)(z−z0)=0x'(t_0)(x - x_0) + y'(t_0)(y - y_0) + z'(t_0)(z - z_0) = 0

也就是:法平面的法向量就是切向量。


由方程组给出的曲线

若曲线由两个曲面方程给出

{F(x,y,z)=0G(x,y,z)=0\begin{cases} F(x, y, z) = 0 \\ G(x, y, z) = 0 \end{cases}

则曲线在点 PP 处的切向量可以取两个曲面法向量 n1=(Fx,Fy,Fz)\mathbf{n}_1 = (F_x, F_y, F_z) 与 n2=(Gx,Gy,Gz)\mathbf{n}_2 = (G_x, G_y, G_z) 的向量积

T=n1×n2\mathbf{T} = \mathbf{n}_1 \times \mathbf{n}_2

得到切向量后,切线方程与法平面方程同上。


【例 2】 求曲线 x=tx = t、y=t2y = t^2、z=t3z = t^3 在点 (1,1,1)(1, 1, 1) 处的切线与法平面方程。

【解】

对应 t0=1t_0 = 1,切向量为

T=(1,2t,3t2)∣t=1=(1,2,3)\mathbf{T} = (1, 2t, 3t^2)\big|_{t=1} = (1, 2, 3)

切线方程:

x−11=y−12=z−13\frac{x - 1}{1} = \frac{y - 1}{2} = \frac{z - 1}{3}

法平面方程:

1⋅(x−1)+2(y−1)+3(z−1)=01 \cdot (x - 1) + 2(y - 1) + 3(z - 1) = 0

即

x+2y+3z=6x + 2y + 3z = 6


3. 曲面的切平面与法线

隐函数给出的曲面

设曲面由方程 F(x,y,z)=0F(x, y, z) = 0 给出,FF 有连续偏导数且三个偏导数不同时为零。则曲面在点 P(x0,y0,z0)P(x_0, y_0, z_0) 处的切平面方程为

Fx(x0,y0,z0)(x−x0)+Fy(x0,y0,z0)(y−y0)+Fz(x0,y0,z0)(z−z0)=0F_x(x_0, y_0, z_0)(x - x_0) + F_y(x_0, y_0, z_0)(y - y_0) + F_z(x_0, y_0, z_0)(z - z_0) = 0

法线方程为

x−x0Fx=y−y0Fy=z−z0Fz\frac{x - x_0}{F_x} = \frac{y - y_0}{F_y} = \frac{z - z_0}{F_z}

即:曲面在一点处的法向量就是梯度向量 (Fx,Fy,Fz)(F_x, F_y, F_z)。


显函数给出的曲面

若曲面为 z=f(x,y)z = f(x, y),令

F(x,y,z)=f(x,y)−zF(x, y, z) = f(x, y) - z

则 Fx=fxF_x = f_x、Fy=fyF_y = f_y、Fz=−1F_z = -1,于是切平面方程为

z−z0=fx(x0,y0)(x−x0)+fy(x0,y0)(y−y0)z - z_0 = f_x(x_0, y_0)(x - x_0) + f_y(x_0, y_0)(y - y_0)

这正是把全微分的线性近似写成了平面方程:曲面在一点附近可以用它的切平面代替。


【例 3】 求球面 x2+y2+z2=14x^2 + y^2 + z^2 = 14 在点 (1,2,3)(1, 2, 3) 处的切平面与法线方程。

【解】

令 F(x,y,z)=x2+y2+z2−14F(x, y, z) = x^2 + y^2 + z^2 - 14,则

(Fx,Fy,Fz)∣(1,2,3)=(2x,2y,2z)∣(1,2,3)=(2,4,6)(F_x, F_y, F_z)\big|_{(1,2,3)} = (2x, 2y, 2z)\big|_{(1,2,3)} = (2, 4, 6)

切平面方程:

2(x−1)+4(y−2)+6(z−3)=02(x - 1) + 4(y - 2) + 6(z - 3) = 0

化简得

x+2y+3z=14x + 2y + 3z = 14

法线方程:

x−11=y−22=z−33\frac{x - 1}{1} = \frac{y - 2}{2} = \frac{z - 3}{3}


【例 4】 求曲面 z=x2+y2z = x^2 + y^2 在点 (1,1,2)(1, 1, 2) 处的切平面方程。

【解】

fx=2xf_x = 2x、fy=2yf_y = 2y,在 (1,1)(1, 1) 处 fx=2f_x = 2、fy=2f_y = 2,于是

z−2=2(x−1)+2(y−1)z - 2 = 2(x - 1) + 2(y - 1)

即

2x+2y−z−2=02x + 2y - z - 2 = 0


7. 方向导数与梯度

一个通俗的理解:梯度就是站在山坡上,告诉你"往哪走上升最快,以及上升有多快"的那个箭头。

偏导数只回答"沿 xx 轴、沿 yy 轴走,函数变化多快";方向导数回答"沿任意指定方向走,函数变化多快";梯度把各个方向的信息打包成一个箭头:方向是最快上升方向,长度是最大变化率。

还要注意:梯度算出来是"每个点一个箭头"的规则,不是一个固定向量;先算公式,再代点,才得到那个点上确定的箭头。


1. 方向导数

从一元到多元

一元函数 y=f(x)y = f(x) 的导数 f′(x)f'(x) 是一个数,它表示在 xx 这一点函数变化多快。到了多元函数,例如 f(x,y)f(x, y),情况变了:不再只有一个方向,可以往东走、往北走、往东北走……每个方向的变化率可能都不一样。

方向导数就是用来描述"沿某个指定方向 ll 走"的变化率;而把所有方向的信息打包起来的那个向量,就是梯度。


定义

设函数 z=f(x,y)z = f(x, y) 在点 P0(x0,y0)P_0(x_0, y_0) 的某邻域内有定义。从点 P0P_0 引射线 ll,其方向由方向角 α\alpha(与 xx 轴正向的夹角)确定,在射线上取一点 P(x0+tcos⁡α,y0+tsin⁡α)P(x_0 + t\cos\alpha, y_0 + t\sin\alpha)(t≥0t \geq 0)。如果极限

lim⁡t→0+f(x0+tcos⁡α,y0+tsin⁡α)−f(x0,y0)t\lim_{t \to 0^+} \frac{f(x_0 + t\cos\alpha, y_0 + t\sin\alpha) - f(x_0, y_0)}{t}

存在,则称此极限为函数 f(x,y)f(x, y) 在点 P0P_0 处沿方向 ll 的方向导数,记作

∂f∂l∣P0\left. \frac{\partial f}{\partial l} \right|_{P_0}


计算公式

如果函数 f(x,y)f(x, y) 在点 P0P_0 处可微,则它在点 P0P_0 处沿任何方向 ll 的方向导数都存在,且

∂f∂l∣P0=fx(x0,y0)cos⁡α+fy(x0,y0)sin⁡α\left. \frac{\partial f}{\partial l} \right|_{P_0} = f_x(x_0, y_0) \cos\alpha + f_y(x_0, y_0) \sin\alpha

对三元函数 u=f(x,y,z)u = f(x, y, z),设方向 ll 的方向余弦为 cos⁡α\cos\alpha、cos⁡β\cos\beta、cos⁡γ\cos\gamma,则

∂f∂l∣P0=fxcos⁡α+fycos⁡β+fzcos⁡γ\left. \frac{\partial f}{\partial l} \right|_{P_0} = f_x \cos\alpha + f_y \cos\beta + f_z \cos\gamma


2. 梯度

定义

设函数 z=f(x,y)z = f(x, y) 在平面区域 DD 内具有一阶连续偏导数,对每一点 P(x,y)∈DP(x, y) \in D,称向量

fx(x,y)i+fy(x,y)jf_x(x, y) \mathbf{i} + f_y(x, y) \mathbf{j}

为函数 f(x,y)f(x, y) 在点 PP 处的梯度,记作 grad⁡f(x,y)\operatorname{grad} f(x, y) 或 ∇f(x,y)\nabla f(x, y),即

grad⁡f(x,y)=∇f(x,y)=(∂f∂x,∂f∂y)\operatorname{grad} f(x, y) = \nabla f(x, y) = \left( \frac{\partial f}{\partial x}, \frac{\partial f}{\partial y} \right)

对三元函数类似地有

grad⁡f=(∂f∂x,∂f∂y,∂f∂z)\operatorname{grad} f = \left( \frac{\partial f}{\partial x}, \frac{\partial f}{\partial y}, \frac{\partial f}{\partial z} \right)

偏导数是"沿坐标轴方向的坡度",梯度就是把这些偏导数组成一个向量。它是多元函数里"导数"的对应物,可以理解为导数向量:一元导数给出一个数,梯度给出一个箭头。


为什么它指向最快上升方向

把 f(x,y)f(x, y) 看成一座山在点 (x,y)(x, y) 处的高度。任取一个单位方向 u\mathbf{u},沿它走的变化率就是方向导数,它可以写成梯度的点乘:

Duf=∇f⋅u=∣∇f∣ ∣u∣cos⁡θ=∣∇f∣cos⁡θD_{\mathbf{u}} f = \nabla f \cdot \mathbf{u} = |\nabla f| \, |\mathbf{u}| \cos\theta = |\nabla f| \cos\theta

其中 θ\theta 是梯度与方向 u\mathbf{u} 的夹角(因为 ∣u∣=1|\mathbf{u}| = 1)。于是

  • 当 θ=0\theta = 0,即 u\mathbf{u} 与 ∇f\nabla f 同向时,cos⁡θ=1\cos\theta = 1,变化率最大,等于 ∣∇f∣|\nabla f|
  • 当 θ=π\theta = \pi,即 u\mathbf{u} 与 ∇f\nabla f 反向时,变化率最小,等于 −∣∇f∣-|\nabla f|
  • 当 θ=π2\theta = \frac{\pi}{2} 时,变化率为零,这个方向与梯度的方向垂直

由此得到梯度的两条本质属性:

  • 方向:函数值增长最快的方向
  • 长度:这个最快方向上的变化率,也就是最大坡度

梯度 = 最陡上坡方向 + 最大坡度。沿梯度走函数上升最快,沿负梯度走函数下降最快——这正是机器学习里"梯度下降"的来源。


3. 梯度与微分、等高线的关系

与全微分的关系

一元函数有 dy=f′(x)dxdy = f'(x) dx;多元函数相应的是

df=∇f⋅dr,dr=(dx,dy)df = \nabla f \cdot d\mathbf{r}, \qquad d\mathbf{r} = (dx, dy)

意思是:你走一小步 drd\mathbf{r},函数变化多少,等于梯度点乘这一步。当 drd\mathbf{r} 与梯度同向时,函数增加最多;这与上面"梯度是最陡上升方向"是同一件事的两种写法。可见梯度就是多元函数局部线性化的核心。


与等高线垂直

等高线是函数值相同的线:f(x,y)=Cf(x, y) = C。沿等高线走,函数值不变,也就是 df=0df = 0,即

∇f⋅dr=0\nabla f \cdot d\mathbf{r} = 0

点积为零说明梯度与这条线的切线方向垂直,所以

梯度垂直于等高线,并指向函数值增加最快的方向\text{梯度垂直于等高线,并指向函数值增加最快的方向}

这与"沿等值线方向函数不变化"是同一件事,只是换了个说法。

以 f(x,y)=x2+y2f(x, y) = x^2 + y^2 为例:等高线是 x2+y2=Cx^2 + y^2 = C,即一圈一圈的同心圆。在点 (1,1)(1, 1) 处

∇f=(2x,2y)∣(1,1)=(2,2)\nabla f = (2x, 2y)\big|_{(1,1)} = (2, 2)

它指向东北方向,即远离原点的方向;而圆的切线在 (1,1)(1, 1) 处是西北—东南方向,两者恰好垂直。


4. 梯度是"向量场",不是"一个向量"

梯度公式与梯度值

定义里已经写明:梯度是对区域内每一个点给出的一个向量。所以当写下

∇f(x,y)=(∂f∂x,∂f∂y)\nabla f(x, y) = \left( \frac{\partial f}{\partial x}, \frac{\partial f}{\partial y} \right)

时,得到的不是一个确定的向量,而是一条"向量公式"。这与一元函数的情形完全平行:

  • f′(x)=2xf'(x) = 2x 不是一个数,而是一条规则;f′(3)=6f'(3) = 6 才是一个确定的数
  • ∇f(x,y)=(2x,3y2)\nabla f(x, y) = (2x, 3y^2) 不是一个确定的向量;∇f(1,2)=(2,12)\nabla f(1, 2) = (2, 12) 才是

也就是说,梯度作为区域上的映射 P↦∇f(P)P \mapsto \nabla f(P),是一个向量场:平面上每一点都画一个箭头,箭头指向该点函数增长最快的方向,箭头的长度就是该点的最大变化率。


例子

取 f(x,y)=x2+y3+10f(x, y) = x^2 + y^3 + 10。对 xx 求偏导时把 yy 看成常数,得 ∂f∂x=2x\frac{\partial f}{\partial x} = 2x;对 yy 求偏导时把 xx 看成常数,得 ∂f∂y=3y2\frac{\partial f}{\partial y} = 3y^2(常数 1010 不影响坡度,求导后消失)。于是

∇f(x,y)=(2x, 3y2)\nabla f(x, y) = (2x, \ 3y^2)

这是向量场。代入不同的点,得到不同的箭头:

点 (x,y)(x, y) 梯度 (2x,3y2)(2x, 3y^2) 含义
(0,0)(0, 0) (0,0)(0, 0) 一阶看是平的
(1,0)(1, 0) (2,0)(2, 0) 指向正右
(1,1)(1, 1) (2,3)(2, 3) 指向右上
(0,2)(0, 2) (0,12)(0, 12) 指向正上
(−1,2)(-1, 2) (−2,12)(-2, 12) 指向左上,但更偏上

从公式本身也能读出整体走向:xx 分量的符号由 xx 决定,所以右半平面箭头偏右、左半平面偏左;yy 分量 3y23y^2 恒为非负,所以箭头在 yy 方向永远朝上(因为 y3y^3 单调递增,yy 越大函数值越大);在 y=0y = 0 这条线上箭头水平;原点是梯度为零的点。


要点:先算公式,再代点

  • 如果题目问"梯度是多少",那是要公式 ∇f=(2x,3y2)\nabla f = (2x, 3y^2),并说明它是向量场
  • 如果题目问"在点 (1,2)(1, 2) 处的梯度是多少",那才代点求值,得到确定向量

∇f(1,2)=(2×1, 3×22)=(2,12)\nabla f(1, 2) = (2 \times 1, \ 3 \times 2^2) = (2, 12)

它的方向 (2,12)(2, 12) 是该点上升最快的方向,长度 22+122=148≈12.17\sqrt{2^2 + 12^2} = \sqrt{148} \approx 12.17 是该点的最大上升率,负方向 (−2,−12)(-2, -12) 则是下降最快的方向。


梯度只是"当前点"的局部信息

上面的表说明了一件事:换一个点,最速上升方向就可能变。站在 (1,2)(1, 2) 处,最陡方向是 (2,12)(2, 12);但沿这个方向走一小步之后,人已经到了新位置,那里的地形变了,梯度也随之改变:

  • 走很小的一步,比如走到 (1.002,2.012)(1.002, 2.012),新梯度约为 (2.004,12.144)(2.004, 12.144),变化很小,所以"用旧点的梯度近似指路"是合理的
  • 走一大步,比如走到 (1.2,3.2)(1.2, 3.2),新梯度是 (2.4,30.72)(2.4, 30.72),与原来的 (2,12)(2, 12) 差别已经很大

所以"梯度方向是函数增长最快的方向"这句话只在当前点的无穷小邻域内严格成立(因为它来自 df=∇f⋅drdf = \nabla f \cdot d\mathbf{r} 这一线性近似),这是梯度作为"局部信息"的含义。


梯度流与迭代

把"每到一个新点就重新算一次梯度、再沿新梯度方向走一小步"重复下去,就得到迭代公式

xk+1=xk+η∇f(xk)\mathbf{x}_{k+1} = \mathbf{x}_k + \eta \nabla f(\mathbf{x}_k)

其中 η>0\eta > 0 是步长:沿 +∇f+\nabla f 走是梯度上升,沿 −∇f-\nabla f 走是梯度下降。步长太大可能冲过头而震荡,太小则走得慢,这正是一元情形"用切线指路"在多元情形的推广。

如果把步长取成无穷小,离散的迭代就变成连续的曲线

dxdt=∇f(x)\frac{d\mathbf{x}}{dt} = \nabla f(\mathbf{x})

这条曲线称为梯度流,它处处以梯度的方向为切线方向:方向一直在变,但每一点都朝着当时最陡的方向爬升。


【例 1】 求函数 f(x,y)=x2+y2f(x, y) = x^2 + y^2 在点 (1,2)(1, 2) 处沿方向 l=(3,4)l = (3, 4) 的方向导数。

【解】

先求偏导数:fx=2xf_x = 2x、fy=2yf_y = 2y,在 (1,2)(1, 2) 处 fx=2f_x = 2、fy=4f_y = 4,梯度为 (2,4)(2, 4)。

方向 ll 的单位向量为 el=(35,45)\mathbf{e}_l = \left( \frac{3}{5}, \frac{4}{5} \right),于是

∂f∂l∣(1,2)=2×35+4×45=6+165=225\left. \frac{\partial f}{\partial l} \right|_{(1,2)} = 2 \times \frac{3}{5} + 4 \times \frac{4}{5} = \frac{6 + 16}{5} = \frac{22}{5}


【例 2】 求 f(x,y)=x2+y2f(x, y) = x^2 + y^2 在点 (1,1)(1, 1) 处的梯度,指出其方向与长度,并验证它垂直于过该点的等高线。

【解】

∇f(x,y)=(2x, 2y),∇f(1,1)=(2, 2)\nabla f(x, y) = (2x, \ 2y), \qquad \nabla f(1, 1) = (2, \ 2)

  • 方向:(1,1)(1, 1),即东北方向,指向远离原点的方向
  • 长度:∣∇f(1,1)∣=22+22=22≈2.828|\nabla f(1, 1)| = \sqrt{2^2 + 2^2} = 2\sqrt{2} \approx 2.828,这是该点的最大上升率
  • 负梯度:(−2,−2)(-2, -2),往西南方向走,函数下降最快

验证垂直:过 (1,1)(1, 1) 的等高线是 x2+y2=2x^2 + y^2 = 2,把它看成隐函数 x2+y2−2=0x^2 + y^2 - 2 = 0,则该处切线的斜率为

y′=−FxFy=−2x2y∣(1,1)=−1y' = -\frac{F_x}{F_y} = -\frac{2x}{2y}\bigg|_{(1,1)} = -1

所以切线方向可取 (1,−1)(1, -1)。梯度 (2,2)(2, 2) 与它作点积:

(1,−1)⋅(2,2)=2−2=0(1, -1) \cdot (2, 2) = 2 - 2 = 0

点积为零,说明梯度确实垂直于该点的等高线(也就垂直于切线)。


【例 3】 求 f(x,y)=x2+y3+10f(x, y) = x^2 + y^3 + 10 的梯度,并求在点 (1,2)(1, 2) 处的梯度,说明函数在该点沿哪个方向增长最快。

【解】

先求梯度公式:

∇f(x,y)=(2x, 3y2)\nabla f(x, y) = (2x, \ 3y^2)

这是向量场,不是一个固定向量。再代点 (1,2)(1, 2):

∇f(1,2)=(2, 12)\nabla f(1, 2) = (2, \ 12)

这个确定的向量就是该点增长最快的方向;最大方向导数为

∣∇f(1,2)∣=22+122=148≈12.17|\nabla f(1, 2)| = \sqrt{2^2 + 12^2} = \sqrt{148} \approx 12.17

沿方向 (−2,−12)(-2, -12) 下降最快,变化率约为 −12.17-12.17。


【例 4】 求函数 f(x,y)=x2+y2f(x, y) = x^2 + y^2 在点 (1,2)(1, 2) 处的梯度,并说明函数在该点沿哪个方向增长最快。

【解】

∇f(x,y)=(2x, 2y),grad⁡f(1,2)=(2,4)\nabla f(x, y) = (2x, \ 2y), \qquad \operatorname{grad} f(1, 2) = (2, 4)

梯度方向 (2,4)(2, 4)(即方向 (1,2)(1, 2))就是增长最快的方向,最大方向导数为

∣grad⁡f(1,2)∣=22+42=25|\operatorname{grad} f(1, 2)| = \sqrt{2^2 + 4^2} = 2\sqrt{5}

沿方向 (−1,−2)(-1, -2) 下降最快,变化率为 −25-2\sqrt{5}。

把这个结果与例 3 的 ∇f(1,2)=(2,12)\nabla f(1, 2) = (2, 12) 比较可以看出:同一个点处,不同函数的梯度不同;同一个函数,不同点处的梯度也不同。


8. 多元函数的极值及其求法

一个通俗的理解:多元极值与一元极值思路相同——先找"平坦的点"(偏导数为零),再判断它是山峰、山谷还是鞍点;

判断要依靠二阶偏导数,相当于把一元时的 f′′f'' 换成一张二阶偏导数组成的表;

若自变量还要满足附加条件,就用拉格朗日乘数法把条件"吸收"进方程里。


1. 多元函数的极值及最大值与最小值

定义

设函数 z=f(x,y)z = f(x, y) 在点 P0(x0,y0)P_0(x_0, y_0) 的某邻域内有定义。如果对该邻域内异于 P0P_0 的任何点 (x,y)(x, y) 都有

f(x,y)<f(x0,y0)(或 f(x,y)>f(x0,y0))f(x, y) < f(x_0, y_0) \quad (\text{或} \ f(x, y) > f(x_0, y_0))

则称 f(x,y)f(x, y) 在点 P0P_0 处有极大值(或极小值),P0P_0 称为极大值点(或极小值点)。极大值与极小值统称极值。


极值存在的必要条件

设函数 z=f(x,y)z = f(x, y) 在点 P0(x0,y0)P_0(x_0, y_0) 处具有偏导数,且在 P0P_0 处取得极值,则必有

fx(x0,y0)=0,fy(x0,y0)=0f_x(x_0, y_0) = 0, \qquad f_y(x_0, y_0) = 0

使两个偏导数同时为零的点称为驻点。所以可导函数的极值点必是驻点,但驻点不一定是极值点(例如 f(x,y)=xyf(x, y) = xy 在原点,fx=fy=0f_x = f_y = 0,但原点既不是极大值点也不是极小值点,这样的点称为鞍点)。


极值的充分条件

设函数 z=f(x,y)z = f(x, y) 在点 P0(x0,y0)P_0(x_0, y_0) 的某邻域内有二阶连续偏导数,且

fx(x0,y0)=0,fy(x0,y0)=0f_x(x_0, y_0) = 0, \qquad f_y(x_0, y_0) = 0

记

A=fxx(x0,y0),B=fxy(x0,y0),C=fyy(x0,y0)A = f_{xx}(x_0, y_0), \qquad B = f_{xy}(x_0, y_0), \qquad C = f_{yy}(x_0, y_0)

则

  • 若 AC−B2>0AC - B^2 > 0,则 f(x0,y0)f(x_0, y_0) 是极值:当 A<0A < 0 时为极大值,当 A>0A > 0 时为极小值
  • 若 AC−B2<0AC - B^2 < 0,则 f(x0,y0)f(x_0, y_0) 不是极值
  • 若 AC−B2=0AC - B^2 = 0,则需另作讨论

这个判别法可以理解为用二次型 A(Δx)2+2BΔxΔy+C(Δy)2A(\Delta x)^2 + 2B\Delta x\Delta y + C(\Delta y)^2 近似增量:AC−B2>0AC - B^2 > 0 说明它恒正或恒负,故为极值;AC−B2<0AC - B^2 < 0 说明它可正可负,故不是极值。它的证明放在 6.9 里给出。


求极值与最值的步骤

求极值:

  1. 解方程组 fx=0f_x = 0、fy=0f_y = 0,求出所有驻点
  2. 对每个驻点算出 AA、BB、CC,用上述充分条件判断
  3. 如果函数有偏导数不存在的点,也要单独考察

求有界闭区域 DD 上的最值:

  1. 求出 DD 内部的所有驻点,算出函数值
  2. 求出 f(x,y)f(x, y) 在 DD 的边界上的最大值与最小值(通常把边界化为条件极值或用参数表示,化为一元问题)
  3. 比较第 1、2 步得到的函数值,最大者为最大值,最小者为最小值

【例 1】 求 f(x,y)=x2+xy+y2−3xf(x, y) = x^2 + xy + y^2 - 3x 的极值。

【解】

解方程组

{fx=2x+y−3=0fy=x+2y=0\begin{cases} f_x = 2x + y - 3 = 0 \\ f_y = x + 2y = 0 \end{cases}

得唯一驻点 (2,−1)(2, -1)。

求二阶偏导数:fxx=2f_{xx} = 2、fxy=1f_{xy} = 1、fyy=2f_{yy} = 2,于是

A=2,B=1,C=2,AC−B2=4−1=3>0A = 2, \qquad B = 1, \qquad C = 2, \qquad AC - B^2 = 4 - 1 = 3 > 0

且 A=2>0A = 2 > 0,故 (2,−1)(2, -1) 是极小值点,极小值为

f(2,−1)=4−2+1−6=−3f(2, -1) = 4 - 2 + 1 - 6 = -3


【例 2】 求 f(x,y)=xyf(x, y) = xy 的极值。

【解】

解方程组 fx=y=0f_x = y = 0、fy=x=0f_y = x = 0,得驻点 (0,0)(0, 0)。

二阶偏导数:fxx=0f_{xx} = 0、fxy=1f_{xy} = 1、fyy=0f_{yy} = 0,于是

AC−B2=0−1=−1<0AC - B^2 = 0 - 1 = -1 < 0

故 (0,0)(0, 0) 不是极值点。实际上 ff 在原点取值为 00,而在第一、三象限为正、第二、四象限为负,原点是鞍点。


2. 条件极值与拉格朗日乘数法

条件极值

在很多问题中,自变量还要满足一定的附加条件。例如求函数 z=f(x,y)z = f(x, y) 在约束条件 φ(x,y)=0\varphi(x, y) = 0 下的极值,这类极值称为条件极值,原来的极值问题称为无条件极值。


拉格朗日乘数法

求 z=f(x,y)z = f(x, y) 在条件 φ(x,y)=0\varphi(x, y) = 0 下的可能极值点,可以构造拉格朗日函数

L(x,y,λ)=f(x,y)+λφ(x,y)L(x, y, \lambda) = f(x, y) + \lambda \varphi(x, y)

解方程组

{Lx=fx(x,y)+λφx(x,y)=0Ly=fy(x,y)+λφy(x,y)=0Lλ=φ(x,y)=0\begin{cases} L_x = f_x(x, y) + \lambda \varphi_x(x, y) = 0 \\ L_y = f_y(x, y) + \lambda \varphi_y(x, y) = 0 \\ L_\lambda = \varphi(x, y) = 0 \end{cases}

解出的点 (x,y)(x, y) 就是可能的条件极值点,λ\lambda 称为拉格朗日乘子。

对多个约束或多个自变量的情形,规律相同:几个约束就引入几个乘子,把约束方程也一并写进方程组。


方法的理解

在条件极值点处,目标函数的等值线与约束曲线相切,也就是两者的法向量平行,即

(fx,fy)=−λ(φx,φy)(f_x, f_y) = -\lambda (\varphi_x, \varphi_y)

这就是 Lx=0L_x = 0、Ly=0L_y = 0 的来源;再加上约束方程本身 φ=0\varphi = 0,恰好三个方程解三个未知数。


【例 3】 求 z=x2+y2z = x^2 + y^2 在条件 x+y=1x + y = 1 下的最小值。

【解】

构造 L(x,y,λ)=x2+y2+λ(x+y−1)L(x, y, \lambda) = x^2 + y^2 + \lambda(x + y - 1),解方程组

{2x+λ=02y+λ=0x+y−1=0\begin{cases} 2x + \lambda = 0 \\ 2y + \lambda = 0 \\ x + y - 1 = 0 \end{cases}

由前两式得 x=yx = y,代入第三式得 x=y=12x = y = \frac{1}{2}。故最小值为

zmin⁡=14+14=12z_{\min} = \frac{1}{4} + \frac{1}{4} = \frac{1}{2}

几何上,这是原点到直线 x+y=1x + y = 1 的最短距离的平方。


【例 4】 用铁皮做一个体积为 22 立方米的无盖长方体水箱,问长、宽、高各为多少时用料最省?

【解】

设长、宽、高分别为 xx、yy、zz(单位:米),用料面积就是表面积

S=xy+2xz+2yzS = xy + 2xz + 2yz

约束条件为 xyz=2xyz = 2。

构造拉格朗日函数

L=xy+2xz+2yz+λ(xyz−2)L = xy + 2xz + 2yz + \lambda(xyz - 2)

分别对 xx、yy、zz 求偏导并令其为零:

{y+2z+λyz=0x+2z+λxz=02x+2y+λxy=0xyz=2\begin{cases} y + 2z + \lambda yz = 0 \\ x + 2z + \lambda xz = 0 \\ 2x + 2y + \lambda xy = 0 \\ xyz = 2 \end{cases}

把第一式乘以 xx、第二式乘以 yy、第三式乘以 zz:

xy+2xz+λxyz=0,xy+2yz+λxyz=0,2xz+2yz+λxyz=0xy + 2xz + \lambda xyz = 0, \qquad xy + 2yz + \lambda xyz = 0, \qquad 2xz + 2yz + \lambda xyz = 0

由前两式相减得 2xz=2yz2xz = 2yz,即 x=yx = y;由第二、三两式相减得 x=2zx = 2z。代入 xyz=2xyz = 2:

x⋅x⋅x2=2⟹x3=4⟹x=y=43,z=432x \cdot x \cdot \frac{x}{2} = 2 \quad \Longrightarrow \quad x^3 = 4 \quad \Longrightarrow \quad x = y = \sqrt[3]{4}, \quad z = \frac{\sqrt[3]{4}}{2}

即底面为正方形、高为底面边长一半时用料最省。


9. 二元函数的泰勒公式

一个通俗的理解:一元泰勒公式用多项式模仿曲线,二元泰勒公式用多项式模仿曲面;

一阶时得到的是切平面(线性近似),二阶时多用一项就得到抛物面(二次近似);

它同样由"函数值与各阶偏导数在展开点相等"定出各项系数。


1. 二元函数的泰勒公式

定理

设函数 z=f(x,y)z = f(x, y) 在点 (x0,y0)(x_0, y_0) 的某邻域内有直到 n+1n + 1 阶的连续偏导数,则对该邻域内的任意点 (x0+h,y0+k)(x_0 + h, y_0 + k),存在 θ∈(0,1)\theta \in (0, 1),使

f(x0+h,y0+k)=∑m=0n1m!(h∂∂x+k∂∂y)mf(x0,y0)+Rnf(x_0 + h, y_0 + k) = \sum_{m=0}^{n} \frac{1}{m!} \left( h \frac{\partial}{\partial x} + k \frac{\partial}{\partial y} \right)^m f(x_0, y_0) + R_n

其中余项

Rn=1(n+1)!(h∂∂x+k∂∂y)n+1f(x0+θh,y0+θk)R_n = \frac{1}{(n+1)!} \left( h \frac{\partial}{\partial x} + k \frac{\partial}{\partial y} \right)^{n+1} f(x_0 + \theta h, y_0 + \theta k)

记号 (h∂∂x+k∂∂y)mf\left( h \frac{\partial}{\partial x} + k \frac{\partial}{\partial y} \right)^m f 表示按二项式展开后再作用到 ff 上,例如

(h∂∂x+k∂∂y)2f=h2fxx+2hkfxy+k2fyy\left( h \frac{\partial}{\partial x} + k \frac{\partial}{\partial y} \right)^2 f = h^2 f_{xx} + 2hk f_{xy} + k^2 f_{yy}


n=0n = 0 与 n=1n = 1 的情形

  • n=0n = 0 时就是二元函数的拉格朗日中值公式

f(x0+h,y0+k)=f(x0,y0)+(hfx+kfy)∣(x0+θh, y0+θk)f(x_0 + h, y_0 + k) = f(x_0, y_0) + \left( h f_x + k f_y \right)\big|_{(x_0 + \theta h, \, y_0 + \theta k)}

  • n=1n = 1 时得到一阶近似(切平面近似)

f(x0+h,y0+k)≈f(x0,y0)+fx(x0,y0)h+fy(x0,y0)kf(x_0 + h, y_0 + k) \approx f(x_0, y_0) + f_x(x_0, y_0) h + f_y(x_0, y_0) k

这就是 6.3 中全微分近似公式的另一种写法,可见全微分就是二元泰勒公式的最低阶版本。


麦克劳林公式

取 x0=0x_0 = 0、y0=0y_0 = 0 即得二元函数的麦克劳林公式,例如

f(x,y)≈f(0,0)+fx(0,0)x+fy(0,0)y+12[fxx(0,0)x2+2fxy(0,0)xy+fyy(0,0)y2]f(x, y) \approx f(0, 0) + f_x(0, 0)x + f_y(0, 0)y + \frac{1}{2}\left[ f_{xx}(0,0)x^2 + 2f_{xy}(0,0)xy + f_{yy}(0,0)y^2 \right]


【例 1】 写出 f(x,y)=exln⁡(1+y)f(x, y) = e^{x} \ln(1 + y) 在原点处的二阶泰勒公式。

【解】

求各阶偏导数并取原点处的值:

f(0,0)=0,fx=exln⁡(1+y)∣(0,0)=0,fy=ex1+y∣(0,0)=1f(0, 0) = 0, \qquad f_x = e^x \ln(1 + y) \big|_{(0,0)} = 0, \qquad f_y = \frac{e^x}{1 + y} \bigg|_{(0,0)} = 1

fxx=exln⁡(1+y)∣(0,0)=0,fxy=ex1+y∣(0,0)=1,fyy=−ex(1+y)2∣(0,0)=−1f_{xx} = e^x \ln(1 + y) \big|_{(0,0)} = 0, \qquad f_{xy} = \frac{e^x}{1 + y} \bigg|_{(0,0)} = 1, \qquad f_{yy} = -\frac{e^x}{(1+y)^2} \bigg|_{(0,0)} = -1

于是

exln⁡(1+y)=y+xy−y22+o(x2+y2)e^x \ln(1 + y) = y + xy - \frac{y^2}{2} + o(x^2 + y^2)


2. 极值充分条件的证明

利用带佩亚诺余项的二阶泰勒公式可以证明 6.8 中的极值充分条件。

设 fx(x0,y0)=fy(x0,y0)=0f_x(x_0, y_0) = f_y(x_0, y_0) = 0,即点 P0(x0,y0)P_0(x_0, y_0) 是驻点。记 hh、kk 是自变量的增量,则全增量

Δf=f(x0+h,y0+k)−f(x0,y0)=12(Ah2+2Bhk+Ck2)+o(h2+k2)((h,k)→(0,0))\Delta f = f(x_0 + h, y_0 + k) - f(x_0, y_0) = \frac{1}{2}\left( A h^2 + 2B hk + C k^2 \right) + o(h^2 + k^2) \qquad ((h, k) \to (0, 0))

其中 A=fxx(x0,y0)A = f_{xx}(x_0, y_0)、B=fxy(x0,y0)B = f_{xy}(x_0, y_0)、C=fyy(x0,y0)C = f_{yy}(x_0, y_0),余项 o(h2+k2)o(h^2 + k^2) 满足

lim⁡(h,k)→(0,0)o(h2+k2)h2+k2=0\lim_{(h, k) \to (0, 0)} \frac{o(h^2 + k^2)}{h^2 + k^2} = 0

下面用这个余项估计来证明判别法。把二次型记作 Q(h,k)=Ah2+2Bhk+Ck2Q(h, k) = A h^2 + 2B hk + C k^2,并把它配方:

Q(h,k)=A(h+BAk)2+AC−B2Ak2(A≠0)Q(h, k) = A\left( h + \frac{B}{A}k \right)^2 + \frac{AC - B^2}{A} k^2 \qquad (A \neq 0)

第一种情形:AC−B2>0AC - B^2 > 0

此时 AA 与 CC 同号且都不为零(否则 AC−B2≤0AC - B^2 \leq 0),配方后的两项同号,故 QQ 是正定(A>0A > 0)或负定(A<0A < 0)的二次型。正定或负定的二次型都有一个共同特点:存在常数 m>0m > 0,使

∣Q(h,k)∣≥m(h2+k2)|Q(h, k)| \geq m (h^2 + k^2)

(理由:QQ 是连续函数,在单位圆 h2+k2=1h^2 + k^2 = 1 上有正的最小值,该最小值就取作 mm。)

由余项的定义,当 h2+k2h^2 + k^2 充分小时

∣o(h2+k2)∣≤m2(h2+k2)|o(h^2 + k^2)| \leq \frac{m}{2}(h^2 + k^2)

于是当 (h,k)≠(0,0)(h, k) \neq (0, 0) 且 h2+k2h^2 + k^2 充分小时

∣Δf∣≥12∣Q(h,k)∣−∣o(h2+k2)∣≥m2(h2+k2)−m2(h2+k2)≥0|\Delta f| \geq \frac{1}{2}|Q(h, k)| - |o(h^2 + k^2)| \geq \frac{m}{2}(h^2 + k^2) - \frac{m}{2}(h^2 + k^2) \geq 0

再看得细一点:因为 12Q(h,k)\frac{1}{2}Q(h, k) 的绝对值不小于 m2(h2+k2)\frac{m}{2}(h^2 + k^2),而余项的绝对值至多为 m2(h2+k2)\frac{m}{2}(h^2 + k^2),所以 Δf\Delta f 的符号完全由 QQ 的符号决定:

  • 当 A>0A > 0 时 Q>0Q > 0,从而 Δf>0\Delta f > 0,f(x0,y0)f(x_0, y_0) 是极小值
  • 当 A<0A < 0 时 Q<0Q < 0,从而 Δf<0\Delta f < 0,f(x0,y0)f(x_0, y_0) 是极大值

第二种情形:AC−B2<0AC - B^2 < 0

此时二次型 QQ 不定,也就是说沿着某些方向 Q>0Q > 0,沿着另一些方向 Q<0Q < 0。具体地,取两条特殊路径:

  • 沿 k=0k = 0 的路径(即 y=y0y = y_0),有 Q(h,0)=Ah2Q(h, 0) = A h^2,故

Δf=12Ah2+o(h2)\Delta f = \frac{1}{2}A h^2 + o(h^2)

其符号当 ∣h∣|h| 充分小时与 AA 相同

  • 沿 h=−BAkh = -\frac{B}{A}k 的路径(A≠0A \neq 0 时可行),有 Q=AC−B2Ak2Q = \frac{AC - B^2}{A}k^2,故

Δf=12⋅AC−B2Ak2+o(k2)\Delta f = \frac{1}{2} \cdot \frac{AC - B^2}{A} k^2 + o(k^2)

其符号与 AC−B2A\frac{AC - B^2}{A} 相同,也就是与 AA 相反(因为 AC−B2<0AC - B^2 < 0)

两条路径上 Δf\Delta f 的符号相反,说明点 P0P_0 的任意邻域内既有使 ff 增大的点,也有使 ff 减小的点,故 f(x0,y0)f(x_0, y_0) 不是极值。

当 A=0A = 0 时不能用上面的配方,但由 AC−B2<0AC - B^2 < 0 可知 AC<B2AC < B^2,故 B≠0B \neq 0,此时可对 hh 配方:

Q(h,k)=C(k+BCh)2+AC−B2Ch2Q(h, k) = C\left( k + \frac{B}{C}h \right)^2 + \frac{AC - B^2}{C} h^2

再沿 h=0h = 0 与 k=−BChk = -\frac{B}{C}h 两条路径作同样的比较即可。

这就完成了 6.8 中判别法的证明。


10. 最小二乘法

一个通俗的理解:实验得到一批数据点,想在它们之间画一条"最合适"的直线;

最合适的标准是:每个点到直线的偏差的平方和最小;

把平方和看成待定系数的函数,用多元函数求极值的办法解出系数,就是最小二乘法。


1. 最小二乘法的思想

设通过观测或实验得到 nn 对数据

(x1,y1), (x2,y2), ⋯ , (xn,yn)(x_1, y_1), \ (x_2, y_2), \ \cdots, \ (x_n, y_n)

想找一个函数 y=f(x)y = f(x) 近似反映 xx 与 yy 之间的依赖关系。若选定 ff 的类型(例如直线 y=ax+by = ax + b),就要定出其中的待定系数,使各点处的偏差

δi=f(xi)−yi\delta_i = f(x_i) - y_i

整体上尽可能小。

由于偏差有正有负,直接求和可能相互抵消,所以采用"偏差的平方和最小"作为标准,即求

M=∑i=1nδi2=∑i=1n[f(xi)−yi]2M = \sum_{i=1}^{n} \delta_i^2 = \sum_{i=1}^{n} [f(x_i) - y_i]^2

的最小值。这样确定的 f(x)f(x) 称为最小二乘拟合函数。


2. 线性拟合的公式

取 f(x)=ax+bf(x) = ax + b,则 MM 是 aa、bb 的二元函数

M(a,b)=∑i=1n(axi+b−yi)2M(a, b) = \sum_{i=1}^{n} (a x_i + b - y_i)^2

由极值的必要条件

∂M∂a=0,∂M∂b=0\frac{\partial M}{\partial a} = 0, \qquad \frac{\partial M}{\partial b} = 0

得方程组

{a∑i=1nxi2+b∑i=1nxi=∑i=1nxiyia∑i=1nxi+nb=∑i=1nyi\begin{cases} a \sum_{i=1}^{n} x_i^2 + b \sum_{i=1}^{n} x_i = \sum_{i=1}^{n} x_i y_i \\ a \sum_{i=1}^{n} x_i + nb = \sum_{i=1}^{n} y_i \end{cases}

这个方程组称为正规方程组,解出

a=n∑xiyi−∑xi∑yin∑xi2−(∑xi)2,b=∑xi2∑yi−∑xi∑xiyin∑xi2−(∑xi)2a = \frac{n \sum x_i y_i - \sum x_i \sum y_i}{n \sum x_i^2 - \left( \sum x_i \right)^2}, \qquad b = \frac{\sum x_i^2 \sum y_i - \sum x_i \sum x_i y_i}{n \sum x_i^2 - \left( \sum x_i \right)^2}

这样的 aa、bb 就使 MM 取得最小值,所得直线 y=ax+by = ax + b 称为经验回归直线。


【例】 已知三组数据 (1,2)(1, 2)、(2,3)(2, 3)、(3,5)(3, 5),用最小二乘法求回归直线 y=ax+by = ax + b。

【解】

先算各和:

∑xi=1+2+3=6,∑yi=2+3+5=10\sum x_i = 1 + 2 + 3 = 6, \qquad \sum y_i = 2 + 3 + 5 = 10

∑xi2=1+4+9=14,∑xiyi=1×2+2×3+3×5=23\sum x_i^2 = 1 + 4 + 9 = 14, \qquad \sum x_i y_i = 1 \times 2 + 2 \times 3 + 3 \times 5 = 23

代入公式(n=3n = 3):

a=3×23−6×103×14−62=69−6042−36=96=32a = \frac{3 \times 23 - 6 \times 10}{3 \times 14 - 6^2} = \frac{69 - 60}{42 - 36} = \frac{9}{6} = \frac{3}{2}

b=14×10−6×233×14−62=140−1386=13b = \frac{14 \times 10 - 6 \times 23}{3 \times 14 - 6^2} = \frac{140 - 138}{6} = \frac{1}{3}

故回归直线为

y=32x+13y = \frac{3}{2}x + \frac{1}{3}

三个点的偏差依次为 32+13−2=−16\frac{3}{2} + \frac{1}{3} - 2 = -\frac{1}{6}、3+13−3=133 + \frac{1}{3} - 3 = \frac{1}{3}、92+13−5=−16\frac{9}{2} + \frac{1}{3} - 5 = -\frac{1}{6},偏差平方和为

136+19+136=16\frac{1}{36} + \frac{1}{9} + \frac{1}{36} = \frac{1}{6}

可以验证,任何其他直线都得不到比 16\frac{1}{6} 更小的偏差平方和。


7. 重积分

1. 二重积分的概念与性质

一元定积分把区间切碎、求和、取极限,用来算"线"上的量;

二重积分把平面区域切碎、求和、取极限,用来算"面"上的量;

方法完全一样,只是把区间换成了区域、把 dxdx 换成了面积元素 dσ=dx dyd\sigma = dx\,dy。


1. 二重积分的概念

引例:曲顶柱体的体积

设有一空间立体,它的底是 xOyxOy 面上的有界闭区域 DD,它的侧面是以 DD 的边界曲线为准线而母线平行于 zz 轴的柱面,它的顶是曲面 z=f(x,y)z = f(x, y)(f(x,y)≥0f(x, y) \geq 0,且在 DD 上连续)。这样的立体称为曲顶柱体,求它的体积。

与曲边梯形面积的做法完全平行:

  1. 把区域 DD 任意分成 nn 个小区域 Δσ1,Δσ2,⋯ ,Δσn\Delta \sigma_1, \Delta \sigma_2, \cdots, \Delta \sigma_n,用 Δσi\Delta \sigma_i 既表示第 ii 个小区域,也表示它的面积
  2. 在每个小区域 Δσi\Delta \sigma_i 上任取一点 (ξi,ηi)(\xi_i, \eta_i),用高为 f(ξi,ηi)f(\xi_i, \eta_i)、底为 Δσi\Delta \sigma_i 的平顶柱体近似代替该小区域上方的曲顶柱体,体积为 f(ξi,ηi)Δσif(\xi_i, \eta_i) \Delta \sigma_i
  3. 求和得近似值

V≈∑i=1nf(ξi,ηi)ΔσiV \approx \sum_{i=1}^{n} f(\xi_i, \eta_i) \Delta \sigma_i

  1. 记 λ\lambda 为各小区域直径的最大值。令 λ→0\lambda \to 0 取极限,得

V=lim⁡λ→0∑i=1nf(ξi,ηi)ΔσiV = \lim_{\lambda \to 0} \sum_{i=1}^{n} f(\xi_i, \eta_i) \Delta \sigma_i


定义

设 f(x,y)f(x, y) 是有界闭区域 DD 上的有界函数。把 DD 任意分成 nn 个小区域 Δσi\Delta \sigma_i,在每个小区域上任取一点 (ξi,ηi)(\xi_i, \eta_i),作和

∑i=1nf(ξi,ηi)Δσi\sum_{i=1}^{n} f(\xi_i, \eta_i) \Delta \sigma_i

如果当各小区域直径的最大值 λ→0\lambda \to 0 时,这个和式的极限总存在,且与区域的分法、点的取法都无关,则称此极限为函数 f(x,y)f(x, y) 在区域 DD 上的二重积分,记作

∬Df(x,y) dσ=lim⁡λ→0∑i=1nf(ξi,ηi)Δσi\iint_D f(x, y) \, d\sigma = \lim_{\lambda \to 0} \sum_{i=1}^{n} f(\xi_i, \eta_i) \Delta \sigma_i

其中 f(x,y)f(x, y) 称为被积函数,dσd\sigma 称为面积元素,DD 称为积分区域。

在直角坐标系中,常用平行于坐标轴的直线把 DD 分成小矩形,这时 Δσi=ΔxiΔyi\Delta \sigma_i = \Delta x_i \Delta y_i,面积元素记作 dσ=dx dyd\sigma = dx \, dy,于是二重积分也写成

∬Df(x,y) dx dy\iint_D f(x, y) \, dx \, dy

可积的条件

  • 若 f(x,y)f(x, y) 在有界闭区域 DD 上连续,则 f(x,y)f(x, y) 在 DD 上可积
  • 若 f(x,y)f(x, y) 在 DD 上有界、且在 DD 内除有限个点或有限条光滑曲线外都连续,也可积

以后遇到的被积函数大多在积分区域上连续,所以不必每次都验证可积性。

几何意义

当 f(x,y)≥0f(x, y) \geq 0 时,∬Df(x,y)dσ\iint_D f(x, y) d\sigma 就是曲顶柱体的体积;当 f(x,y)≡1f(x, y) \equiv 1 时,它等于区域 DD 的面积。


2. 二重积分的性质

设所列二重积分都存在,DD 为有界闭区域,以下性质都可以由定义直接推出。

  1. ∬D[αf(x,y)+βg(x,y)] dσ=α∬Df dσ+β∬Dg dσ\iint_D [\alpha f(x, y) + \beta g(x, y)] \, d\sigma = \alpha \iint_D f \, d\sigma + \beta \iint_D g \, d\sigma(α\alpha、β\beta 为常数)
  2. 若 DD 被一条曲线分成 D1D_1 与 D2D_2 两部分,则

∬Df(x,y) dσ=∬D1f(x,y) dσ+∬D2f(x,y) dσ\iint_D f(x, y) \, d\sigma = \iint_{D_1} f(x, y) \, d\sigma + \iint_{D_2} f(x, y) \, d\sigma

  1. 若在 DD 上 f(x,y)≡1f(x, y) \equiv 1,DD 的面积为 σ\sigma,则

∬D1 dσ=σ\iint_D 1 \, d\sigma = \sigma

  1. 若在 DD 上 f(x,y)≥0f(x, y) \geq 0,则 ∬Df(x,y)dσ≥0\iint_D f(x, y) d\sigma \geq 0
  2. 若在 DD 上 f(x,y)≤g(x,y)f(x, y) \leq g(x, y),则 ∬Df dσ≤∬Dg dσ\iint_D f \, d\sigma \leq \iint_D g \, d\sigma
  3. ∣∬Df(x,y) dσ∣≤∬D∣f(x,y)∣ dσ\left| \iint_D f(x, y) \, d\sigma \right| \leq \iint_D |f(x, y)| \, d\sigma
  4. (估值定理)设 MM、mm 分别是 f(x,y)f(x, y) 在 DD 上的最大值与最小值,σ\sigma 为 DD 的面积,则

mσ≤∬Df(x,y) dσ≤Mσm \sigma \leq \iint_D f(x, y) \, d\sigma \leq M \sigma

  1. (积分中值定理)如果 f(x,y)f(x, y) 在有界闭区域 DD 上连续,σ\sigma 为 DD 的面积,则在 DD 上至少存在一点 (ξ,η)(\xi, \eta),使

∬Df(x,y) dσ=f(ξ,η) σ\iint_D f(x, y) \, d\sigma = f(\xi, \eta) \, \sigma


积分中值定理的意义

1σ∬Df(x,y)dσ\frac{1}{\sigma} \iint_D f(x, y) d\sigma 可以看成函数在区域 DD 上的平均值,定理说明:连续函数在区域上必能达到自己的平均值。几何上,存在一个以 DD 为底、高为 f(ξ,η)f(\xi, \eta) 的平顶柱体,其体积等于原来的曲顶柱体体积。

证明:由估值定理得 m≤1σ∬Dfdσ≤Mm \leq \frac{1}{\sigma} \iint_D f d\sigma \leq M,而 ff 在 DD 上连续,由有界闭区域上连续函数的介值定理知它必取到 mm 与 MM 之间的任何值,故存在 (ξ,η)(\xi, \eta) 使 f(ξ,η)f(\xi, \eta) 等于该平均值。


【例】 利用二重积分的几何意义求 ∬DR2−x2−y2 dσ\iint_D \sqrt{R^2 - x^2 - y^2} \, d\sigma,其中 DD 是圆域 x2+y2≤R2x^2 + y^2 \leq R^2。

【解】

被积函数 z=R2−x2−y2z = \sqrt{R^2 - x^2 - y^2} 的图形是半径为 RR 的上半球面,积分区域 DD 是它的底面圆盘。由几何意义,积分值就是上半球的体积

∬DR2−x2−y2 dσ=12⋅43πR3=23πR3\iint_D \sqrt{R^2 - x^2 - y^2} \, d\sigma = \frac{1}{2} \cdot \frac{4}{3} \pi R^3 = \frac{2}{3} \pi R^3


2. 二重积分的计算法

一个通俗的理解:二重积分不好直接算,就把它变成两次一元积分;

办法是"先固定一条线、再让这条线扫过整个区域":先算一条线上的积分,再把这条线的结果沿另一个方向累加;

选直角坐标还是极坐标,取决于积分区域是"方的"还是"圆的"。


1. 利用直角坐标计算二重积分

X 型区域

设积分区域 DD 可以表示为

D={(x,y)∣a≤x≤b, φ1(x)≤y≤φ2(x)}D = \{(x, y) \mid a \leq x \leq b, \ \varphi_1(x) \leq y \leq \varphi_2(x)\}

这样的区域称为 X 型区域:用垂直于 xx 轴的直线去截,截得的都是一条线段。此时

∬Df(x,y) dx dy=∫ab[∫φ1(x)φ2(x)f(x,y) dy]dx\iint_D f(x, y) \, dx \, dy = \int_a^b \left[ \int_{\varphi_1(x)}^{\varphi_2(x)} f(x, y) \, dy \right] dx

右边的写法称为先对 yy、后对 xx 的累次积分,也常简写成 ∫abdx∫φ1(x)φ2(x)f(x,y)dy\int_a^b dx \int_{\varphi_1(x)}^{\varphi_2(x)} f(x, y) dy。

计算顺序是:先把 xx 当常数,对 yy 从 φ1(x)\varphi_1(x) 积到 φ2(x)\varphi_2(x),得到一个关于 xx 的函数;再对这个函数从 aa 积到 bb。


Y 型区域

如果区域可以表示为

D={(x,y)∣c≤y≤d, ψ1(y)≤x≤ψ2(y)}D = \{(x, y) \mid c \leq y \leq d, \ \psi_1(y) \leq x \leq \psi_2(y)\}

则称为 Y 型区域,相应地有先对 xx、后对 yy 的累次积分

∬Df(x,y) dx dy=∫cd[∫ψ1(y)ψ2(y)f(x,y) dx]dy\iint_D f(x, y) \, dx \, dy = \int_c^d \left[ \int_{\psi_1(y)}^{\psi_2(y)} f(x, y) \, dx \right] dy


一般区域的分解

既不是 X 型也不是 Y 型的区域,可以用辅助线把它分成几块,分别属于这两种类型,再用性质 2 相加。


确定积分限的方法

画图是最可靠的办法:先画出积分区域 DD,再判断该用哪一种类型,最后按"外层是常数限、内层是函数限"的原则写限。选哪一种类型,主要看哪种写法简单(有时只有一种可行)。


【例 1】 计算 ∬D(x+y) dx dy\iint_D (x + y) \, dx \, dy,其中 DD 是由直线 x=1x = 1、x=2x = 2、y=1y = 1、y=2y = 2 所围成的矩形区域。

【解】

区域是矩形,xx 与 yy 的限都是常数,先对 yy 后对 xx:

∬D(x+y) dx dy=∫12dx∫12(x+y) dy=∫12[xy+y22]12dx\iint_D (x + y) \, dx \, dy = \int_1^2 dx \int_1^2 (x + y) \, dy = \int_1^2 \left[ xy + \frac{y^2}{2} \right]_1^2 dx

内层积分:

[xy+y22]y=1y=2=2x+2−x−12=x+32\left[ xy + \frac{y^2}{2} \right]_{y=1}^{y=2} = 2x + 2 - x - \frac{1}{2} = x + \frac{3}{2}

于是

∬D(x+y) dx dy=∫12(x+32)dx=[x22+32x]12=(2+3)−(12+32)=3\iint_D (x + y) \, dx \, dy = \int_1^2 \left( x + \frac{3}{2} \right) dx = \left[ \frac{x^2}{2} + \frac{3}{2}x \right]_1^2 = (2 + 3) - \left( \frac{1}{2} + \frac{3}{2} \right) = 3


【例 2】 计算 ∬Dxy dx dy\iint_D xy \, dx \, dy,其中 DD 是由抛物线 y=x2y = x^2 与直线 y=xy = x 所围成的区域。

【解】

先求交点:由 x2=xx^2 = x 得 x=0x = 0 或 x=1x = 1,故 DD 是 X 型区域

D={(x,y)∣0≤x≤1, x2≤y≤x}D = \{(x, y) \mid 0 \leq x \leq 1, \ x^2 \leq y \leq x\}

于是

∬Dxy dx dy=∫01dx∫x2xxy dy=∫01x[y22]x2xdx=12∫01(x3−x5) dx\iint_D xy \, dx \, dy = \int_0^1 dx \int_{x^2}^{x} xy \, dy = \int_0^1 x \left[ \frac{y^2}{2} \right]_{x^2}^{x} dx = \frac{1}{2} \int_0^1 (x^3 - x^5) \, dx

=12[x44−x66]01=12(14−16)=124= \frac{1}{2} \left[ \frac{x^4}{4} - \frac{x^6}{6} \right]_0^1 = \frac{1}{2} \left( \frac{1}{4} - \frac{1}{6} \right) = \frac{1}{24}


2. 利用极坐标计算二重积分

极坐标下的面积元素

把直角坐标换成极坐标

x=ρcos⁡θ,y=ρsin⁡θx = \rho \cos\theta, \qquad y = \rho \sin\theta

则面积元素变成

dσ=ρ dρ dθd\sigma = \rho \, d\rho \, d\theta

于是

∬Df(x,y) dx dy=∬D′f(ρcos⁡θ,ρsin⁡θ) ρ dρ dθ\iint_D f(x, y) \, dx \, dy = \iint_{D'} f(\rho\cos\theta, \rho\sin\theta) \, \rho \, d\rho \, d\theta

其中 D′D' 是区域 DD 在极坐标下的表示。

这个 ρ\rho 不能漏:在极坐标里,ρ\rho 越大的地方,同样的 dρ dθd\rho\,d\theta 对应的小块面积越大,所以要用 ρ\rho 作权。


适合用极坐标的情形

  • 积分区域是圆、圆环、扇形、或由圆弧与射线围成的图形
  • 被积函数含 x2+y2x^2 + y^2、yx\frac{y}{x} 等与 ρ\rho、θ\theta 关系简单的式子


两种常见的区域

  • 若 D′D' 表示为 0≤α≤θ≤β≤2π0 \leq \alpha \leq \theta \leq \beta \leq 2\pi、ρ1(θ)≤ρ≤ρ2(θ)\rho_1(\theta) \leq \rho \leq \rho_2(\theta)(即从极点出发的射线与区域的交线是一段),则

∬D′fρ dρ dθ=∫αβdθ∫ρ1(θ)ρ2(θ)f(ρcos⁡θ,ρsin⁡θ) ρ dρ\iint_{D'} f \rho \, d\rho \, d\theta = \int_{\alpha}^{\beta} d\theta \int_{\rho_1(\theta)}^{\rho_2(\theta)} f(\rho\cos\theta, \rho\sin\theta) \, \rho \, d\rho

  • 若区域由两条射线和一个圆周围成(扇形),则 ρ\rho 的限是常数,θ\theta 的限是常数

常见区域的极坐标表示:圆盘 x2+y2≤a2x^2 + y^2 \leq a^2 对应 0≤θ≤2π0 \leq \theta \leq 2\pi、0≤ρ≤a0 \leq \rho \leq a;圆环 a2≤x2+y2≤b2a^2 \leq x^2 + y^2 \leq b^2 对应 a≤ρ≤ba \leq \rho \leq b;上半圆盘 x2+y2≤a2x^2 + y^2 \leq a^2、y≥0y \geq 0 对应 0≤θ≤π0 \leq \theta \leq \pi。


【例 3】 计算 ∬De−x2−y2 dx dy\iint_D e^{-x^2 - y^2} \, dx \, dy,其中 DD 是圆域 x2+y2≤1x^2 + y^2 \leq 1。

【解】

被积函数与区域都是圆形的,用极坐标:0≤θ≤2π0 \leq \theta \leq 2\pi,0≤ρ≤10 \leq \rho \leq 1,且 x2+y2=ρ2x^2 + y^2 = \rho^2,于是

∬De−x2−y2 dx dy=∫02πdθ∫01e−ρ2ρ dρ\iint_D e^{-x^2 - y^2} \, dx \, dy = \int_0^{2\pi} d\theta \int_0^1 e^{-\rho^2} \rho \, d\rho

内层积分:

∫01ρe−ρ2dρ=[−12e−ρ2]01=12(1−e−1)\int_0^1 \rho e^{-\rho^2} d\rho = \left[ -\frac{1}{2} e^{-\rho^2} \right]_0^1 = \frac{1}{2}(1 - e^{-1})

故

∬De−x2−y2 dx dy=2π⋅12(1−e−1)=π(1−1e)\iint_D e^{-x^2 - y^2} \, dx \, dy = 2\pi \cdot \frac{1}{2}(1 - e^{-1}) = \pi \left( 1 - \frac{1}{e} \right)

这个积分用直角坐标是算不出来的(e−x2e^{-x^2} 没有初等原函数),可见选对坐标系很关键。


【例 4】 计算 ∬Dx2+y2 dx dy\iint_D \sqrt{x^2 + y^2} \, dx \, dy,其中 DD 是圆环 1≤x2+y2≤41 \leq x^2 + y^2 \leq 4。

【解】

用极坐标:0≤θ≤2π0 \leq \theta \leq 2\pi,1≤ρ≤21 \leq \rho \leq 2,被积函数为 ρ\rho,于是

∬Dx2+y2 dx dy=∫02πdθ∫12ρ⋅ρ dρ=2π⋅[ρ33]12=2π⋅73=14π3\iint_D \sqrt{x^2 + y^2} \, dx \, dy = \int_0^{2\pi} d\theta \int_1^2 \rho \cdot \rho \, d\rho = 2\pi \cdot \left[ \frac{\rho^3}{3} \right]_1^2 = 2\pi \cdot \frac{7}{3} = \frac{14\pi}{3}


3. 二重积分的换元法

公式

设变换

T:x=x(u,v),y=y(u,v)T: \quad x = x(u, v), \qquad y = y(u, v)

把 uOvuOv 平面上的闭区域 D′D' 一对一地映射成 xOyxOy 平面上的闭区域 DD,且 x(u,v)x(u, v)、y(u,v)y(u, v) 在 D′D' 上具有连续偏导数,雅可比行列式

J(u,v)=∂(x,y)∂(u,v)=∣∂x∂u∂x∂v∂y∂u∂y∂v∣J(u, v) = \frac{\partial(x, y)}{\partial(u, v)} = \begin{vmatrix} \frac{\partial x}{\partial u} & \frac{\partial x}{\partial v} \\ \frac{\partial y}{\partial u} & \frac{\partial y}{\partial v} \end{vmatrix}

在 D′D' 上不等于零,则

∬Df(x,y) dx dy=∬D′f[x(u,v),y(u,v)] ∣J(u,v)∣ du dv\iint_D f(x, y) \, dx \, dy = \iint_{D'} f[x(u, v), y(u, v)] \, |J(u, v)| \, du \, dv

与极坐标的关系

极坐标变换 x=ρcos⁡θx = \rho\cos\theta、y=ρsin⁡θy = \rho\sin\theta 的雅可比行列式为

J=∣cos⁡θ−ρsin⁡θsin⁡θρcos⁡θ∣=ρcos⁡2θ+ρsin⁡2θ=ρJ = \begin{vmatrix} \cos\theta & -\rho\sin\theta \\ \sin\theta & \rho\cos\theta \end{vmatrix} = \rho\cos^2\theta + \rho\sin^2\theta = \rho

所以 ∣J∣=ρ|J| = \rho,这正是极坐标下面积元素多出一个 ρ\rho 的来历。可见极坐标法是换元法的一个特例。

雅可比行列式的作用可以理解为"面积放大倍数":uOvuOv 平面上的小矩形 du dvdu\,dv 被映射成 xOyxOy 平面上面积约为 ∣J∣ du dv|J| \, du \, dv 的小块。


【例 5】 计算 ∬Dey−xy+x dx dy\iint_D e^{\frac{y-x}{y+x}} \, dx \, dy,其中 DD 是由 x+y=1x + y = 1、x+y=2x + y = 2、x=0x = 0、y=0y = 0 围成的区域。

【解】

看被积函数与边界,取变换

u=y−x,v=y+xu = y - x, \qquad v = y + x

它的逆变换为 x=v−u2x = \frac{v - u}{2}、y=v+u2y = \frac{v + u}{2},雅可比行列式

J=∂(x,y)∂(u,v)=∣−12121212∣=−14−14=−12J = \frac{\partial(x, y)}{\partial(u, v)} = \begin{vmatrix} -\frac{1}{2} & \frac{1}{2} \\ \frac{1}{2} & \frac{1}{2} \end{vmatrix} = -\frac{1}{4} - \frac{1}{4} = -\frac{1}{2}

故 ∣J∣=12|J| = \frac{1}{2}。

区域 DD 的边界:x+y=1x + y = 1 与 x+y=2x + y = 2 化为 v=1v = 1、v=2v = 2;x=0x = 0 与 y=0y = 0 化为 v=uv = u 与 v=−uv = -u,故 D′D' 是三角形

D′={(u,v)∣1≤v≤2, −v≤u≤v}D' = \{(u, v) \mid 1 \leq v \leq 2, \ -v \leq u \leq v\}

于是

∬Dey−xy+x dx dy=12∫12dv∫−vveuv du\iint_D e^{\frac{y-x}{y+x}} \, dx \, dy = \frac{1}{2} \int_1^2 dv \int_{-v}^{v} e^{\frac{u}{v}} \, du

内层积分:

∫−vveuv du=[veuv]−vv=v(e−e−1)\int_{-v}^{v} e^{\frac{u}{v}} \, du = \left[ v e^{\frac{u}{v}} \right]_{-v}^{v} = v(e - e^{-1})

故

∬Dey−xy+x dx dy=12(e−e−1)∫12v dv=12(e−e−1)⋅32=34(e−1e)\iint_D e^{\frac{y-x}{y+x}} \, dx \, dy = \frac{1}{2}(e - e^{-1}) \int_1^2 v \, dv = \frac{1}{2}(e - e^{-1}) \cdot \frac{3}{2} = \frac{3}{4}\left( e - \frac{1}{e} \right)


3. 三重积分

一个通俗的理解:二重积分是"面"上的累加,三重积分是"体"上的累加;

把空间区域切成许多小块,每块乘上被积函数的值再求和、取极限;

计算时同样化为三次一元积分,用直角坐标还是柱面、球面坐标,取决于区域是"方的"还是"柱的、球的"。


1. 三重积分的概念

定义

设 f(x,y,z)f(x, y, z) 是空间有界闭区域 Ω\Omega 上的有界函数。把 Ω\Omega 任意分成 nn 个小区域 Δvi\Delta v_i(Δvi\Delta v_i 既表示第 ii 个小区域,也表示它的体积),在每个小区域上任取一点 (ξi,ηi,ζi)(\xi_i, \eta_i, \zeta_i),作和

∑i=1nf(ξi,ηi,ζi)Δvi\sum_{i=1}^{n} f(\xi_i, \eta_i, \zeta_i) \Delta v_i

如果当各小区域直径的最大值 λ→0\lambda \to 0 时,这个和式的极限总存在,且与区域的分法、点的取法无关,则称此极限为函数 f(x,y,z)f(x, y, z) 在区域 Ω\Omega 上的三重积分,记作

∭Ωf(x,y,z) dv=lim⁡λ→0∑i=1nf(ξi,ηi,ζi)Δvi\iiint_{\Omega} f(x, y, z) \, dv = \lim_{\lambda \to 0} \sum_{i=1}^{n} f(\xi_i, \eta_i, \zeta_i) \Delta v_i

其中 dvdv 称为体积元素。在直角坐标系中 dv=dx dy dzdv = dx \, dy \, dz,于是三重积分也写成

∭Ωf(x,y,z) dx dy dz\iiint_{\Omega} f(x, y, z) \, dx \, dy \, dz


可积的条件与几何意义

  • 若 f(x,y,z)f(x, y, z) 在有界闭区域 Ω\Omega 上连续,则它在 Ω\Omega 上可积
  • 当 f(x,y,z)≡1f(x, y, z) \equiv 1 时,∭Ωdv\iiint_{\Omega} dv 等于区域 Ω\Omega 的体积
  • 若 ff 表示物体在点 (x,y,z)(x, y, z) 处的密度,则三重积分就是物体的质量

性质与二重积分完全平行:线性性质、对区域的可加性、保序性、估值定理与积分中值定理都成立,只需把"面积"换成"体积"。


2. 三重积分的计算

直角坐标:投影法(先一后二)

设区域 Ω\Omega 可表示为

Ω={(x,y,z)∣(x,y)∈Dxy, z1(x,y)≤z≤z2(x,y)}\Omega = \{(x, y, z) \mid (x, y) \in D_{xy}, \ z_1(x, y) \leq z \leq z_2(x, y)\}

其中 DxyD_{xy} 是 Ω\Omega 在 xOyxOy 面上的投影。此时先对 zz 积分(“先一”),再在 DxyD_{xy} 上作二重积分(“后二”):

∭Ωf dv=∬Dxy[∫z1(x,y)z2(x,y)f(x,y,z) dz]dx dy\iiint_{\Omega} f \, dv = \iint_{D_{xy}} \left[ \int_{z_1(x, y)}^{z_2(x, y)} f(x, y, z) \, dz \right] dx \, dy

也就是把 Ω\Omega 看成一根根平行于 zz 轴的细柱叠起来的,先沿每根柱子累加,再在底面上累加。


直角坐标:截面法(先二后一)

如果 Ω\Omega 在 zz 轴上的投影是 [c,d][c, d],且用平面 z=z = 常数去截得到的截面 DzD_z 的面积容易表示,则

∭Ωf dv=∫cddz∬Dzf(x,y,z) dx dy\iiint_{\Omega} f \, dv = \int_c^d dz \iint_{D_z} f(x, y, z) \, dx \, dy

当 ff 只与 zz 有关时,这种办法最省事。


柱面坐标

柱面坐标与直角坐标的关系为

x=ρcos⁡θ,y=ρsin⁡θ,z=zx = \rho \cos\theta, \qquad y = \rho \sin\theta, \qquad z = z

其中 0≤ρ<+∞0 \leq \rho < +\infty、0≤θ≤2π0 \leq \theta \leq 2\pi、−∞<z<+∞-\infty < z < +\infty。体积元素为

dv=ρ dρ dθ dzdv = \rho \, d\rho \, d\theta \, dz

于是

∭Ωf(x,y,z) dv=∭Ω′f(ρcos⁡θ,ρsin⁡θ,z) ρ dρ dθ dz\iiint_{\Omega} f(x, y, z) \, dv = \iiint_{\Omega'} f(\rho\cos\theta, \rho\sin\theta, z) \, \rho \, d\rho \, d\theta \, dz

圆柱、圆锥、旋转抛物面围成的区域用柱面坐标最方便。


球面坐标

球面坐标与直角坐标的关系为

x=rsin⁡φcos⁡θ,y=rsin⁡φsin⁡θ,z=rcos⁡φx = r\sin\varphi\cos\theta, \qquad y = r\sin\varphi\sin\theta, \qquad z = r\cos\varphi

其中 rr 是点到原点的距离(0≤r<+∞0 \leq r < +\infty),φ\varphi 是与 zz 轴正向的夹角(0≤φ≤π0 \leq \varphi \leq \pi),θ\theta 是投影到 xOyxOy 面后的极角(0≤θ≤2π0 \leq \theta \leq 2\pi)。体积元素为

dv=r2sin⁡φ dr dφ dθdv = r^2 \sin\varphi \, dr \, d\varphi \, d\theta

于是

∭Ωf(x,y,z) dv=∭Ω′f(rsin⁡φcos⁡θ,rsin⁡φsin⁡θ,rcos⁡φ) r2sin⁡φ dr dφ dθ\iiint_{\Omega} f(x, y, z) \, dv = \iiint_{\Omega'} f(r\sin\varphi\cos\theta, r\sin\varphi\sin\theta, r\cos\varphi) \, r^2 \sin\varphi \, dr \, d\varphi \, d\theta

球体、球壳、锥面围成的区域用球面坐标最方便。这两个体积元素都可以由三重积分的换元法(用雅可比行列式)推得。


【例 1】 计算 ∭Ωz dv\iiint_{\Omega} z \, dv,其中 Ω\Omega 是由平面 z=0z = 0、z=1z = 1 和柱面 x2+y2=1x^2 + y^2 = 1 围成的区域。

【解】

用柱面坐标:0≤θ≤2π0 \leq \theta \leq 2\pi、0≤ρ≤10 \leq \rho \leq 1、0≤z≤10 \leq z \leq 1,于是

∭Ωz dv=∫02πdθ∫01ρ dρ∫01z dz\iiint_{\Omega} z \, dv = \int_0^{2\pi} d\theta \int_0^1 \rho \, d\rho \int_0^1 z \, dz

三个积分都是独立的,分别算出:

2π⋅12⋅12=π22\pi \cdot \frac{1}{2} \cdot \frac{1}{2} = \frac{\pi}{2}


【例 2】 计算球体 x2+y2+z2≤a2x^2 + y^2 + z^2 \leq a^2 的体积。

【解】

用球面坐标:0≤r≤a0 \leq r \leq a、0≤φ≤π0 \leq \varphi \leq \pi、0≤θ≤2π0 \leq \theta \leq 2\pi,体积元素为 r2sin⁡φ dr dφ dθr^2\sin\varphi \, dr \, d\varphi \, d\theta,于是

V=∭Ωdv=∫02πdθ∫0πsin⁡φ dφ∫0ar2 dr=2π⋅2⋅a33=43πa3V = \iiint_{\Omega} dv = \int_0^{2\pi} d\theta \int_0^{\pi} \sin\varphi \, d\varphi \int_0^a r^2 \, dr = 2\pi \cdot 2 \cdot \frac{a^3}{3} = \frac{4}{3}\pi a^3

这就是球的体积公式。


4. 重积分的应用

一个通俗的理解:重积分能算的东西,都有一个共同点——可以先分成无数小份,每小份的值乘以"小份的大小",再累加;

曲面的面积、物体的质心、转动惯量、引力,都可以这样处理,"元素法"在三维里照样管用。


1. 曲面的面积

设曲面 SS 由方程 z=f(x,y)z = f(x, y) 给出,ff 在区域 DD 上具有连续偏导数。把 DD 分成小格,每格对应曲面上一小块,这一小块在切平面上的投影面积与它在 xOyxOy 面上的投影面积 dσ=dx dyd\sigma = dx\,dy 之比为 1cos⁡γ\frac{1}{\cos\gamma},其中 γ\gamma 是曲面法向量与 zz 轴的夹角,而

cos⁡γ=11+fx2+fy2\cos\gamma = \frac{1}{\sqrt{1 + f_x^2 + f_y^2}}

故曲面面积元素为

dA=1+fx2+fy2 dx dydA = \sqrt{1 + f_x^2 + f_y^2} \, dx \, dy

曲面面积为

A=∬D1+fx2+fy2 dx dyA = \iint_D \sqrt{1 + f_x^2 + f_y^2} \, dx \, dy


2. 质心

设平面薄片占有区域 DD、面密度为连续函数 μ(x,y)\mu(x, y),则它的质量为

M=∬Dμ(x,y) dσM = \iint_D \mu(x, y) \, d\sigma

静矩(对坐标轴的矩)为

Mx=∬Dy μ(x,y) dσ,My=∬Dx μ(x,y) dσM_x = \iint_D y \, \mu(x, y) \, d\sigma, \qquad M_y = \iint_D x \, \mu(x, y) \, d\sigma

质心坐标(也叫形心,当密度为常数时就是几何形心)为

xˉ=MyM=∬Dxμ dσ∬Dμ dσ,yˉ=MxM=∬Dyμ dσ∬Dμ dσ\bar{x} = \frac{M_y}{M} = \frac{\iint_D x \mu \, d\sigma}{\iint_D \mu \, d\sigma}, \qquad \bar{y} = \frac{M_x}{M} = \frac{\iint_D y \mu \, d\sigma}{\iint_D \mu \, d\sigma}

对空间物体,把二重积分换成三重积分、把 dσd\sigma 换成 dvdv 即可,三元情况还要加上 Mxy=∭Ωzμ dvM_{xy} = \iiint_{\Omega} z \mu \, dv 与 zˉ=MxyM\bar{z} = \frac{M_{xy}}{M}。


3. 转动惯量

平面薄片对 xx 轴、yy 轴和原点的转动惯量分别为

Ix=∬Dy2μ(x,y) dσ,Iy=∬Dx2μ(x,y) dσI_x = \iint_D y^2 \mu(x, y) \, d\sigma, \qquad I_y = \iint_D x^2 \mu(x, y) \, d\sigma

IO=∬D(x2+y2)μ(x,y) dσ=Ix+IyI_O = \iint_D (x^2 + y^2) \mu(x, y) \, d\sigma = I_x + I_y

对空间物体 Ω\Omega,相应地有

Ix=∭Ω(y2+z2)μ dv,Iy=∭Ω(x2+z2)μ dv,Iz=∭Ω(x2+y2)μ dvI_x = \iiint_{\Omega} (y^2 + z^2) \mu \, dv, \qquad I_y = \iiint_{\Omega} (x^2 + z^2) \mu \, dv, \qquad I_z = \iiint_{\Omega} (x^2 + y^2) \mu \, dv

转动惯量总是"到轴的距离的平方"乘上质量元素再累加,这也正是元素法的体现。


4. 引力

设空间物体 Ω\Omega 的密度为连续函数 μ(x,y,z)\mu(x, y, z),在物体外有一点 P0(x0,y0,z0)P_0(x_0, y_0, z_0) 处有一个质量为 mm 的质点,则由万有引力定律,物体对质点的引力在三个坐标轴上的分量为

Fx=Gm∭Ωμ(x,y,z)(x−x0)r3 dvF_x = G m \iiint_{\Omega} \frac{\mu(x, y, z)(x - x_0)}{r^3} \, dv

Fy=Gm∭Ωμ(x,y,z)(y−y0)r3 dvF_y = G m \iiint_{\Omega} \frac{\mu(x, y, z)(y - y_0)}{r^3} \, dv

Fz=Gm∭Ωμ(x,y,z)(z−z0)r3 dvF_z = G m \iiint_{\Omega} \frac{\mu(x, y, z)(z - z_0)}{r^3} \, dv

其中 r=(x−x0)2+(y−y0)2+(z−z0)2r = \sqrt{(x - x_0)^2 + (y - y_0)^2 + (z - z_0)^2},GG 为引力常数。做法仍是元素法:先求一小块 dvdv 对质点的引力分量,再积分。


【例 1】 求球面 x2+y2+z2=a2x^2 + y^2 + z^2 = a^2 被圆柱面 x2+y2=axx^2 + y^2 = ax(a>0a > 0)所截得的那部分面积。

【解】

由上半球面 z=a2−x2−y2z = \sqrt{a^2 - x^2 - y^2},求偏导数:

zx=−xa2−x2−y2,zy=−ya2−x2−y2z_x = -\frac{x}{\sqrt{a^2 - x^2 - y^2}}, \qquad z_y = -\frac{y}{\sqrt{a^2 - x^2 - y^2}}

于是

1+zx2+zy2=1+x2+y2a2−x2−y2=aa2−x2−y2\sqrt{1 + z_x^2 + z_y^2} = \sqrt{1 + \frac{x^2 + y^2}{a^2 - x^2 - y^2}} = \frac{a}{\sqrt{a^2 - x^2 - y^2}}

积分区域 DD 是圆柱面 x2+y2=axx^2 + y^2 = ax 围成的圆,即 (x−a2)2+y2≤a24(x - \frac{a}{2})^2 + y^2 \leq \frac{a^2}{4},用极坐标:−π2≤θ≤π2-\frac{\pi}{2} \leq \theta \leq \frac{\pi}{2}、0≤ρ≤acos⁡θ0 \leq \rho \leq a\cos\theta。于是上半部分的面积为

A1=∬Daa2−x2−y2 dx dy=∫−π2π2dθ∫0acos⁡θaa2−ρ2ρ dρA_1 = \iint_D \frac{a}{\sqrt{a^2 - x^2 - y^2}} \, dx \, dy = \int_{-\frac{\pi}{2}}^{\frac{\pi}{2}} d\theta \int_0^{a\cos\theta} \frac{a}{\sqrt{a^2 - \rho^2}} \rho \, d\rho

内层积分:

∫0acos⁡θaρa2−ρ2dρ=a[−a2−ρ2]0acos⁡θ=a(a−a∣sin⁡θ∣)=a2(1−∣sin⁡θ∣)\int_0^{a\cos\theta} \frac{a\rho}{\sqrt{a^2 - \rho^2}} d\rho = a\left[ -\sqrt{a^2 - \rho^2} \right]_0^{a\cos\theta} = a(a - a|\sin\theta|) = a^2(1 - |\sin\theta|)

故

A1=a2∫−π2π2(1−∣sin⁡θ∣)dθ=a2(π−2)A_1 = a^2 \int_{-\frac{\pi}{2}}^{\frac{\pi}{2}} (1 - |\sin\theta|) d\theta = a^2(\pi - 2)

由对称性,所求面积是上下两部分之和

A=2A1=2a2(π−2)A = 2A_1 = 2a^2(\pi - 2)


【例 2】 求半径为 aa、圆心在原点、面密度为常数 μ\mu 的圆形薄片的质心。

【解】

区域 DD 是圆盘 x2+y2≤a2x^2 + y^2 \leq a^2,由对称性,质心必在原点,即 xˉ=yˉ=0\bar{x} = \bar{y} = 0。用积分验证:质量为 M=μπa2M = \mu \pi a^2,而

My=∬Dxμ dσ=0M_y = \iint_D x \mu \, d\sigma = 0

因为被积函数关于 yy 轴是奇函数、区域关于 yy 轴对称,故 xˉ=0\bar{x} = 0。同理 yˉ=0\bar{y} = 0。


【例 3】 求密度为 μ\mu(常数)、半径为 RR 的均匀球体绕其直径的转动惯量。

【解】

取球心为原点、直径沿 zz 轴,则

Iz=∭Ω(x2+y2)μ dvI_z = \iiint_{\Omega} (x^2 + y^2) \mu \, dv

用球面坐标:x2+y2=r2sin⁡2φx^2 + y^2 = r^2\sin^2\varphi,体积元素 r2sin⁡φ dr dφ dθr^2\sin\varphi \, dr \, d\varphi \, d\theta,于是

Iz=μ∫02πdθ∫0πsin⁡3φ dφ∫0Rr4 drI_z = \mu \int_0^{2\pi} d\theta \int_0^{\pi} \sin^3\varphi \, d\varphi \int_0^R r^4 \, dr

三个积分分别为 2π2\pi、43\frac{4}{3}、R55\frac{R^5}{5},故

Iz=μ⋅2π⋅43⋅R55=8πμR515I_z = \mu \cdot 2\pi \cdot \frac{4}{3} \cdot \frac{R^5}{5} = \frac{8\pi \mu R^5}{15}

又球体的质量 M=43πR3μM = \frac{4}{3}\pi R^3 \mu,所以

Iz=25MR2I_z = \frac{2}{5} M R^2

这与力学中均匀球的转动惯量公式一致。


5. 含参变量的积分

一个通俗的理解:如果积分里的被积函数除了积分变量之外,还带一个"可以调的旋钮"xx,那么积分的结果就随这个旋钮变化,成为一个新的函数;

这类积分叫含参变量积分,它的求导、求极限、交换积分次序都有明确的条件;

它最常用的地方是:把一个难算的定积分先加上参数,算完再代值,或者直接用莱布尼茨公式求导。


定义

设二元函数 f(x,y)f(x, y) 在矩形区域 [a,b]×[c,d][a, b] \times [c, d] 上有定义,则

Φ(x)=∫cdf(x,y) dy(x∈[a,b])\Phi(x) = \int_c^d f(x, y) \, dy \qquad (x \in [a, b])

称为含参变量 xx 的积分(yy 是积分变量,xx 是参数)。它把每个 xx 对应成一个数,所以是 xx 的函数。

更一般地,如果积分限也依赖于参数,即

Φ(x)=∫c(x)d(x)f(x,y) dy\Phi(x) = \int_{c(x)}^{d(x)} f(x, y) \, dy

就称为含参变量的变限积分。


性质一:连续性

如果 f(x,y)f(x, y) 在矩形 [a,b]×[c,d][a, b] \times [c, d] 上连续,则 Φ(x)=∫cdf(x,y)dy\Phi(x) = \int_c^d f(x, y) dy 在 [a,b][a, b] 上连续,也就是极限与积分可以交换:

lim⁡x→x0∫cdf(x,y) dy=∫cdlim⁡x→x0f(x,y) dy=∫cdf(x0,y) dy\lim_{x \to x_0} \int_c^d f(x, y) \, dy = \int_c^d \lim_{x \to x_0} f(x, y) \, dy = \int_c^d f(x_0, y) \, dy

性质二:可导性与积分号下求导

如果 f(x,y)f(x, y) 与 fx(x,y)f_x(x, y) 都在矩形上连续,则 Φ(x)\Phi(x) 可导,且

Φ′(x)=ddx∫cdf(x,y) dy=∫cd∂f∂x(x,y) dy\Phi'(x) = \frac{d}{dx} \int_c^d f(x, y) \, dy = \int_c^d \frac{\partial f}{\partial x}(x, y) \, dy

也就是说:求导可以"钻到"积分号里面去。这个性质是把含参积分当成工具的关键。

性质三:积分次序的交换

如果 f(x,y)f(x, y) 在矩形上连续,则

∫abdx∫cdf(x,y) dy=∫cddy∫abf(x,y) dx\int_a^b dx \int_c^d f(x, y) \, dy = \int_c^d dy \int_a^b f(x, y) \, dx

两个累次积分的次序可以互换,结果相同。

性质四:变限积分的求导(莱布尼茨公式)

如果 f(x,y)f(x, y) 与其偏导数 fx(x,y)f_x(x, y) 都在矩形上连续,且 c(x)c(x)、d(x)d(x) 在 [a,b][a, b] 上可导、其值域含于 [c,d][c, d],则

Φ′(x)=ddx∫c(x)d(x)f(x,y) dy=∫c(x)d(x)∂f∂x(x,y) dy+f[x,d(x)]d′(x)−f[x,c(x)]c′(x)\Phi'(x) = \frac{d}{dx} \int_{c(x)}^{d(x)} f(x, y) \, dy = \int_{c(x)}^{d(x)} \frac{\partial f}{\partial x}(x, y) \, dy + f[x, d(x)] d'(x) - f[x, c(x)] c'(x)

也就是"对参数求导 + 上限贡献 − 下限贡献"三部分。当积分限是常数时,后两项为零,就退化成性质二。


【例】 计算 ∫01xb−xaln⁡x dx\int_0^1 \frac{x^b - x^a}{\ln x} \, dx(0<a<b0 < a < b)。

【解】

被积函数在 x→0+x \to 0^+ 与 x→1x \to 1 处都是可去奇点,故积分有意义,但直接求原函数很困难。

引入含参变量积分:对参数 tt,考虑

I(t)=∫01xt dx=1t+1(t>−1)I(t) = \int_0^1 x^t \, dx = \frac{1}{t + 1} \qquad (t > -1)

把 xb−xaln⁡x\frac{x^b - x^a}{\ln x} 与它联系起来:由

∫abxt dt=[xtln⁡x]t=at=b=xb−xaln⁡x\int_a^b x^t \, dt = \left[ \frac{x^t}{\ln x} \right]_{t=a}^{t=b} = \frac{x^b - x^a}{\ln x}

于是所求积分可以写成

∫01xb−xaln⁡x dx=∫01[∫abxt dt]dx\int_0^1 \frac{x^b - x^a}{\ln x} \, dx = \int_0^1 \left[ \int_a^b x^t \, dt \right] dx

交换积分次序(被积函数在矩形 [a,b]×[0,1][a, b] \times [0, 1] 上连续):

=∫ab[∫01xt dx]dt=∫abdtt+1=ln⁡b+1a+1= \int_a^b \left[ \int_0^1 x^t \, dx \right] dt = \int_a^b \frac{dt}{t + 1} = \ln \frac{b + 1}{a + 1}

所以

∫01xb−xaln⁡x dx=ln⁡1+b1+a\int_0^1 \frac{x^b - x^a}{\ln x} \, dx = \ln \frac{1 + b}{1 + a}

这个例子说明:被积函数里出现 ln⁡x\ln x 这种"求导才出现"的因子时,往往可以反过来把它看成某个含参积分对参数的积分。